


【死亡後の銀行口座凍結】解除方法と必要書類、仮払い制度を税理士が解説
公開日:2019-04-25
家族が亡くなると、銀行口座は凍結され、預金の引き出しも引き落としもできなくなります。凍結されるのは銀行が死亡を知った時点で、役所に死亡届を出しただけでは凍結されません。
銀行口座の凍結を解除するには、戸籍や遺産分割協議書などを銀行に提出しましょう。提出から1〜2週間程度で凍結は解除されます。急ぎでお金が必要な場合は、仮払い制度で1つの金融機関につき最大150万円まで引き出せます。
この記事では解除の手順と必要書類、引き出す方法に加えて、相続税の申告で必要になる書類や、引き出したお金が相続税でどう扱われるかまで、相続税専門の税理士が解説します。
このページは「口座名義人が亡くなった場合」の口座凍結について解説しています。不正利用の疑いや債務整理など、それ以外の理由による凍結については、ご利用の銀行にお問い合わせください。
 0120-716-476

口座凍結とは
口座凍結とは「銀行口座から、現金を下ろすことはもちろん、引き落としや振込なども一切できなくなる状態」のことです。
口座凍結される理由は、「債務整理手続きを行った場合」「口座名義人の死亡」「犯罪等で不正利用」などがあります。

口座凍結とは「銀行口座から、現金を下ろすことはもちろん、引き落としや振込なども一切できなくなる状態」のことです。
口座凍結される理由は、「債務整理手続きを行った場合」「口座名義人の死亡」「犯罪等で不正利用」などがあります。
今回は、「口座名義人死亡時に銀行口座が凍結された際の解除方法」について、ご説明いたします。
銀行口座が凍結されるのは「銀行が口座名義人の死亡を知った時点」
銀行口座が凍結されるのは、銀行が口座名義人の死亡を知った時点です。死亡届の提出や葬儀のタイミングとは関係ありません。
死亡届を出しても、役所から銀行に連絡はいかない
「役所に死亡届を出した瞬間に口座が凍結される」と思っている方が多いのですが、これは誤りです。人が亡くなったという情報は個人情報であり、死亡届を受理した役所が銀行などの金融機関に知らせることはありません。
そのため、死亡届を提出した後でも銀行が死亡を把握していなければ、口座はそのまま使える状態が続きます。
銀行が死亡を知るきっかけ
実際には、次のような経路で銀行は名義人の死亡を知ります。
- 家族・相続人からの連絡(最も多いケース。凍結解除や残高照会の問い合わせをした時点で凍結されます)
- 新聞のお悔やみ欄や訃報、葬儀の案内
- 銀行の担当者が把握しているケース(融資や資産運用の取引がある事業主・資産家の方など)
- 相続手続きの中で、他の相続人や専門家が銀行に連絡したとき
自分は何もしていないのに凍結されていた場合
自分は銀行に何も伝えていないのに凍結されていた、という場合は、他の相続人がすでに銀行へ連絡をしている可能性が高いです。その場合、他の相続人も相続手続きを進めようとしていることになるので、早めに連絡を取り合い、手続きの進め方をそろえておきましょう。
葬儀費用を故人の口座から払いたい場合は
葬儀費用などを故人の口座から支払う予定であれば、凍結される前に引き出しておく必要があります。ただし、急な出費に間に合わないことも多いため、当面の費用は相続人がいったん立て替えられるように準備しておくと安心です。
すでに凍結されてしまった場合でも、仮払い制度を使えば、1つの金融機関につき最大150万円まで引き出せます。
なお、凍結される前に引き出したお金も、亡くなった日時点の残高として相続財産に含める必要があります。葬儀費用に使った分は領収書を残しておくと、相続税の計算で差し引けます。
なぜ口座凍結されるのか?
銀行口座に残っている預貯金は相続財産であり、相続税の課税対象です。被相続人が亡くなった後、自由に引き出せてしまうと、相続財産の線引きが不透明になってしまいます。また最悪の場合、相続人の誰かが、お金を引き出して持ち逃げしてしまう危険性も出てきます。
凍結された口座からお金を引き出す方法(仮払い制度)
口座が凍結されると、解除手続きが終わるまで預金は動かせません。しかし、葬儀費用の支払いや当面の生活費など、すぐにお金が必要になる場面もあります。
そこで2019年の相続法改正により、遺産分割が終わる前でも、相続人が単独で預金の一部を引き出せる預貯金の仮払い制度が設けられました。
引き出せる金額の計算方法
1人の相続人が引き出せる金額は、次の計算式で求めます。
※ただし、1つの金融機関につき150万円が上限
たとえば、父が亡くなり、相続人が母・長男・長女の3人で、A銀行に1,200万円の預金があった場合、長男が引き出せる金額は次のとおりです。
金額の上限は1つの金融機関ごとに判断します。A銀行とB銀行の両方に口座があれば、それぞれで手続きができ、合計で最大300万円まで引き出せる計算になります。
仮払いの手続きと必要書類
手続きは各金融機関の窓口で行います。一般的に必要となる書類は次のとおりです。
- 被相続人の出生から死亡までの戸籍謄本(相続人を確定するため)
- 相続人全員の戸籍謄本
- 手続きをする相続人の印鑑証明書・本人確認書類
- 金融機関所定の払戻請求書
他の相続人の同意や、遺産分割協議書は必要ありません。ただし、戸籍は解除手続きと同じものが必要になるため、書類集めの手間は変わりません。急いでいる場合は、仮払いと凍結解除の手続きを同時に進めるとよいでしょう。
150万円を超えるお金が必要な場合は、家庭裁判所の仮分割の仮処分
仮払い制度で足りない金額が必要な場合は、家庭裁判所に遺産分割の審判・調停を申し立てたうえで、あわせて仮分割の仮処分を申し立てる方法があります。これが認められれば、150万円の上限を超えて預金の払い戻しを受けられます。
ただし、相続財産を維持したり、相続人の生活費をまかなったりする必要性が認められることが条件で、手続きにも時間がかかります。実際に利用する場面は限られるため、まずは仮払い制度で対応できるかを確認しましょう。
引き出したお金は相続財産として扱われます
仮払い制度で引き出したお金は、その相続人が遺産の一部を先に受け取ったものとして扱われ、後の遺産分割で精算します。使い道は自由ですが、何に使ったかが分かるように領収書を残しておきましょう。
また、引き出したお金も亡くなった日時点の預金残高として相続税の課税対象になります。使ってしまったからといって相続財産から除くことはできません。なお、葬儀費用に充てた分は、相続税の計算で遺産総額から差し引くこと(債務控除)ができます。
口座凍結解除手続きの流れ
銀行口座の凍結解除の手続きの流れは以下の通りです。
- 銀行窓口に、口座凍結解除依頼
- 口座凍結解除に必要な書類の収集
- 凍結解除の必要書類を銀行に提出
口座凍結解除の必要書類を銀行に提出した後、書類提出後1〜2週間程度(銀行や相続の状況によって異なります)で、銀行口座凍結が解除されます。
銀行窓口に口座凍結解除依頼
まず初めに、銀行に口座凍結解除を希望する旨を伝えます。
解除依頼をすると、必要書類が銀行側から提示されます。
必要書類は、銀行口座によって異なります。複数の銀行で口座を持っている場合は、一旦、全ての銀行に解除依頼をし、必要書類に何があるのか確認します。
口座凍結解除に必要な書類の収集
口座凍結を解除するためには、下記の書類が口座凍結解除の際に必要になります。(必要書類は銀行ごとに異なりますので、詳細は各銀行ページでご確認ください。)
口座凍結解除に必要な書類一覧
| ケース | 主な必要書類 | ポイント |
|---|---|---|
| 遺言書がある(遺言執行者あり) | 遺言書、検認済証明書(自筆証書遺言で法務局保管でない場合)、遺言執行者の選任審判書謄本、被相続人の死亡の記載がある戸籍、遺言執行者の印鑑証明書 | 相続人全員の署名・押印は不要。手続きが最も早い |
| 遺産分割協議書がある | 遺産分割協議書、被相続人の出生から死亡までの戸籍、相続人全員の戸籍、相続人全員の印鑑証明書 | 協議書に預金の分け方が書かれている必要がある |
| 遺言書も協議書もない | 銀行所定の相続届(相続人全員が署名・実印で押印)、被相続人の出生から死亡までの戸籍、相続人全員の戸籍、相続人全員の印鑑証明書 | 相続人が多い・遠方だと時間がかかる |
| 共通 | 被相続人の通帳・キャッシュカード・証書、手続きをする人の本人確認書類 | 通帳を紛失していても手続きは可能 |
戸籍謄本取得の際の注意点
故人の戸籍謄本は、被相続人(故人)の本籍地の役所で入手できます。手数料は450円です。
銀行や遺言書の有無によっては、戸籍謄本が、故人の出生から死亡まで全て集める必要になることが多いです。
故人が、結婚や引っ越しなどで転籍を繰り返し、戸籍が複数になっている場合は、一番新しい戸籍から古い本籍地を読みとり、遡っていくことが必要です。本籍地の役所の窓口に直接行って、「出生から死亡までの戸籍を取れるだけ」頼んだ後、「次はどの役所に、戸籍取得しに行けばいいか」を聞くと、スムーズです。
戸籍謄本は郵便で取り寄せも可能
戸籍謄本は「役所に郵送で、取り寄せ」することも可能です。郵送の場合、戸籍謄本の取得を依頼してから通常1週間程で届きます。
直接窓口に行ける場合は役所の人にその場で、次に行くべき役所を聞けるので直接行った方がいいです。
しかし出生から死亡までの戸籍謄本となると、遠方になることも多く、郵送で取り寄せることが多くなります。
出生から死亡までの戸籍謄本は、多い人では10通以上になることもあります。この、戸籍謄本を取り寄せる作業は時間を多く割かれることになるので、できる限り早いうちに取り掛かりましょう。
令和6年3月1日より「広域交付制度」も利用できる
令和6年3月1日より、本籍地以外の市区町村役場でも、戸籍謄本などが取得できる「広域交付制度」が始まります。相続時の第3順位である兄弟姉妹(甥・姪)の方は利用できませんが、被相続人の配偶者・直系尊属・直系卑属の方なら、本制度を使って被相続人の戸籍謄本類を本籍地以外の役場で簡単に取り寄せられるようになります。
しかし、コンピューター化以前の古い戸籍謄本などは、本制度の対象外です。また、広域交付制度は代理人や郵送による請求はできませんのでご注意ください。
参考URL 法務省
戸籍の束を何度も出さずに済む「法定相続情報一覧図」
複数の銀行や証券会社で手続きをする場合は、法定相続情報一覧図を先に取得しておくと、その後の手続きが大幅に楽になります。
法定相続情報一覧図とは、誰が相続人かを1枚の図にまとめ、法務局が内容を確認して証明したものです。法務局に戸籍一式と作成した図を提出すると、手数料は無料で、必要な枚数の写しを交付してもらえます。
この写しがあれば、以降の手続きでは分厚い戸籍の束の代わりに1枚を提出するだけで済みます。使える場面は次のとおりです。
- 銀行・ゆうちょ銀行の口座凍結解除、解約手続き
- 証券会社の口座の名義変更
- 法務局での相続登記(不動産の名義変更)
- 税務署への相続税の申告
取引のある金融機関が複数ある場合、戸籍の原本を1行ずつ順番に回していると、返却を待つ間に手続きが止まってしまいます。必要な枚数の写しを一度に受け取り、複数の手続きを同時に進められる点が、法定相続情報一覧図の最大の利点です。
なお申出先は、被相続人の本籍地・最後の住所地・申出人の住所地・被相続人名義の不動産の所在地のいずれかを管轄する法務局です。
戸籍謄本は1通
金融機関が1〜2行だけであれば、戸籍の原本を使い回す方法でも十分です。銀行口座の凍結解除では戸籍謄本の原本が求められますが、基本的に原本は後ほど返却されます。1つの銀行の手続きが終わったら、次の銀行に同じ原本を使えます。
戸籍謄本は、口座凍結解除をする銀行の数分用意する必要はありません。返却に時間がかかることもあるため、銀行窓口で、その場でコピーをしてもらい、他の銀行で原本を使いまわす方法も考えられます。
各銀行の凍結解除に必要な書類について
以下、各銀行で必要になる書類に関する記載があるページをご紹介します。
メガバンクの場合
【三菱UFJ銀行】死亡後の口座凍結解除方法、必要書類を紹介。(当税理士法人コラム)
三井住友銀行
みずほ銀行
りそな銀行
ゆうちょ銀行
【ゆうちょ銀行の口座が凍結!】解除の方法や必要な書類を解説(当税理士法人コラム)
ネットバンクの場合
ネットバンキングも、店舗を構えた銀行と同じく、被相続人(預金者)の死亡がわかった時点で口座が凍結されます。ネットバンキングの場合、窓口がカスタマーサポートになるので、まずはそこに電話をかけましょう。
必要書類は店舗型の銀行とおおむね変わりません。
ただし、細かい書類や手続きの手順などは銀行によって異なります。また、顔が見えない分セキュリティがより厳重になり、手続きの手順も煩雑になる傾向があります。
たとえば店舗型の場合、書類に不備がなければ一度の書類提出で済むことがほとんどです。
一方ネットバンキングの場合、まず申請した人の本人確認書類を提出し、それを銀行が確認。その後、届いた申請書類と必要書類を送付するといったように、何度かやりとりが必要になります。当然その分凍結解除までの時間もかかります。
口座凍結前・死亡後に引き出したお金は相続税がかかる?
「銀行口座を凍結される前に引き出しておけば、相続税はかからないのでは」と考える方がいますが、これは誤りです。引き出したかどうかにかかわらず、亡くなった日の時点で故人の財産だったお金は、すべて相続税の課税対象になります。
ここは相続税の申告で最も間違いが起きやすく、税務調査で指摘を受ける件数も多い部分です。口座凍結の手続きと合わせて、次の4点を押さえておきましょう。
1.引き出したお金は手元現金として申告する
相続税を計算するときの預金の金額は、亡くなった日の残高です。そのため、亡くなる直前や亡くなった後に引き出した現金は、預金残高とは別に現金として相続財産に計上しなければなりません。
→ 相続財産に計上するのは、預金800万円+手元現金200万円=1,000万円
使ってしまった分を除いて申告すると、申告漏れになります。入出金の記録は銀行に残っているため、税務署からすると確認は容易です。引き出した日・金額・使い道をメモに残し、領収書を保管しておきましょう。
2.葬儀費用に使った分は遺産総額から差し引ける
引き出したお金を葬儀費用に充てた場合、その金額は債務控除として遺産総額から差し引けます。結果として相続税の負担は軽くなるため、領収書は必ず取っておいてください。
ただし、葬儀に関する支出であれば何でも認められるわけではありません。
| 債務控除として差し引けるもの | 債務控除として差し引けないもの |
|---|---|
| 通夜・告別式の費用、火葬・埋葬・納骨の費用、遺体の搬送費用、お寺へのお布施・読経料・戒名料、通夜振る舞いの飲食費、お手伝いいただいた方への心付け | 香典返しの費用、初七日・四十九日などの法要の費用、墓地・墓石・仏壇・仏具の購入費用、遺体の解剖費用 |
お布施や心付けのように領収書が出ないものは、支払った日・相手・金額をメモに残しておけば認められます。金額が大きくなりやすいので、忘れずに記録してください。
3.税務調査では、過去5〜10年の入出金が必ず確認される
相続税の税務調査では、税務署は金融機関に照会して、故人と家族の口座の入出金記録を取り寄せます。調査の対象になるのは、亡くなる直前の数か月だけではありません。過去5年、必要に応じて10年ほどさかのぼって確認されるのが一般的です。
特に、次のようなお金の動きは必ず質問されます。
- 亡くなる直前の、まとまった金額の出金
- 使い道がはっきりしない、100万円単位の定期的な出金
- 家族名義の口座への振替や家族の口座での同額の入金
- 生前贈与として渡していたお金(相続開始前の一定期間の贈与は相続財産に加算されます)
質問に答えられないと、「引き出した現金が自宅に残っているはず」「家族に贈与されたものだ」と判断され、相続財産に加算されることがあります。その場合、不足していた税額に加えて加算税・延滞税も課されます。
後ろめたいことがなくても、時間が経つと使い道は思い出せないものです。引き出したときに記録を残しておくことが、最も確実な備えになります。
4.家族名義の口座に移していた場合は名義預金に注意
故人が配偶者や子・孫の名義で口座を作り、そこにお金を入れていたケースはよくあります。この場合、名義が家族であっても、実質的に故人の財産だったと判断されれば名義預金として相続財産に含める必要があります。
判断の目安になるのは、次のような点です。
- そのお金を出したのは誰か(入金の原資)
- 通帳や印鑑を管理していたのは誰か
- 名義人本人が、その口座の存在を知っていたか・自由に使えたか
- 贈与の事実があったか(贈与契約書、贈与税の申告など)
名義預金は、税務調査で指摘される代表例です。家族の口座だから関係ないと判断せず、申告前に必ず専門家に確認してもらいましょう。
【注意】故人の預金を使うと、相続放棄ができなくなることがあります
故人に借金があり、相続放棄を検討している場合は特に注意が必要です。故人の預金を引き出して私的に使うと、「相続する意思がある」とみなされ(単純承認)、相続放棄が認められなくなるおそれがあります。
借金がある可能性が少しでもあるなら、財産と負債の全体像がつかめるまで、預金には手をつけないでください。
解除の手続きと一緒に取っておきたい残高証明書
相続税の申告では、亡くなった日時点の預金残高を証明する書類が必要になります。通帳の記帳だけでは不十分で、金融機関が発行する残高証明書を取り寄せなければなりません。
この書類は、口座凍結の解除手続きと同じ窓口・ほぼ同じ必要書類で請求できます。別々に手続きをすると、戸籍や印鑑証明書を用意して窓口に行く手間が二度かかってしまうため、凍結解除の手続きに行くときに、まとめて依頼するのが効率的です。
残高証明書を請求するときの3つのポイント
① 基準日は相続開始日(死亡日)現在で依頼する
残高証明書は、基準となる日を指定して発行してもらう書類です。窓口で日付を伝えないと、請求した日の残高で発行されてしまい、相続税の申告には使えません。「亡くなった日(◯年◯月◯日)現在で」と必ず伝えてください。
② 定期預金がある場合は既経過利息の計算書もあわせて依頼する
定期預金は、元本だけでなく亡くなった日までに発生している利息(既経過利息)も相続財産に含める必要があります。この金額は、金融機関に既経過利息の計算書を発行してもらわないと分かりません。
残高証明書を請求するときに「定期預金の既経過利息も計算してください」と伝えれば、一緒に出してもらえます。後から気づいて請求し直すと、また窓口に出向くことになるため、最初の依頼時に忘れずに伝えてください。
③ 故人名義の口座をすべて出してもらう
残高証明書は、その金融機関にある故人名義の取引をすべて記載した形で発行してもらえます。普通預金だけでなく、定期預金・積立・国債・投資信託・借入金(住宅ローンなど)まで含まれるため、家族が把握していなかった口座や商品が見つかることも少なくありません。
支店単位ではなく、その金融機関全体(全店)を対象に発行してもらうよう依頼しましょう。申告漏れを防ぐうえで、最も確実な財産の確認方法です。
過去の取引履歴も、あわせて取り寄せておく
残高証明書と同時に、過去5〜10年分の取引履歴(入出金明細)も取り寄せておくことをおすすめします。手数料はかかりますが、次のような場面で必要になります。
- 亡くなる前の出金について、使い道を説明する必要があるとき
- 生前贈与があったかどうかを確認するとき
- 家族名義の口座との資金の動き(名義預金)を整理するとき
- 引き落としの記録から、他の財産や契約(証券口座、保険、貸金庫など)を見つけるとき
前の章でお伝えしたとおり、税務署は調査の際に同じ記録を金融機関から取り寄せます。申告する側が先に内容を把握しておけば、質問にも落ち着いて答えられます。
残高証明書の請求に必要なもの・費用の目安
| 項目 | 内容 |
|---|---|
| 請求できる人 | 相続人のうち1人から請求できます(相続人全員の同意は不要) |
| 主な必要書類 | 被相続人の死亡が確認できる戸籍謄本、請求する相続人の戸籍謄本・印鑑証明書・本人確認書類(法定相続情報一覧図があれば戸籍の代わりに使えます) |
| 発行までの期間 | 即日〜2週間程度(金融機関により異なります) |
| 手数料の目安 | 残高証明書は1通あたり数百円〜1,100円程度。取引履歴は期間や枚数に応じて別途かかります |
必要書類や手数料は金融機関によって異なります。凍結解除の手続きを依頼する際に、あわせて確認しておきましょう。
そもそも、相続税の申告は必要?
相続税の申告が必要になるのは、遺産の総額が基礎控除額を超える場合です。基礎控除額は次の式で計算します。
(例)相続人が配偶者と子2人の合計3人の場合 → 3,000万円+600万円×3人=4,800万円
預貯金だけで基礎控除を超えるケースは多くありませんが、自宅の土地・建物を加えると超えることは珍しくありません。特に土地は、評価の仕方によって金額が大きく変わる財産です。
申告が必要な場合の期限は、亡くなったことを知った日の翌日から10か月以内です。口座の解除手続きや遺産分割に時間がかかると、あっという間に期限が近づきます。基礎控除を超えそうだと感じた時点で、早めに確認しておきましょう。
口座凍結解除以外の手続きはお済みですか?
相続が発生すると、口座凍結解除だけでなく、様々な手続きが必要です。その中でも最も時間がかかるのは相続税の申告です。
「四十九日が終わる前に、相続税申告の準備を始めたのに、期限がぎりぎりになってしまった」という声もあります。
相続が発生すると、口座凍結解除だけでなく、様々な手続きが必要です。その中でも最も時間がかかるのは相続税の申告です。
「四十九日が終わる前に、相続税申告の準備を始めたのに、期限がぎりぎりになってしまった」という声もあります。
予想よりも時間がかかってしまう理由は、相続税申告には必要な書類が多く、役所の手続きがスムーズにいかないことがあげられます。「相続税の申告が必要か否か」や、「相続税額がどのくらいかかるのか試算したい」等の不安や疑問がございましたら、相続税専門の当税理士法人にお気軽にご連絡ください。
相続手続きを相続税専門家へご相談をされたい方へ
電話でサクッと申し込み
0120-716-476
電話受付:9時~20時(土日祝17時30分)
簡単60秒で相談できる
メールで無料相談予約
口座凍結の解除方法のみの質問の場合は、各銀行によって手続き方法や必要書類等が異なるケースがあるので、各銀行にお問い合わせください。
生前に実施しておくべき3つのこと
銀行の凍結解除は簡単に行えるものではなく、様々な証明書類が必要になったり、窓口まで足を運んだりと大変です。
最後に生前に準備をしておくことで、いざという時の負担が軽くなるような必要事項を記載します。
利用している銀行を把握しておく
まずは被相続人が利用している銀行をすべて把握しておきましょう。メインバンクは知っていても、利用の少ない口座やネットバンキングなどは見落としがちです。特にネットバンキングは、通帳も郵送物もない場合が少なくないので、被相続人が亡くなった後に確認するのは簡単ではありません。
また、相続が終わったあとに未知の口座が出てくると、遺産分割をやり直さなければいけないこともあります。こうした事態を避けるためにも、たとえ少額の口座であっても漏らさず把握しておきましょう。
通帳や印鑑の保管場所を把握しておく
預金を引き出すには、その口座の通帳やキャッシュカードが必要になります。また、登録している印鑑を求められることもあります。金庫などに保管してある場合もその金庫の暗証番号や鍵の在りかなども知っておきましょう。
被相続人としっかりと相談しておく
銀行口座や通帳などの保管場所については、たとえ家族であっても簡単に教えられるものではありません。ですから、日ごろから被相続人と相続人の間で密にコミュニケーションをとり、信頼関係を築いておくことが必須になります。離れて暮らしている場合は、定期的に訪問したり電話をしたりなどで、相談する機会を設けましょう。
銀行口座や通帳などの保管場所については、たとえ家族であっても簡単に教えられるものではありません。ですから、日ごろから被相続人と相続人の間で密にコミュニケーションをとり、信頼関係を築いておくことが必須になります。離れて暮らしている場合は、定期的に訪問したり電話をしたりなどで、相談する機会を設けましょう。
まとめ
- 口座凍結とは、銀行口座から現金を下ろすことはもちろん、引き落としや振込なども一切できなくなる状態
- 銀行が口座名義人の死亡を知った時点で、口座が凍結される(死亡届の提出では凍結されない)
- 口座が凍結される理由は、相続財産の線引きを透明にするため
- 口座凍結がされている間は、原則、銀行口座からお金を引き出せない
- 仮払い制度を利用すれば、1つの金融機関につき最大150万円まで引き出せる
- 必要書類の提出後、1〜2週間程度で口座凍結が解除される
- 生前に、利用している銀行や通帳・印鑑の保管場所を把握しておく
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談相談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
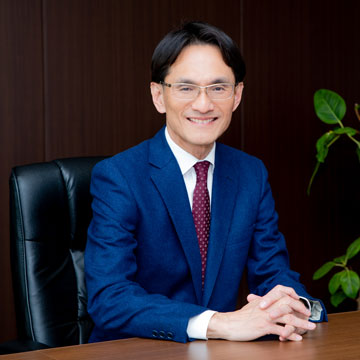
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、新宿の2拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,033件(2026年8月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事