相続税申告・還付は岡野相続税理士法人にお任せください
相続税申告・還付は
岡野相続税理士法人にお任せください
岡野相続税理士法人にお任せください
〈当社の強み〉
〈当社の強み〉
②相続税専門
売上の99%以上が相続税申告・還付
③土地評価に強い
年間土地評価件数1,342件
④税務調査立会い・交渉無料
相続税専業の中で無料対応は当社だけ!
①適正価格
財産額1億円以上、料金最安級
②相続税専門
売上の99%以上が相続税申告・還付
③土地評価に強い
土地評価を下げて、最大限節税
④税務調査立会い・交渉無料
相続税専業の中で無料対応は当社だけ!
〈①適正価格〉
〈①適正価格〉
申告料金・税務調査料金比較表
申告料金・税務調査料金比較表
| 岡野相続 | A社 | B社 | C社 | |
| 遺産総額1億1千万円 | 59万円 | 70万円 | 70万円 | 70万円 |
| 遺産総額2億1千万円 | 77万円 | 120万円 | 110万円 | 115万円 |
| 遺産総額3億1千万円 | 91万円 | 180万円 | 140万円 | 170万円 |
| 税務調査立合い・交渉料金 | 無料 | 別途 | 別途 | 別途 |
| 土地評価 | ◎ | ○ | ○ | ○ |
| 岡野 相続 |
A社 | B社 | C社 | |
| 遺産総額 1億1千万円 |
59万円 | 70万円 | 70万円 | 70万円 |
| 遺産総額 2億1千万円 |
77万円 | 120万円 | 110万円 | 115万円 |
| 遺産総額 3億1千万円 |
91万円 | 180万円 | 140万円 | 170万円 |
| 税務調査 立合い・ 交渉料金 |
別途 | 別途 | 別途 | |
| ◎ | ○ | ○ | ○ |
料金表
料金表
- ①相続税専門事務所で、財産額1億円以上料金最安級です。
- ②財産額のゼロが一つ増えたからといって手間は増えないので、大幅に料金は変わりません。
- ③安売りはしませんが、高く売ることもしません。
- ①相続税専門事務所で、財産額1億円以上料金最安級です。
- ②財産額のゼロが一つ増えたからといって手間は増えないので、大幅に料金は変わりません。
- ③安売りはしませんが、高く売ることもしません。
| 遺産総額 | 申告料金 |
|---|---|
| ~8千万 | 44万円 (税込48.4万円) |
| 8千万~1.0億 | 49万円 (税込53.9万円) |
| 1.0億~1.5億 | 59万円 (税込64.9万円) |
| 1.5億~2.0億 | 69万円 (税込75.9万円) |
| 2.0億~2.5億 | 77万円 (税込84.7万円) |
| 2.5億~3.0億 | 85万円 (税込93.5万円) |
| 3.0億~3.5億 | 91万円 (税込100.1万円) |
| 3.5億~4.0億 | 97万円 (税込106.7万円) |
| 4.0億~4.5億 | 102万円 (税込112.2万円) |
| 4.5億~5.0億 | 107万円 (税込117.7万円) |
| 5億以上 | 遺産総額+5千万円ごとに 10万円増額 例)遺産総額5.0~5.5億円は 117万円(税込128.7万円) |
| 遺産総額 | 申告料金 |
|---|---|
| ~8千万 | 44万円 (税込48.4万円) |
| 8千万~1.0億 | 49万円 (税込53.9万円) |
| 1.0億~1.5億 | 59万円 (税込64.9万円) |
| 1.5億~2.0億 | 69万円 (税込75.9万円) |
| 2.0億~2.5億 | 77万円 (税込84.7万円) |
| 2.5億~3.0億 | 85万円 (税込93.5万円) |
| 3.0億~3.5億 | 91万円 (税込100.1万円) |
| 3.5億~4.0億 | 97万円 (税込106.7万円) |
| 4.0億~4.5億 | 102万円 (税込112.2万円) |
| 4.5億~5.0億 | 107万円 (税込117.7万円) |
| 5億以上 | 遺産総額+5千万円ごとに10万円増額 例)遺産5.0~5.5億円は117万円(税込128.7万円) |
- (1)こちらの料金は、ホームページからお問い合わせ頂いた場合のみ適応となります。
- (2)遺産総額は、小規模宅地等の特例などの減額や控除を適用する前の価額となります。
- (3)基本報酬算定の基礎となる遺産総額とは、プラスの財産の総額のことであり、借入金等の債務、小規模宅地の特例、配偶者控除、生命保険非課税枠等の控除を行う前の金額となります。
【追加料金】
【追加料金】
| ① | 税務調査対応サービス | 当社だけ! 無料 (ホームページでの 依頼限定) |
| ② | 相続税が高くなりやすく、もめやすい二次相続の事前対策をします。 |
無料 |
| ③ | 相続人が2名以上の場合 | 1名増すごとに 基本報酬×10%相当額 ※ただし加算は4人目まで |
| ④ | 土地の評価 (1利用区分につき) |
6万円 (税込6.6万円) |
| ⑤ | 倍率方式で評価額を算出する土地の評価(宅地を除く)(1筆につき) | 5,000円 (税込5,500円) |
| ⑥ | 非上場株式の評価 (1社につき) |
20万円 (税込22万円) |
| ⑦ | 過去5年間の預金移動調査の実施が必要な場合 | 20冊相当まで1冊相当 5,000円 (税込5,500円) 20冊相当超えたら1冊相当 3,000円 (税込3,300円) |
| ⑧ | 書面添付制度利用の申告書作成 | 10万円 (税込11万円) |
| ⑨ | 申告期限より3ヶ月前の依頼の場合 |
3ヶ月前20% 2ヶ月前35% 1ヶ月前50% を報酬総額に加算 |
| ⑩ | 農地の納税猶予 | 40万円 (税込44万円) |
| ⑪ | 遺産分割協議書の作成 (提携司法書士) |
5万円 (税込5.5万円) |
| ⑫ | 司法書士の登記手数料 (提携司法書士) |
法務局ごとに 5万円 (税込5.5万円)/か所 2筆目から1筆1万円ずつ加算 |
| ① | 税務調査 対応サービス |
当社だけ! 無料 (ホームページでの依頼限定) |
| ② | 相続税が高くなりやすく、もめやすい二次相続の事前対策をします。 |
無料 |
| ③ | 相続人が2名以上の場合 | 1名増すごとに 基本報酬×10%相当額 ※ただし加算は4人目まで |
| ④ | 土地の評価 (1利用区分につき) |
6万円 (税込6.6万円) |
| ⑤ | 倍率方式で評価額を算出する土地の評価(宅地を除く) (1筆につき) |
5,000円 (税込5,500円) |
| ⑥ | 非上場株式の評価 (1社につき) |
20万円 (税込22万円) |
| ⑦ | 過去5年間の預金移動調査の実施が必要な場合 | 20冊相当まで1冊相当 5,000円 (税込5,500円) 20冊相当超えたら1冊相当 3,000円 (税込3,300円) |
| ⑧ | 書面添付制度利用の申告書作成 | 10万円 (税込11万円) |
| ⑨ | 申告期限より3ヶ月前の依頼の場合 | 3ヶ月前20% 2ヶ月前35% 1ヶ月前50% を報酬総額に加算 |
| ⑩ | 農地の納税猶予 | 40万円 (税込44万円) |
| ⑪ | 遺産分割協議書の作成 (提携司法書士) |
5万円 (税込5.5万円) |
| ⑫ | 司法書士の登記手数料 (提携司法書士) |
法務局ごとに 5万円 (税込5.5万円)/か所 2筆目から1筆1万円ずつ加算 |
- (1)土地の現地調査は東京、神奈川、千葉、埼玉以外の場合、交通宿泊費は別途加算します。
- (2)会社が所有する土地の評価が必要な場合は、土地の評価の加算に準じて加算します。
- (3)司法書士の登記手数料には登録免許税または印紙税がさらに加算されます。
- (4)税務調査対応サービスは、一都三県(東京、神奈川、千葉、埼玉)以外での訪問が必要となる場合、旅費宿泊費は別途発生いたします。
料金表
料金表
- ①相続税専門事務所で、財産額1億円以上料金最安級です。
- ②財産額のゼロが一つ増えたからといって手間は増えないので、大幅に料金は変わりません。
- ③安売りはしませんが、高く売ることもしません。
- ①相続税専門事務所で、財産額1億円以上料金最安級です。
- ②財産額のゼロが一つ増えたからといって手間は増えないので、大幅に料金は変わりません。
- ③安売りはしませんが、高く売ることもしません。
| 遺産総額 | 申告料金 |
|---|---|
| ~8千万 | 44万円 (税込48.4万円) |
| 8千万~1.0億 | 49万円 (税込53.9万円) |
| 1.0億~1.5億 | 59万円 (税込64.9万円) |
| 1.5億~2.0億 | 69万円 (税込75.9万円) |
| 2.0億~2.5億 | 77万円 (税込84.7万円) |
| 2.5億~3.0億 | 85万円 (税込93.5万円) |
| 3.0億~3.5億 | 91万円 (税込100.1万円) |
| 3.5億~4.0億 | 97万円 (税込106.7万円) |
| 4.0億~4.5億 | 102万円 (税込112.2万円) |
| 4.5億~5.0億 | 107万円 (税込117.7万円) |
| 5億以上 | 遺産総額+5千万円ごとに 10万円増額 例)遺産総額5.0~5.5億円は 117万円(税込128.7万円) |
| 遺産総額 | 申告料金 |
|---|---|
| ~8千万 | 44万円 (税込48.4万円) |
| 8千万~1.0億 | 49万円 (税込53.9万円) |
| 1.0億~1.5億 | 59万円 (税込64.9万円) |
| 1.5億~2.0億 | 69万円 (税込75.9万円) |
| 2.0億~2.5億 | 77万円 (税込84.7万円) |
| 2.5億~3.0億 | 85万円 (税込93.5万円) |
| 3.0億~3.5億 | 91万円 (税込100.1万円) |
| 3.5億~4.0億 | 97万円 (税込106.7万円) |
| 4.0億~4.5億 | 102万円 (税込112.2万円) |
| 4.5億~5.0億 | 107万円 (税込117.7万円) |
| 5億以上 | 遺産総額+5千万円ごとに10万円増額 例)遺産5.0~5.5億円は117万円(税込128.7万円) |
- (1)こちらの料金は、ホームページからお問い合わせ頂いた場合のみ適応となります。
- (2)遺産総額は、小規模宅地等の特例などの減額や控除を適用する前の価額となります。
- (3)基本報酬算定の基礎となる遺産総額とは、プラスの財産の総額のことであり、借入金等の債務、小規模宅地の特例、配偶者控除、生命保険非課税枠等の控除を行う前の金額となります。
【追加料金】
【追加料金】
| ① | 税務調査対応サービス | 当社だけ! 無料 (ホームページでの 依頼限定) |
| ② | 相続税が高くなりやすく、もめやすい二次相続の事前対策をします。 |
無料 |
| ③ | 相続人が2名以上の場合 | 1名増すごとに 基本報酬×10%相当額 ※ただし加算は4人目まで |
| ④ | 土地の評価 (1利用区分につき) |
6万円 (税込6.6万円) |
| ⑤ | 倍率方式で評価額を算出する土地の評価(宅地を除く)(1筆につき) | 5,000円 (税込5,500円) |
| ⑥ | 非上場株式の評価 (1社につき) |
20万円 (税込22万円) |
| ⑦ | 過去5年間の預金移動調査の実施が必要な場合 | 20冊相当まで1冊相当 5,000円 (税込5,500円) 20冊相当超えたら1冊相当 3,000円 (税込3,300円) |
| ⑧ | 書面添付制度利用の申告書作成 | 10万円 (税込11万円) |
| ⑨ | 申告期限より3ヶ月前の依頼の場合 |
3ヶ月前20% 2ヶ月前35% 1ヶ月前50% を報酬総額に加算 |
| ⑩ | 農地の納税猶予 | 40万円 (税込44万円) |
| ⑪ | 遺産分割協議書の作成 (提携司法書士) |
5万円 (税込5.5万円) |
| ⑫ | 司法書士の登記手数料 (提携司法書士) |
法務局ごとに 5万円 (税込5.5万円)/か所 2筆目から1筆1万円ずつ加算 |
| ① | 税務調査 対応サービス |
当社だけ! 無料 (ホームページでの依頼限定) |
| ② | 相続税が高くなりやすく、もめやすい二次相続の事前対策をします。 |
無料 |
| ③ | 相続人が2名以上の場合 | 1名増すごとに 基本報酬×10%相当額 ※ただし加算は4人目まで |
| ④ | 土地の評価 (1利用区分につき) |
6万円 (税込6.6万円) |
| ⑤ | 倍率方式で評価額を算出する土地の評価(宅地を除く) (1筆につき) |
5,000円 (税込5,500円) |
| ⑥ | 非上場株式の評価 (1社につき) |
20万円 (税込22万円) |
| ⑦ | 過去5年間の預金移動調査の実施が必要な場合 | 20冊相当まで1冊相当 5,000円 (税込5,500円) 20冊相当超えたら1冊相当 3,000円 (税込3,300円) |
| ⑧ | 書面添付制度利用の申告書作成 | 10万円 (税込11万円) |
| ⑨ | 申告期限より3ヶ月前の依頼の場合 | 3ヶ月前20% 2ヶ月前35% 1ヶ月前50% を報酬総額に加算 |
| ⑩ | 農地の納税猶予 | 40万円 (税込44万円) |
| ⑪ | 遺産分割協議書の作成 (提携司法書士) |
5万円 (税込5.5万円) |
| ⑫ | 司法書士の登記手数料 (提携司法書士) |
法務局ごとに 5万円 (税込5.5万円)/か所 2筆目から1筆1万円ずつ加算 |
- (1)土地の現地調査は東京、神奈川、千葉、埼玉以外の場合、交通宿泊費は別途加算します。
- (2)会社が所有する土地の評価が必要な場合は、土地の評価の加算に準じて加算します。
- (3)司法書士の登記手数料には登録免許税または印紙税がさらに加算されます。
- (4)税務調査対応サービスは、一都三県(東京、神奈川、千葉、埼玉)以外での訪問が必要となる場合、旅費宿泊費は別途発生いたします。
〈②相続税専門〉
〈②相続税専門〉
売上の99%以上が相続税申告・還付
平均節税(還付)額656万円(2026年9月末時点)
医師に専門の診療科があるように、税理士にもそれぞれ専門分野があります。
専門の税理士
専門の税理士
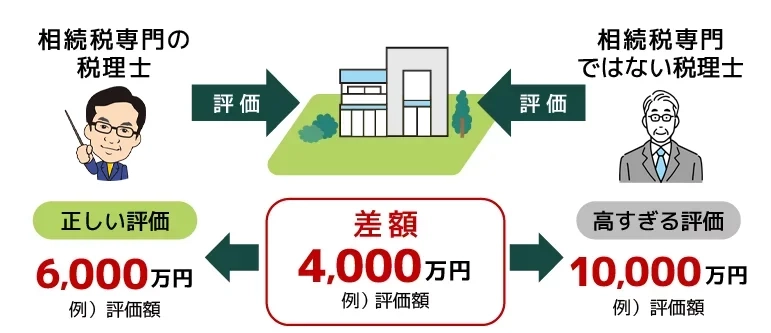
土地の評価は不動産関連法規の専門知識が高く要求されます。相続税を専門にしていない税理士に相続税申告を依頼すると、実際の土地の価値よりもはるかに高い価格で見積もられてしまい、相続税を納めすぎてしまうことがあります。
相続税申告された50代女性の声
・自分たちではわからなかった事柄(各資産・債務。葬式費用の残高計上方法等)に適切なアドバイスが受けることが出来てよかったです。ありがとうございました。
・小規模宅地の特例のお墨付きを頂いたことにとても安心しました。
またこのようなことがあれば貴事務所にお願いしたいと思っております。
相続税申告された50代男性の声
・誠に迅速に書類を作成していただき、どうもありがとうございました。御社にお願いした時点で既に期限が迫り気味でしたので、とても助かりました。
〈③土地評価に強い〉
〈③土地評価に強い〉
土地評価を下げて最大限節税
年間土地評価件数1,342件
税理士によって土地評価に差が出た例
税理士によって土地評価に差が出た例
現地調査いたします
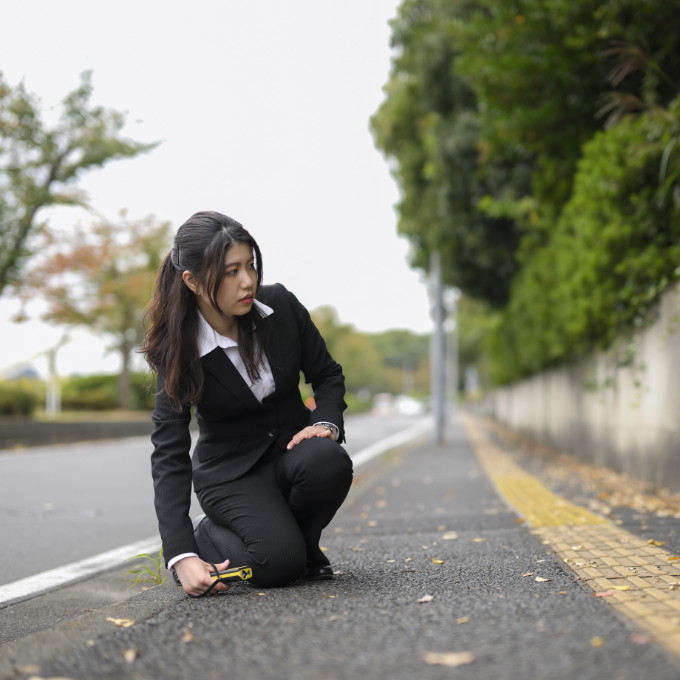
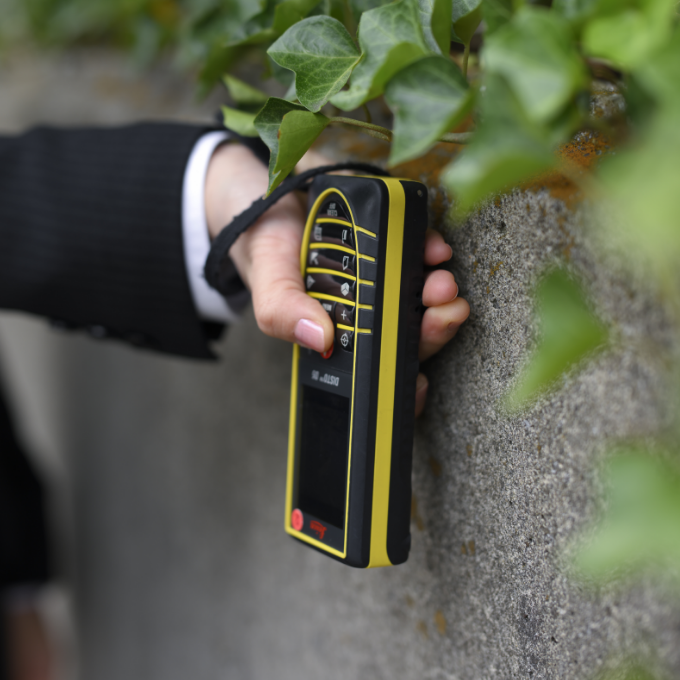
土地の相続税評価額を正しく計算するためには、現地調査や役所調査が不可欠です。
土地評価額は、登記簿や地図、路線価と面積、図面があれば計算することは可能ですが、土地の高低差は上空写真では判断できません。また、近隣地・道路の利用状況や、周囲の騒音・震動なども図面上で確認できません。
現地に赴き周辺を実際に歩いて調べることで、図面では把握できないような減額要因を細かく見つけます。
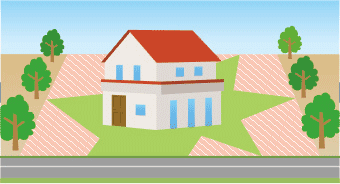
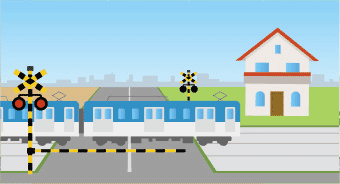
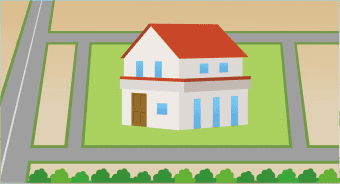
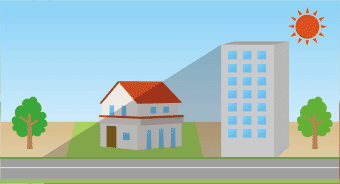
上の図のように、形のいびつな土地(不整形地)、線路や踏切に接している土地、幅の狭い道路に面している土地、日当たりの悪い土地など、土地は二つとして同じものはなく個別性が強いものです。
土地の評価額が下がる要素を、レーザー距離計や騒音測定器等の専門機器を用いて正確な徹底的に調査することで、最大限の節税に努めています。
〈④税務調査立会い・交渉無料〉
〈④税務調査立会い・交渉無料〉
相続税専業の中で無料対応は当社だけ!
申告内容に自信があり、
税務調査の確率は実際約0.88%です。
それでも税務調査になった場合、
税務調査立会い・交渉無料です。
申告内容に自信があり、
税務調査の確率は実際
約0.88%です。それでも
税務調査になった場合、
税務調査立会い・交渉
無料です。
〈相続税申告・還付事例〉
〈相続税申告・還付事例〉
申告
土地を異なる地目で分割評価し評価額を大幅減額
現地を調査したところ、土地の約3分の1を占める傾斜地が想像以上の急こう配で、宅地や駐車場などの土地の利用が難しいことが判明しました。傾斜地を含む一筆についてはもともと一つの地番として登記されていましたが、私たちは「平地」と「傾斜地」分けて評価することをご提案しました。
節税額:510万円
申告
小規模宅地等の特例で納税額が0円に
相続したご自宅が坪単価の高いエリアにあり、近隣の不動産価格から見ても「相続税が高額になるのでは」と強い不安をお持ちでした。
試算の前提としてご自宅の評価を確認すると、土地評価額は約1億2,000万円で、このまま申告すると、相続税が1,000万円を超える可能性がありましたが自宅の敷地が約200㎡で、相続人が被相続人と生計を共にして同居していたため、「小規模宅地等の特例」の適用を検討。適用可能と判断し、土地評価を特例に沿って算定しました。
土地評価額:9,600万円の減額
還付
土地の現況から「地積規模の大きな宅地の評価」を適用
相続された土地は、国税庁の定める倍率地域に該当していたため、申告時は倍率方式(固定資産税評価が基準)で評価されていました。
しかし、市街化区域に所在する土地であったため路線価方式による評価によって減額できる可能性があり、当社で再評価を実施いたしました。
還付額:2,281万円
- その他
ご案内 - その他
サービス - 相続対策(贈与税・遺言・相続税試算)
- 不動産売却
(譲渡所得税申告) - 市街地価格指数による譲渡所得税の申告


 0120-716-476
受付:9~20時(土日祝17時30分)

© 2026 岡野相続税理士法人. All Rights Reserved.
お電話
0120-716-476
ご契約中のお客様はこちら
0120-500-654
