【遺産分割協議書とは?】ひな形や書き方、14種類の文例を徹底解説!
公開日:2021-09-14
遺産分割協議書とは、相続人全員で遺産の分け方を合意した内容を記す書面です。
相続では、誰がどの財産を引き継ぐかを相続人全員で決め、その合意を書面に残す場面が出てきます。不動産の名義変更や相続税の申告では、この書面の提出を求められます。
遺産分割協議書には、定められた書式はありません。
ただし、記載漏れなどがあると法的に無効となる可能性があり、協議書を必要とする機関でも受理してもらえません。
この記事では遺産分割協議書とはなにか、作成が必要なケース、自分で作成する場合の手順やポイントを、文例を交えてわかりやすく解説します。
 0120-716-476

遺産分割協議書とは?
遺産分割協議書とは、亡くなった人(被相続人)の財産を誰がどのように引き継ぐかについて、相続人全員が話し合って合意した内容をまとめた書類です。
相続人が複数いる場合、遺産は一旦すべての相続人の共有になります。この共有状態を解消し、個々の財産の持ち主を確定させる話し合いが「遺産分割協議」です。協議は相続人全員の合意で成立し、その合意内容を書面にしたものが遺産分割協議書にあたります。
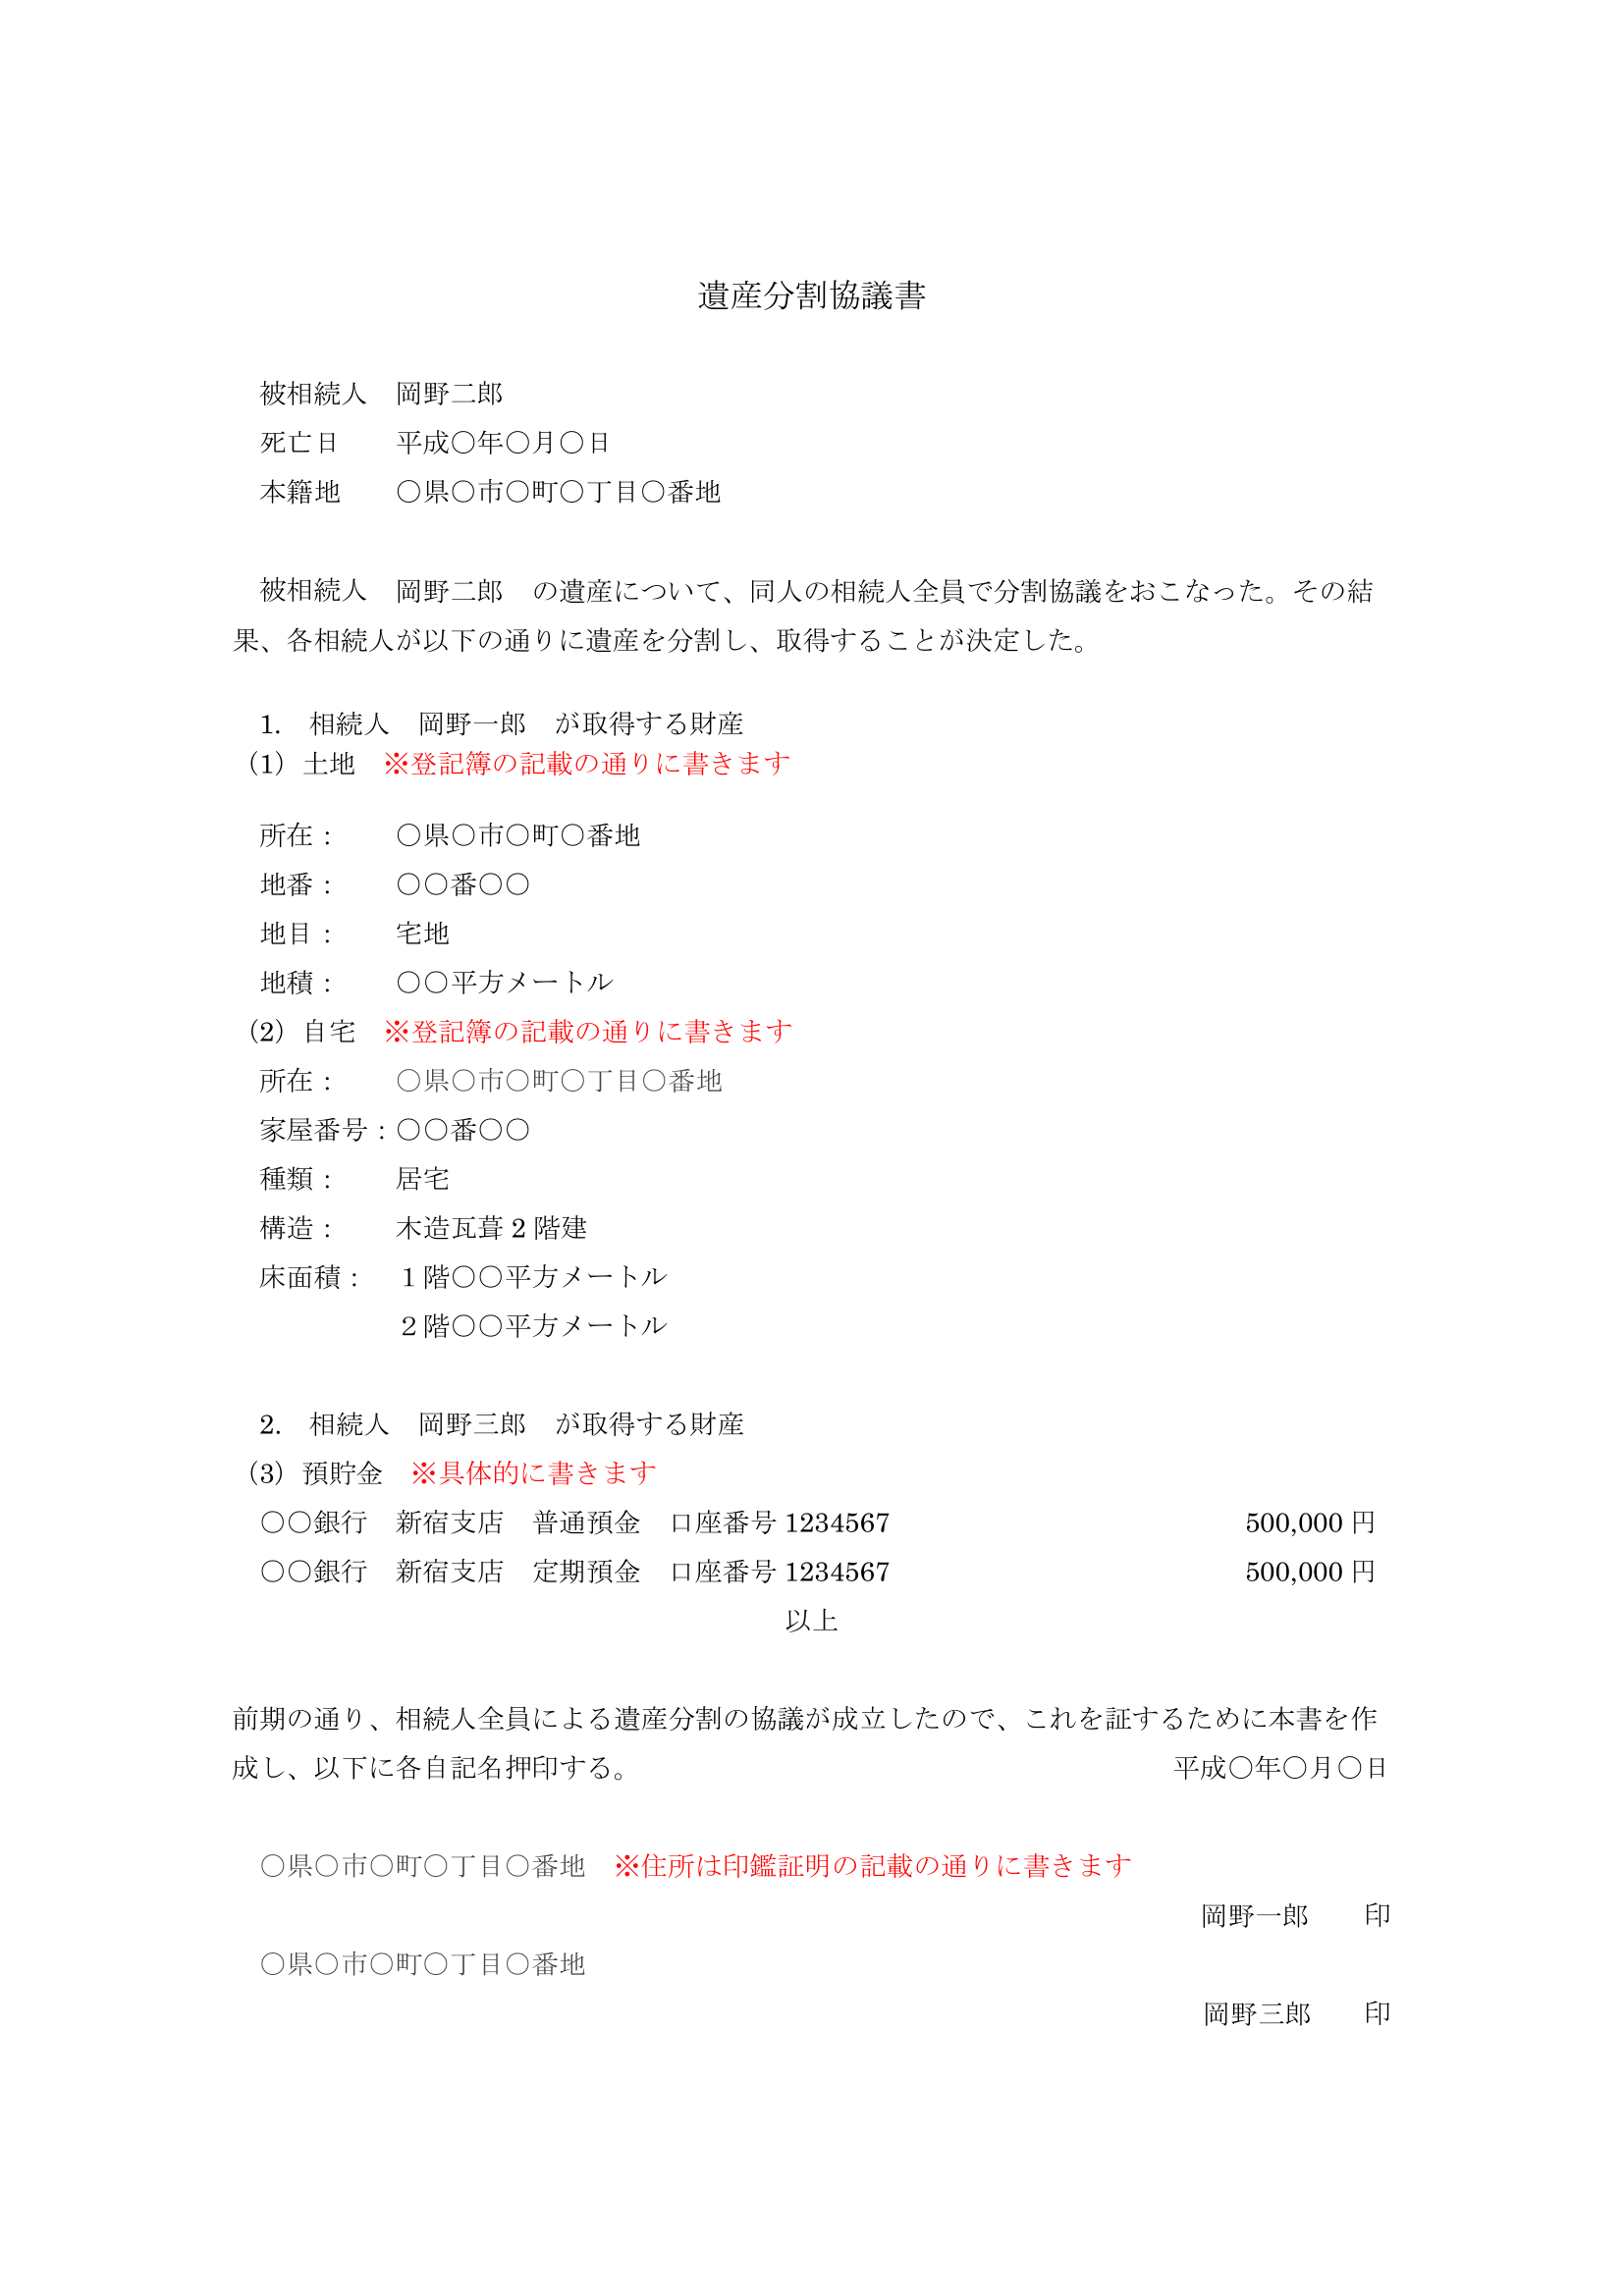
遺産分割協議書を作る目的
遺産分割協議は、法律上は口頭の合意でも成立します。それでも書面にするのは、次の2つの役割があるためです。
- 相続人の間で「言った、言わない」の食い違いが起きるのを防ぐ
- 不動産の名義変更や預貯金の解約など、手続きの窓口に合意内容を証明する
作成は義務ではないが、実務ではほぼ必須
遺産分割協議書の作成は、法律で義務づけられているわけではありません。ただし、相続登記や相続税の申告では提出を求められることが多く、作成しないまま手続きを進められる場面は限られます。実務では「作るのが前提」と考えておきましょう。
遺言書がある場合は遺言書が優先される
有効な遺言書があり、そのとおりに遺産を分けるのであれば、遺産分割協議そのものが不要です。手続きの窓口には、遺産分割協議書ではなく遺言書を提出します。
ただし、遺言書に書かれていない財産が見つかった場合や、相続人全員が遺言書と異なる分け方に合意した場合には、遺産分割協議書が必要になります。詳しくは次章で整理します。
遺産分割協議書が必要なケース・不要なケース
遺産分割協議書が必要かどうかは、「遺言書があるか」と「法定相続分どおりに分けるか」の2点で、おおむね判断できます。
遺産分割協議書が必要なケース
以下の場合は、遺産分割協議書が必要です。
| 必要になる場面 | 理由 |
|---|---|
| 遺言書がなく、法定相続分と異なる割合で分ける | 相続人全員が合意したことを証明する書類が他にないため |
| 遺言書に書かれていない財産が見つかった | その財産については協議で分け方を決める必要があるため |
| 相続人全員が遺言書と異なる分け方に合意した | 遺言書では合意内容を証明できないため |
| 遺言書が無効だった | 遺言書がない場合と同じ扱いになるため |
| 不動産の相続登記をする | 法定相続分以外で登記するには、全員の合意の証明が必要なため |
| 相続税の申告で配偶者の税額軽減や小規模宅地等の特例を使う | 誰がどの財産を取得したかで適用の可否と税額が変わるため |
| 相続人の間でトラブルが予想される | 合意の内容と時点を記録に残すため |
不動産を引き継ぐ相続人が1人だけでも、相続人が複数いる以上は全員の合意を示す必要があります。この場合も遺産分割協議書を作成してください。
遺産分割協議書が不要なケース
以下の場合は、遺産分割協議書は必要ありません。
| 遺産分割協議書が必要でない場合 | 理由 |
|---|---|
| 相続人が1人だけ | 遺産をすべて1人で相続するため。相続の手続きでは戸籍関係の書類を提出(相続人が1人であることを確認)。 |
| 遺言書どおりに遺産分割する | 相続の手続きでは遺言書を提出。自筆証書遺言または秘密証書遺言の場合は、家庭裁判所で検認を済ませておく必要あり(ただし、自筆証書遺言の保管制度を利用して法務局に保管した自筆証書遺言については検認が不要)。 |
| 法定相続分のとおりに分ける | 戸籍関係の書類を提出。分け方が民法で定まっているため、相続人が合意した内容を別途証明する必要がない。 |
不要でも作っておいたほうがよい場合
法定相続分どおりに分ける場合は協議書がなくても手続きできますが、合意内容を記録に残す意味では作成をおすすめします。
とくに不動産を法定相続分で分けると共有名義になります。共有不動産は売却に全員の同意が必要で、次の相続が起きるたびに共有者が増えていきます。協議書を作り、単独名義にできないかを検討しましょう。
遺産分割協議書の作成の流れ
遺産分割協議書は、いきなり書き始めるものではありません。先に相続人と財産を確定させないと、作り直しになります。
遺産分割協議書は主に次のような流れで作成します。
- 法定相続人を確定させる
- 必要書類を準備する
- 相続財産を確定させる
- 相続人全員で遺産分割協議を行う
- 遺産分割協議書を作成する
1. 法定相続人を確定させる
遺産分割協議は、相続人が1人でも欠けていると無効になります。まず誰が相続人になるのかを確定させましょう。
被相続人の出生から死亡までの連続した戸籍謄本(除籍謄本、改製原戸籍謄本)を取り寄せて確認します。養子、前妻との子、認知した子など、把握していなかった相続人が見つかることもあります。
あわせて遺言書の有無も確認してください。自宅のほか、法務局の保管制度と公証役場の遺言検索システムも調べます。協議の後に遺言書が出てくると、やり直しになりかねません。
2. 必要書類を準備する
相続人を確定させたら、財産を裏づける書類とあわせて必要書類をそろえます。登記事項証明書や残高証明書は、次の段階で財産を確定させるときに使います。
相続登記や相続税申告でも必要になるので、この段階でまとめて集めておくと二度手間になりません。
| 書類 | 入手先 |
|---|---|
| 被相続人の出生から死亡までの連続した戸籍謄本 | 本籍地の市区町村役場 |
| 被相続人の住民票の除票・戸籍の附票 | 最後の住所地・本籍地の市区町村役場 |
| 相続人全員の戸籍謄本 | 各相続人の本籍地の市区町村役場 |
| 相続人全員の印鑑登録証明書 | 各相続人の住所地の市区町村役場 |
| 登記事項証明書(登記簿謄本) | 法務局、登記・供託オンライン申請システム |
| 固定資産評価証明書 | 不動産所在地の市区町村役場 |
| 残高証明書、取引残高報告書 | 金融機関、証券会社 |
| 車検証 | 手元の書類 |
実印を登録していない相続人は、先に市区町村役場で印鑑登録を済ませます。印鑑登録証明書に有効期限はありませんが、金融機関では「発行から3か月以内」など独自の期限を設けていることがあるため、提出先に確認してください。
なお戸籍謄本は、2024年3月1日から始まった「広域交付」により、本籍地以外の市区町村の窓口でもまとめて請求できるようになりました。被相続人の出生から死亡までの戸籍を集める負担が大きく減ります。ただし、請求できるのは本人・配偶者・直系の親族に限られ、郵送や代理人による請求はできません(一部の古い戸籍も対象外です)。
3. 相続財産を確定させる
相続人の確定と並行して、被相続人の財産を調べます。
預貯金、不動産、有価証券などのプラスの財産だけでなく、借入金やローンなどのマイナスの財産もすべて対象です。通帳、登記識別情報、固定資産税の納税通知書、証券会社からの郵便物などを手がかりに探します。
洗い出した財産は、財産目録にまとめておきましょう。誰が何を引き継ぐかを話し合うときに手元に必要で、相続税の申告でも使えます。
4. 相続人全員で遺産分割協議を行う
相続人と財産が確定したら、誰がどの財産を引き継ぐかを話し合います。
相続人全員の合意が必要ですが、全員が一か所に集まる必要はありません。電話や郵送、オンラインで意思を確認しても有効です。
相続税の申告期限は、相続開始を知った日の翌日から10か月以内です。協議が長引くと間に合わなくなるため、早めに着手しましょう。
5. 遺産分割協議書を作成する
合意ができたら、その内容を書面にまとめます。
相続人の人数分を作成し、全員が署名・押印して各自が1通ずつ保管します。作成後に内容を変更するには、再び全員の合意が必要です。慎重に確認してから署名しましょう。
具体的な記載方法は次の章で解説します。
相続人の間で合意できない場合は、家庭裁判所に遺産分割調停を申し立てます。調停委員会が間に入り、話し合いでの解決を図る手続きです。
調停でもまとまらない場合は、遺産分割審判に移ります。審判では、家庭裁判所が分け方を決定します。
調停や審判で分割が決まった場合は、遺産分割協議書ではなく、家庭裁判所が作成する調停調書や審判書が手続きの書類になります。
遺産分割協議書のひな形
遺産分割協議書の書式は自由です。ただし、記載しなければならない内容は決まっています。下記ひな形を参考にすることで、必要な項目を漏れなく網羅し、法的に有効な協議書を作成できます。
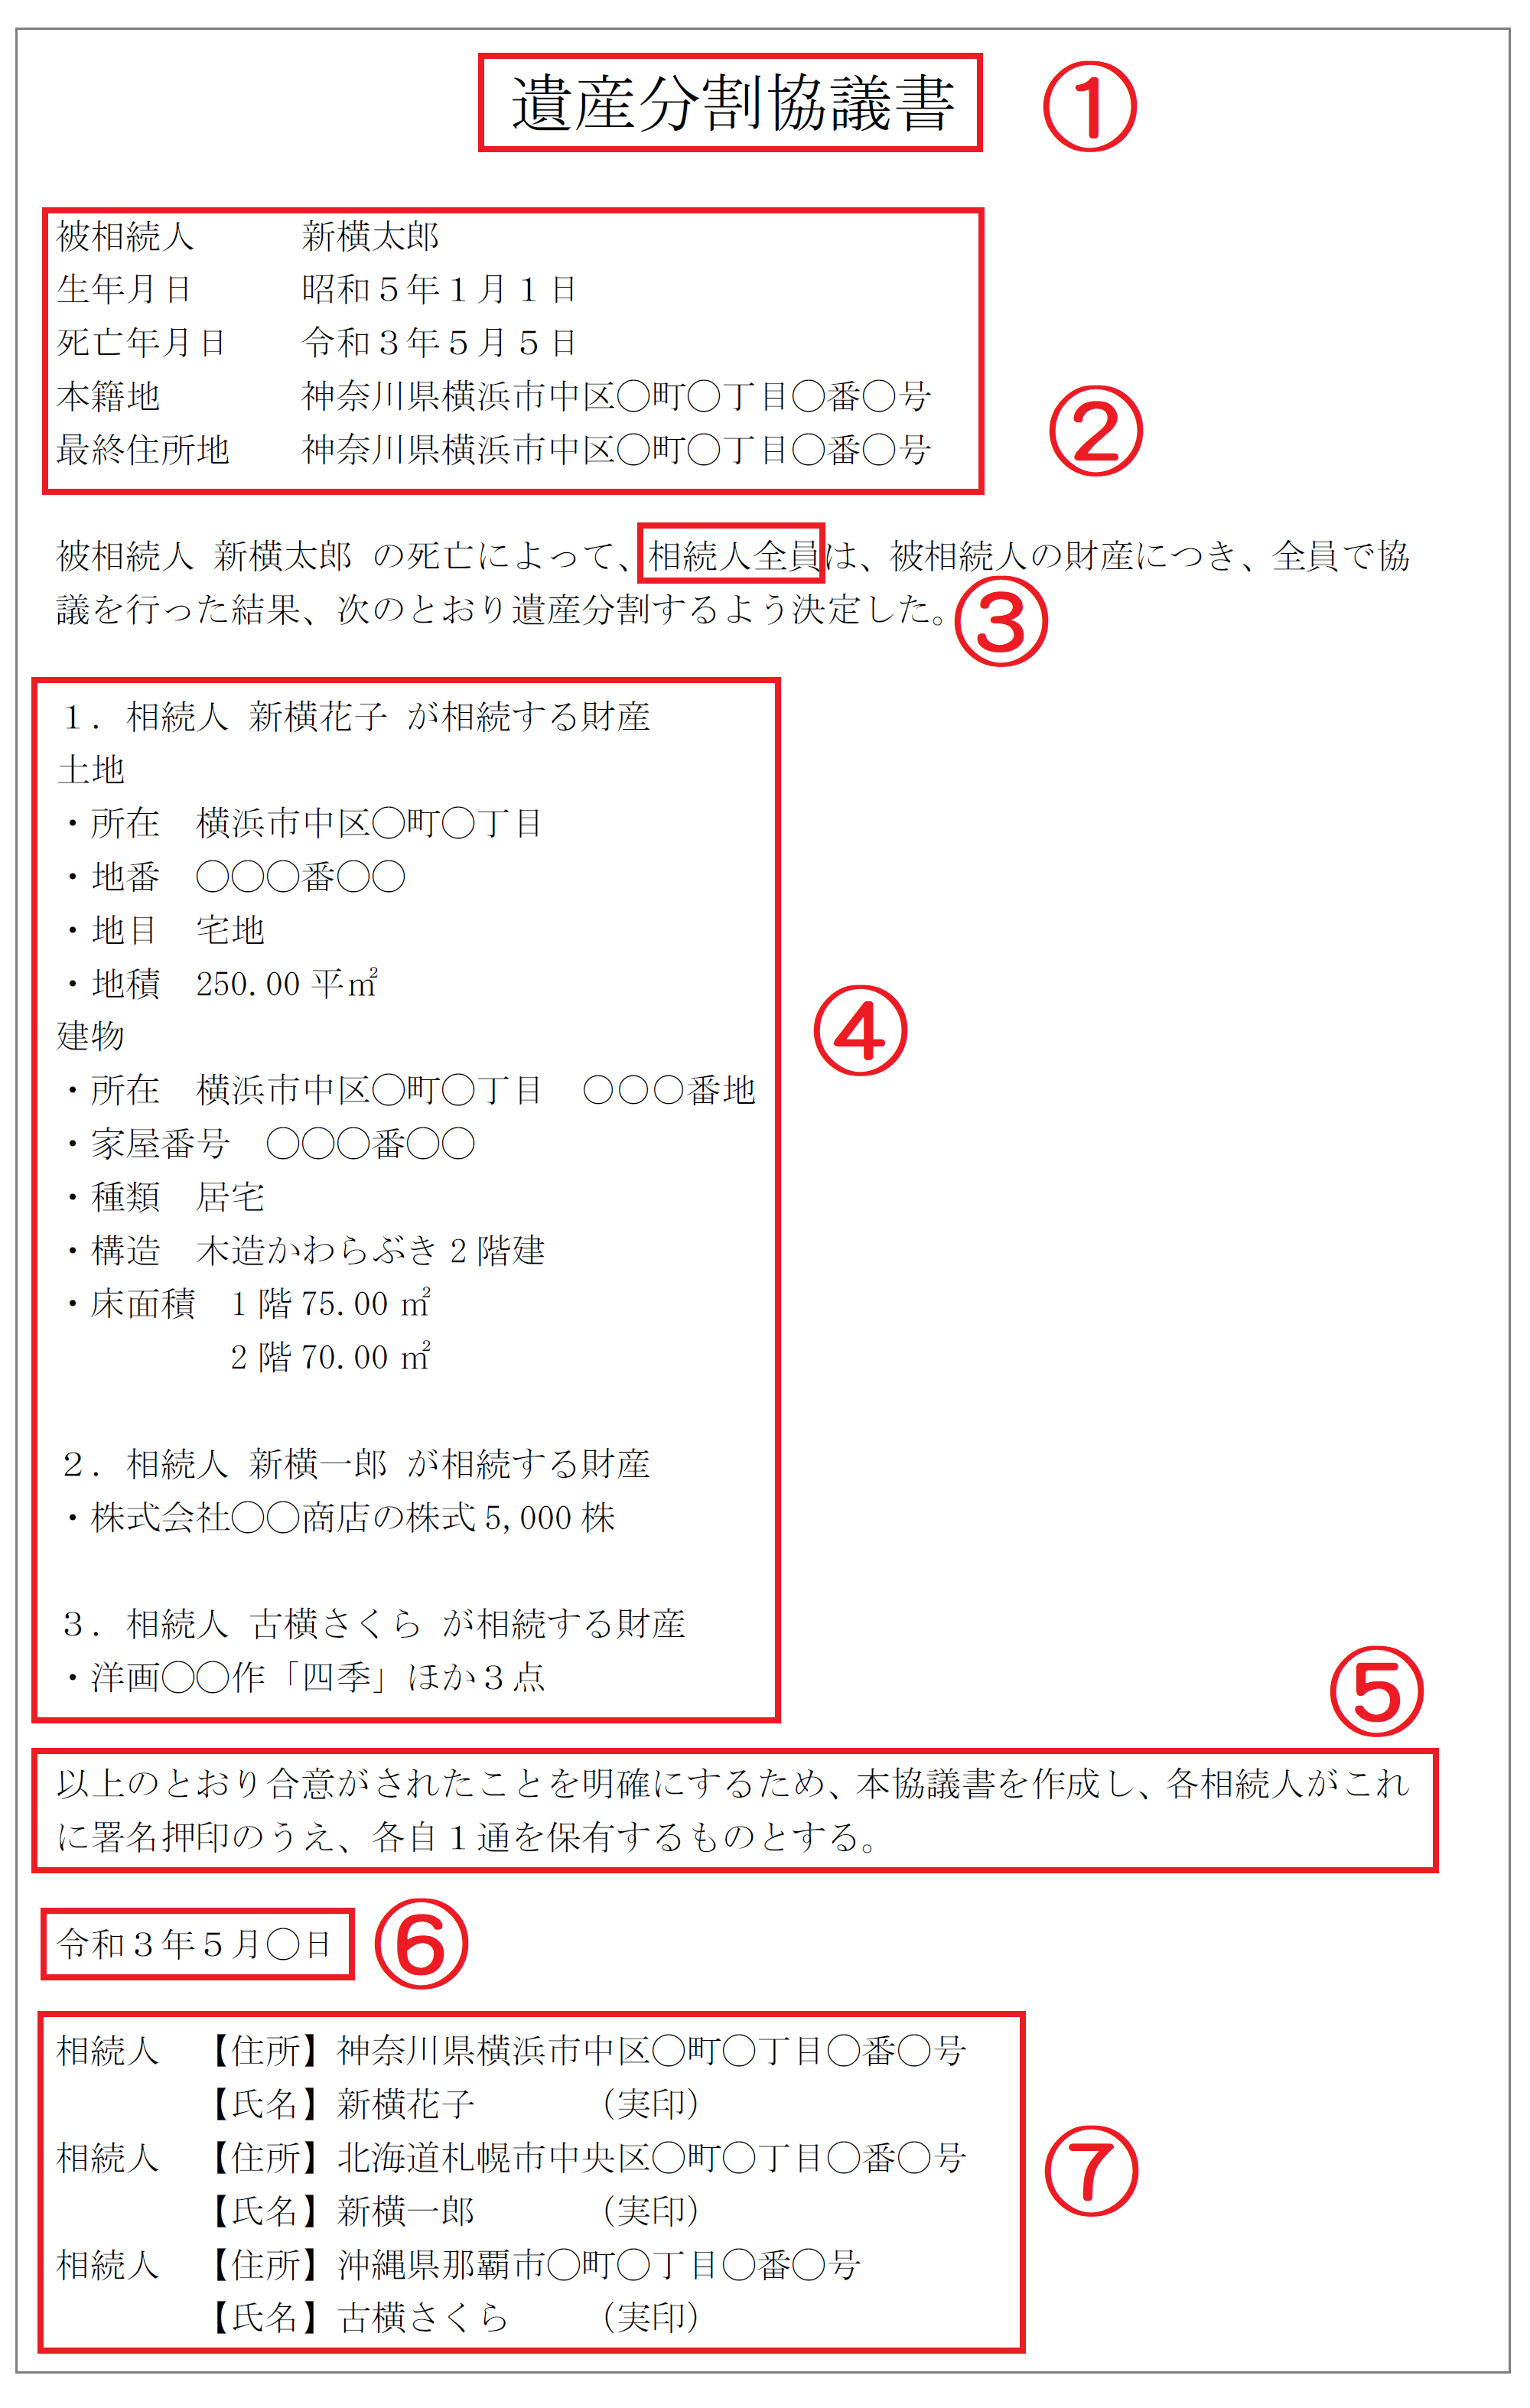
遺産分割協議書に記載する項目
遺産分割協議書は、一般的に次の順で書きます。
- タイトル:「遺産分割協議書」
- 被相続人の情報:氏名、生年月日、死亡年月日、最後の住所、最後の本籍、登記簿上の住所
- 相続人の情報:誰が相続するのかを記載
- 相続財産についての記載
- 相続人全員が同意して署名、押印した事実、協議書を何通作成しているかを記載
- 協議が成立した日を入れる
- 相続人全員の住所・署名・押印
<相続財産の書き方>
相続財産の書き方は、種類ごとに次の点に注意します。
| 相続財産の項目 | 記載ポイント・注意点 |
|---|---|
| 不動産 | 登記事項証明書(登記簿謄本)を参考に、所在、地番、家屋番号などを正確に記載 |
| 現金 | 自宅や財布の中に残る現金、亡くなる直前に引き出したまとまった現金があれば記載 |
| 預貯金 | 金融機関・支店名、口座の種類、口座番号、「~のすべて」と記載しておくともれがない。残高証明書を取得してより正確な情報を記載しても可 |
| 有価証券 | 取引明細や、残高証明書などで正確な情報を記載 |
| その他相続財産 | 火災保険の加入状況や家財一式、電話加入権などを記載。後のトラブル回避のため、相続税申告のときは申告書に未収金、未払金、葬式費用に関することも記載する |
| 代償金もしくは代償財産 | 代償金を支払う場合の記載、義務ではないが、いつまでに支払うかについても記載する |
| 自動車 | 車検証を見て、自動車登録番号と車台番号を記載 |
| 把握できていない財産 | 遺産分割協議書を作成した後で、把握できていない財産があった場合の扱いについて記載することも可能 |
| 後日判明した財産 | 再協議するか、取得者を決めておくか、法定相続分で分けるかを定めておく |
- 住所はあらかじめ印字していても自書でも可
- 名前は自署し、実印を押印する
- 空いている箇所に捨印を押す(専門士業が作成した場合。簡単な誤字脱字を訂正しやすい)
- 相続人は、一般的に年齢が上の人から順に記載する
- 財産は不動産から記載する
- プラスの財産を記載し終えてから、ローンや借金などマイナスの財産を記載する
財産ごとの具体的な文例は、次章で14パターンを紹介します。

遺産分割協議書の書き方|14種類の文例
ここでは、14の例文とともに、遺産分割協議書の書き方を紹介します。
書式は縦書き・横書きのどちらでも構わず、手書きでもパソコンでも有効です。大切なのは、相続財産を正確に記載し、「誰が、どの財産を、どのように引き継ぐのか」を明確に示すことです。
次の4点を満たしていないと、受理されなかったり無効になったりする可能性があります。
- 誰がどの財産をどれだけ相続するのかを明記する
- 相続人の人数分を作成し、各自が保管する
- 相続人全員が自筆で署名する
- 相続人全員が実印を押印する
作成した遺産分割協議書は、相続が発生した日にさかのぼって効力を発揮します。
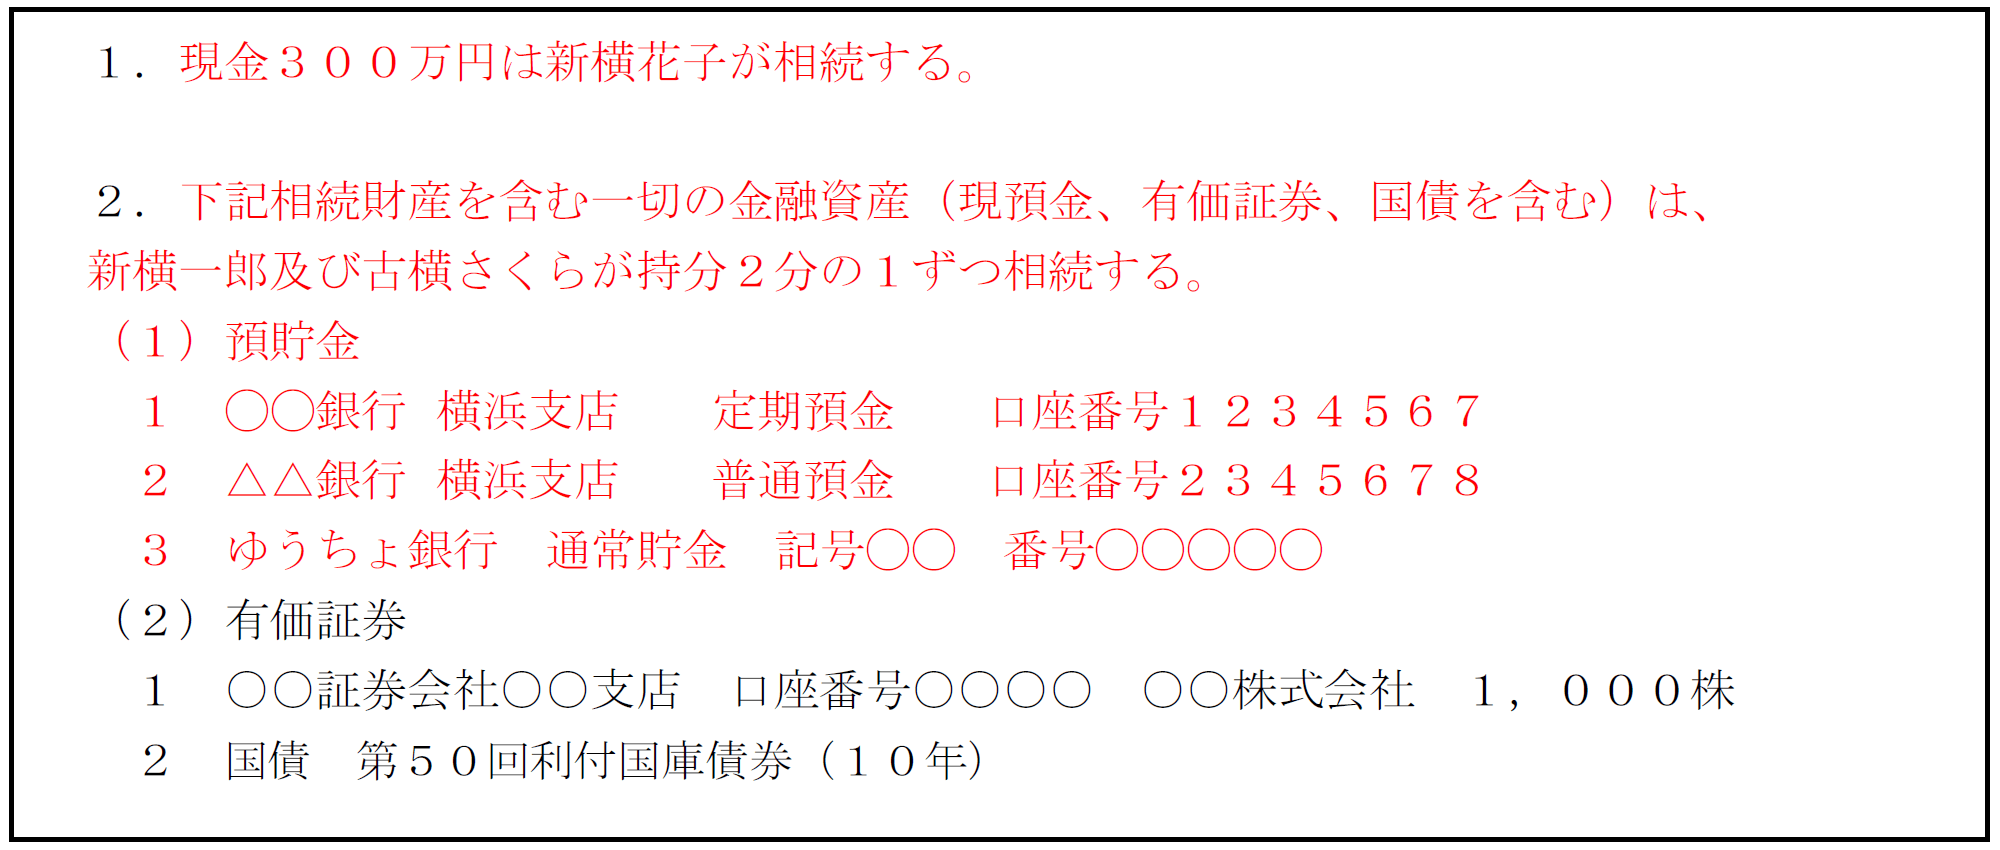
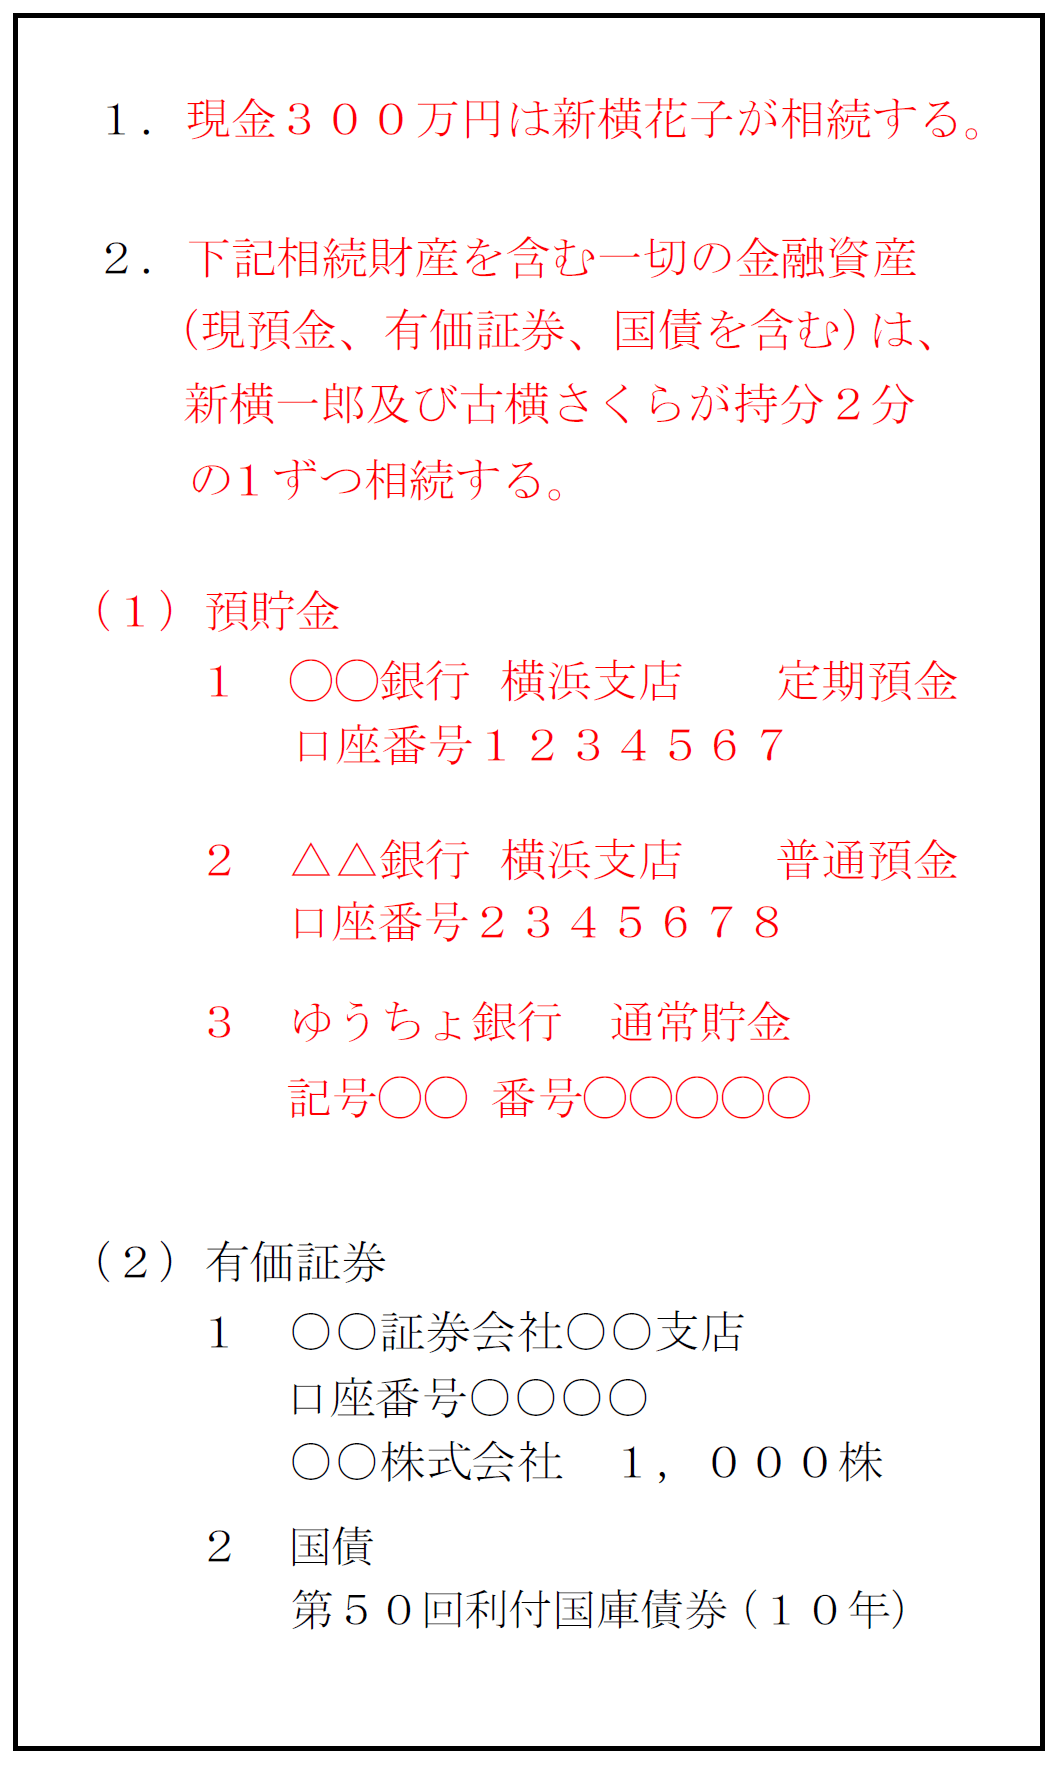
(1)現預金の遺産分割協議書文例
<記載ポイント>
預貯金の遺産分割は、下記項目を漏れなく記載します。
- 銀行名
- 支店名
- 種別(普通預金か定期預金か等)
- 口座番号
- 口座名義
<NG文例>
・預金に関する遺産分割協議のNG文例①
金額を細かく指定することはおすすめできません。
金額を指定しても間違いではありませんが、預貯金口座内のお金は相続開始時から変動することがあります。遺産分割協議書によって相続発生以降の入出金は精算できますが、煩雑さを回避するために金額の記載を行わないのが一般的です。
遺産分割の指定方法は、金額で指定することも可能ですが、割合で分けることも可能です。
手続きの日まで残高が変動している可能性があるため、相続内容は割合で指定したほうがスムーズにいく可能性があります。
・預金に関する遺産分割協議のNG文例②
●●(相続人の氏名)は、◇◇銀行▽▽支店の普通口座を相続する。
口座ごとに分ける方法もおすすめできません。残高は葬儀代や病院代の精算などで変動し、解約してみたら想定より少なく、トラブルになることがあるためです。なお、相続発生後の未収入金や葬儀代・病院代は、遺産分割協議で精算できます。
「普通預金」などの曖昧な表現も避けましょう。同一支店の定期預金や別支店の普通預金があると、承継先がわからず金融機関が手続きを進められないことがあります。記載が漏れた口座があると、追加で遺産分割協議が必要になり、時間もかかります。
(2)不動産(一軒家の場合)の遺産分割協議書文例
<記載ポイント>
遺産として一軒家の場合の分割協議書は、登記簿の甲欄に下記項目を記載するようにします。
- 所在
- 地番
- 地目
- 地積
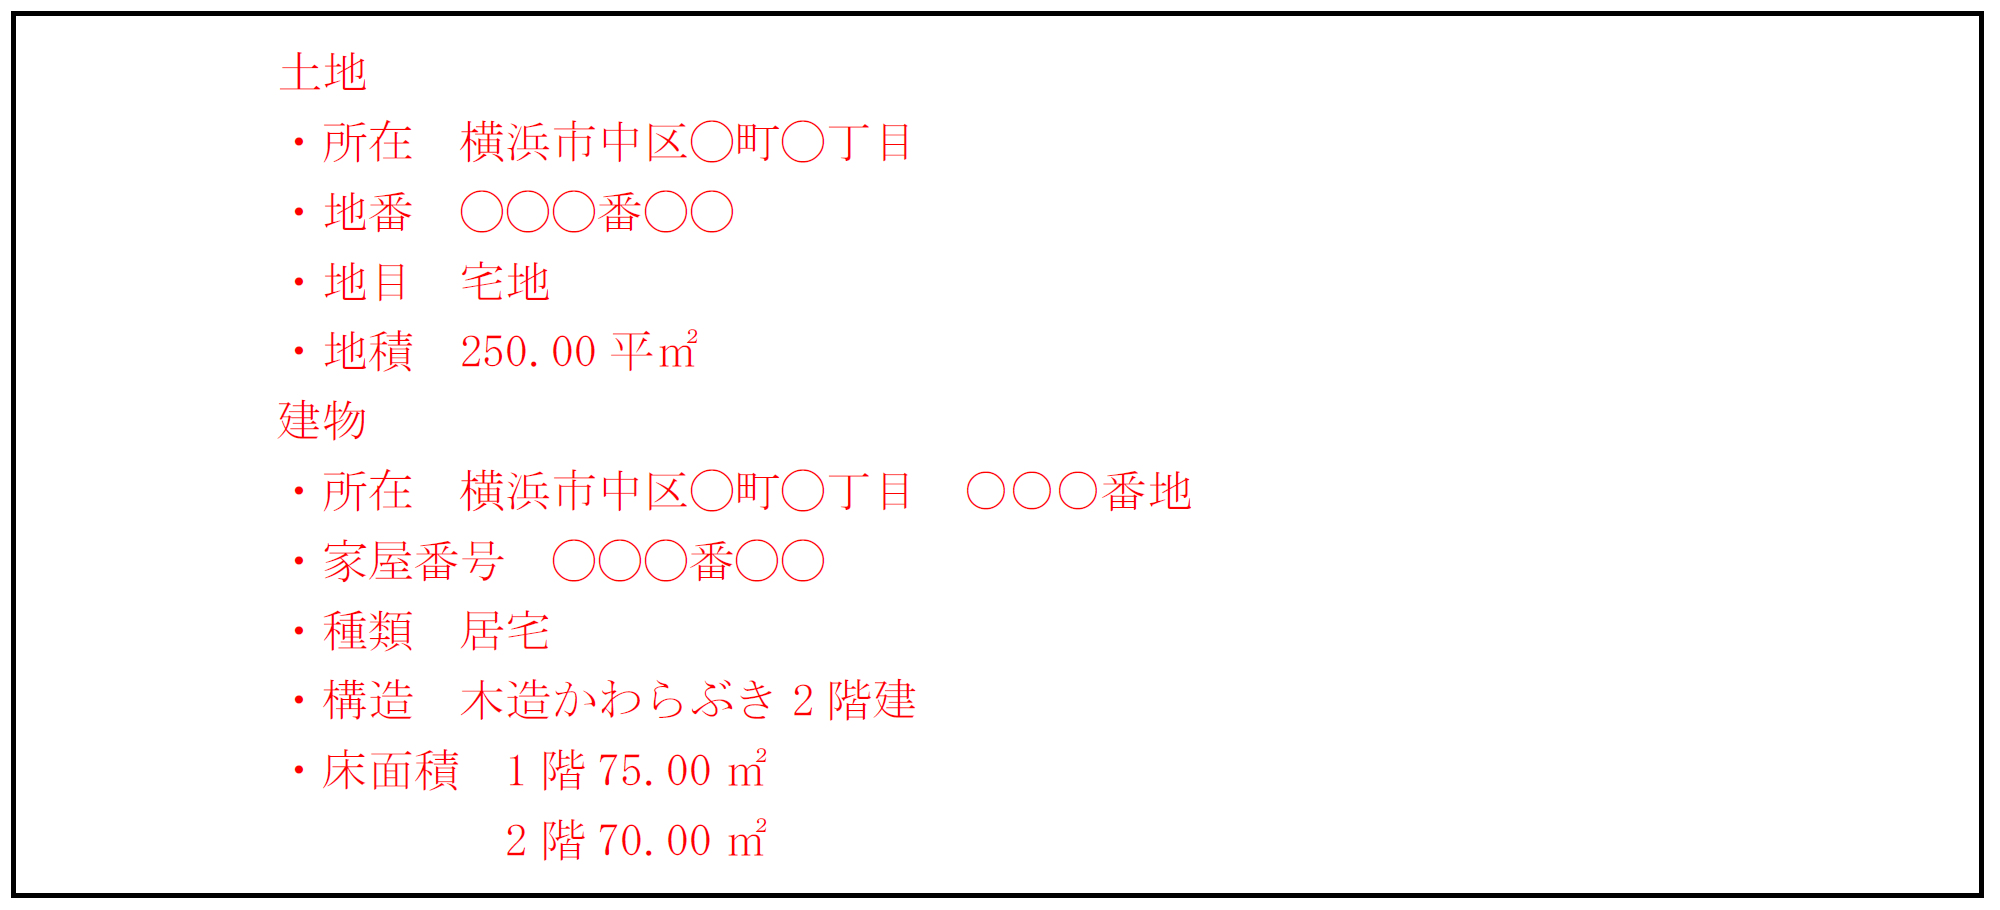
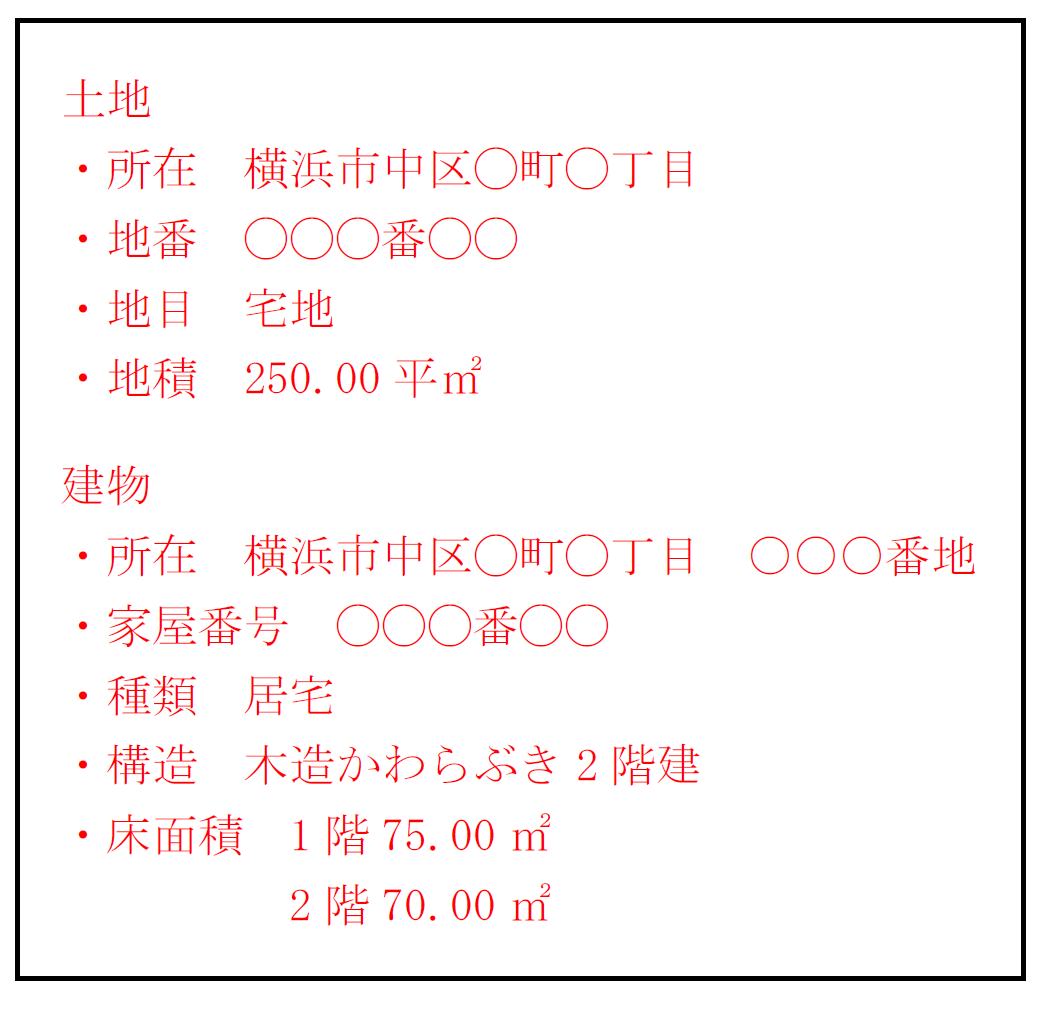
(1)土地
所 在 東京都△△区〇〇
地 番 ○○番○○
地 目 宅地
地 積 ○○.○○平方メートル
(2)建物
所 在 東京都△△区〇〇 ○○番○
家屋番号 〇〇番〇
種 類 居宅
構 造 木造瓦葺2階建て
床面積 1階部分 〇平方メートル
2階部分 ○平方メートル
(3)不動産(マンションの場合)の遺産分割協議書文例
<記載ポイント>
遺産としてマンションの場合の分割協議書も登記簿の記載どおりに記載します。
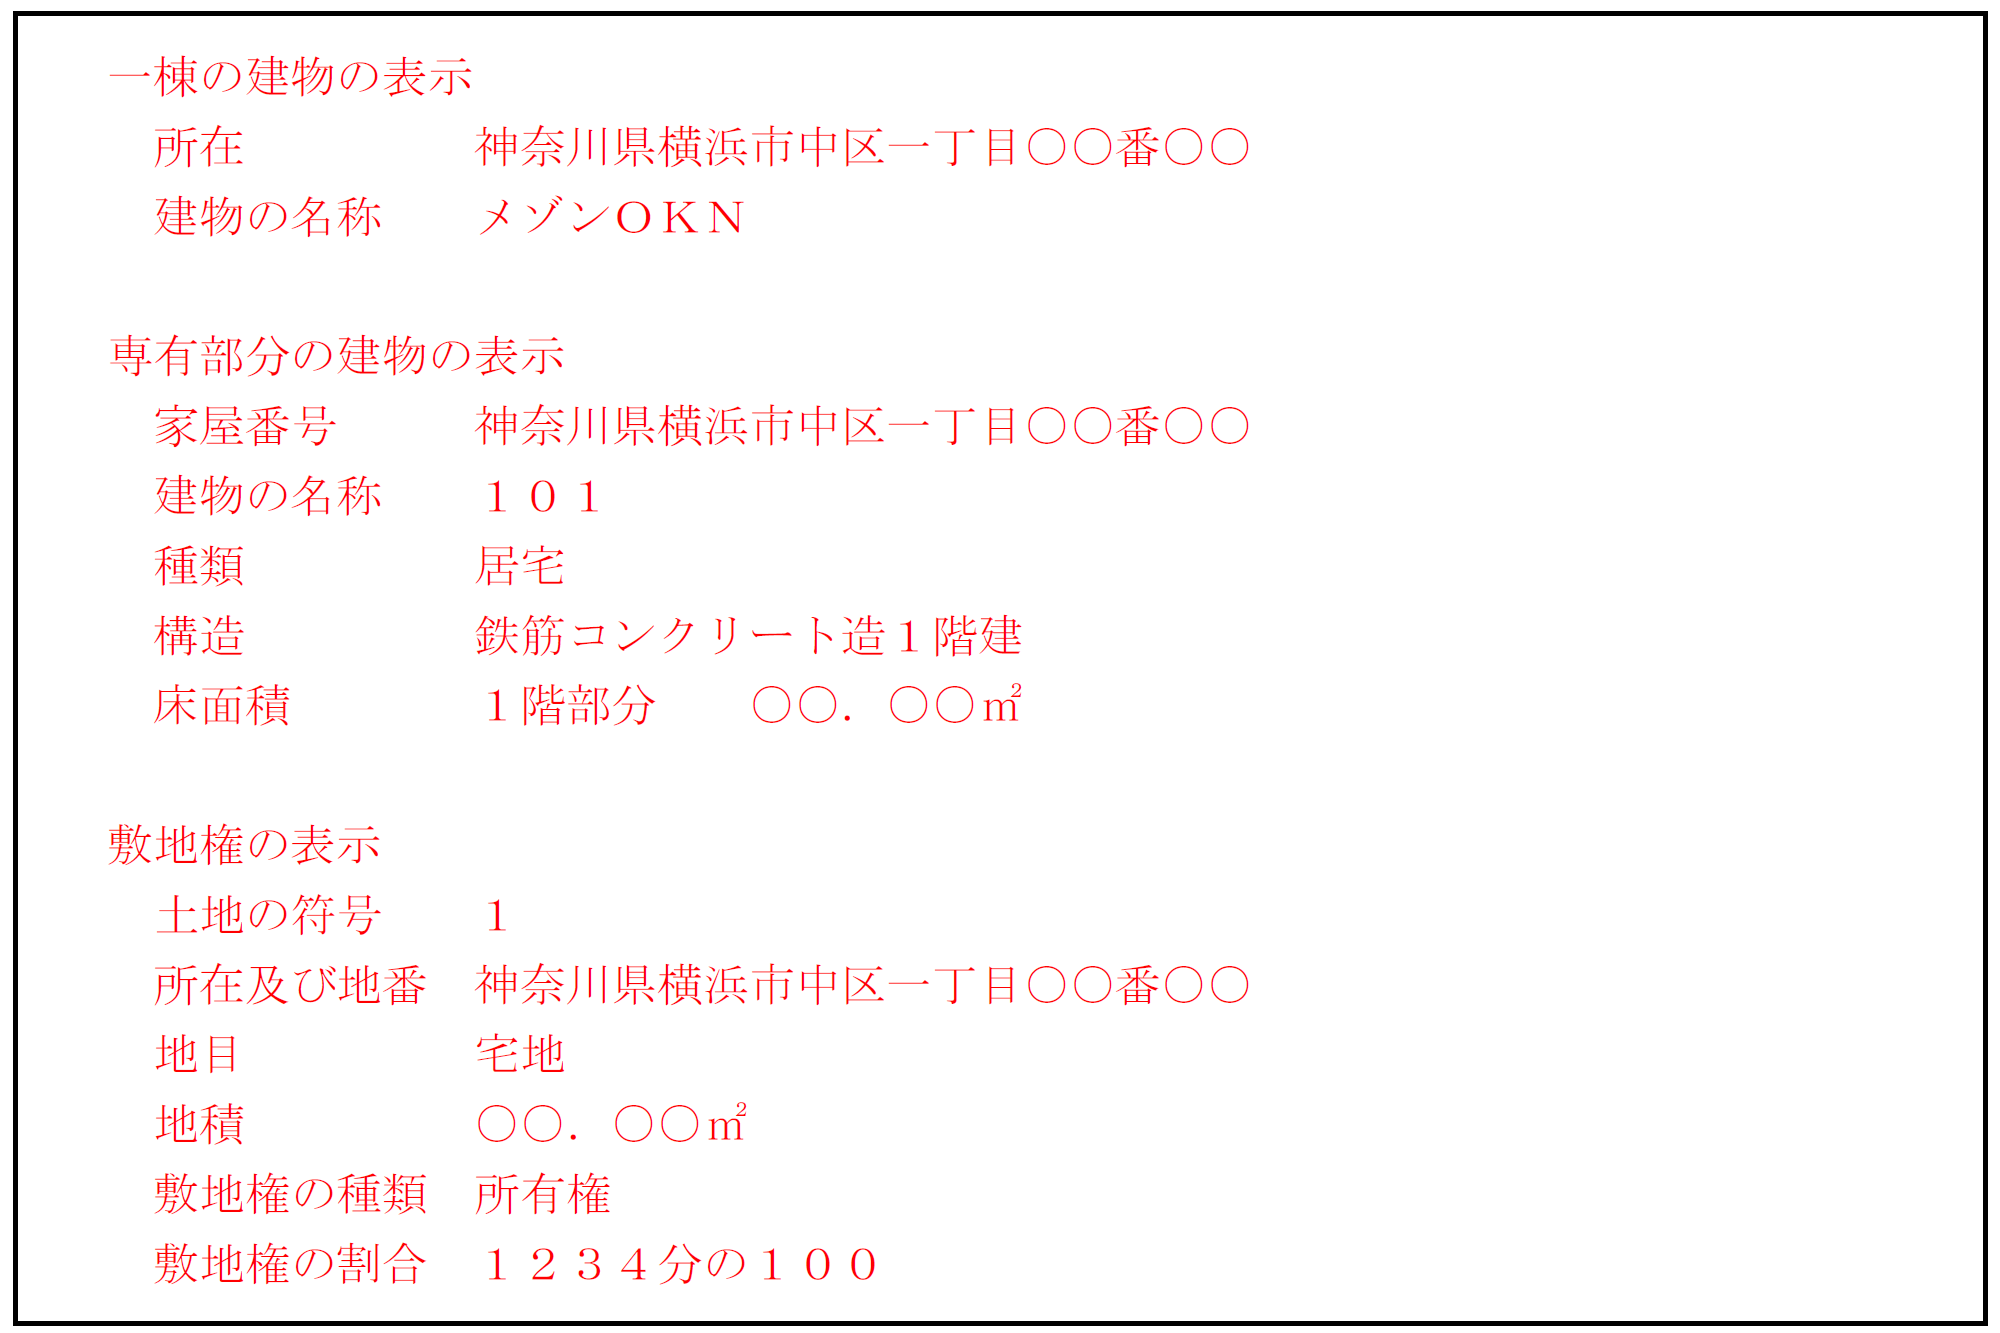
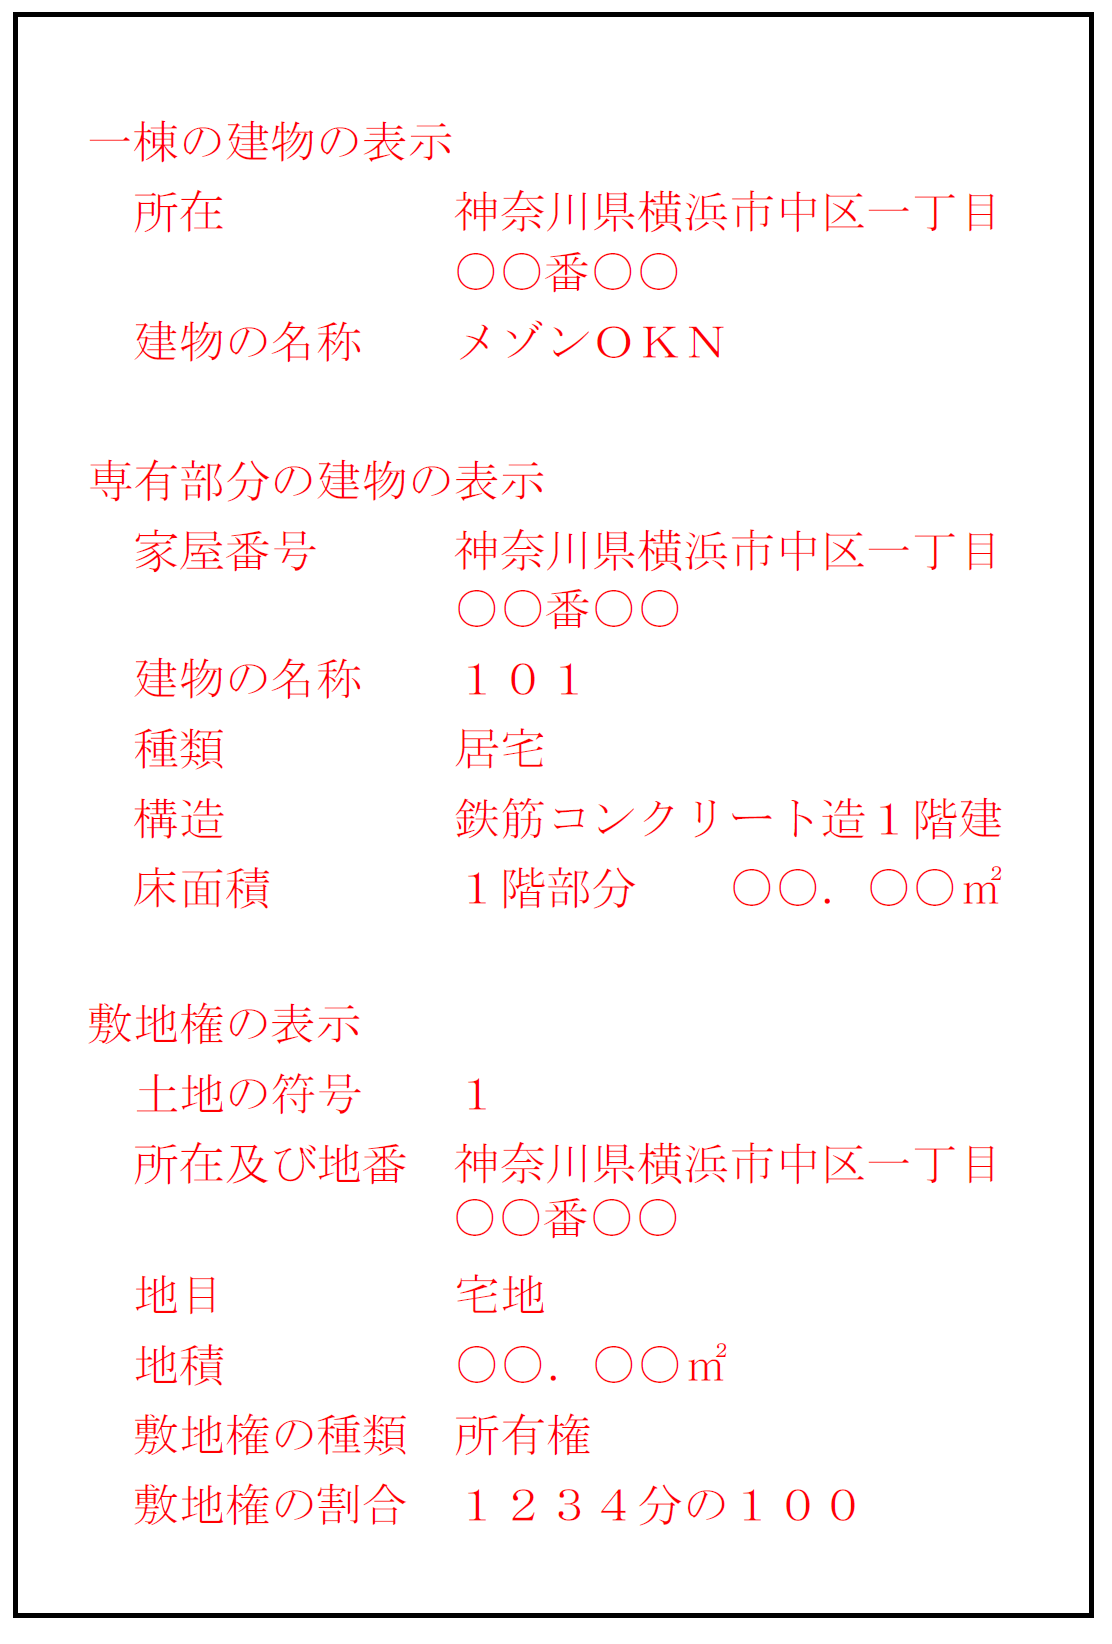
一棟の建物の表示
所在 ――――――――――
建物の名称 ――――――――――
占有部分の建物の表示
家屋番号 ――――――――――
建物の名称 ――――――――――
種類 ――――――――――
構造 ――――――――――
床面積 ――――――――――
(4)不動産(共有持分の場合)の遺産分割協議書文例
<記載ポイント>
不動産を持ち分で相続する場合の分割協議書は登記簿の記載にのっとり、持ち分を誰が相続したのかを明記します。
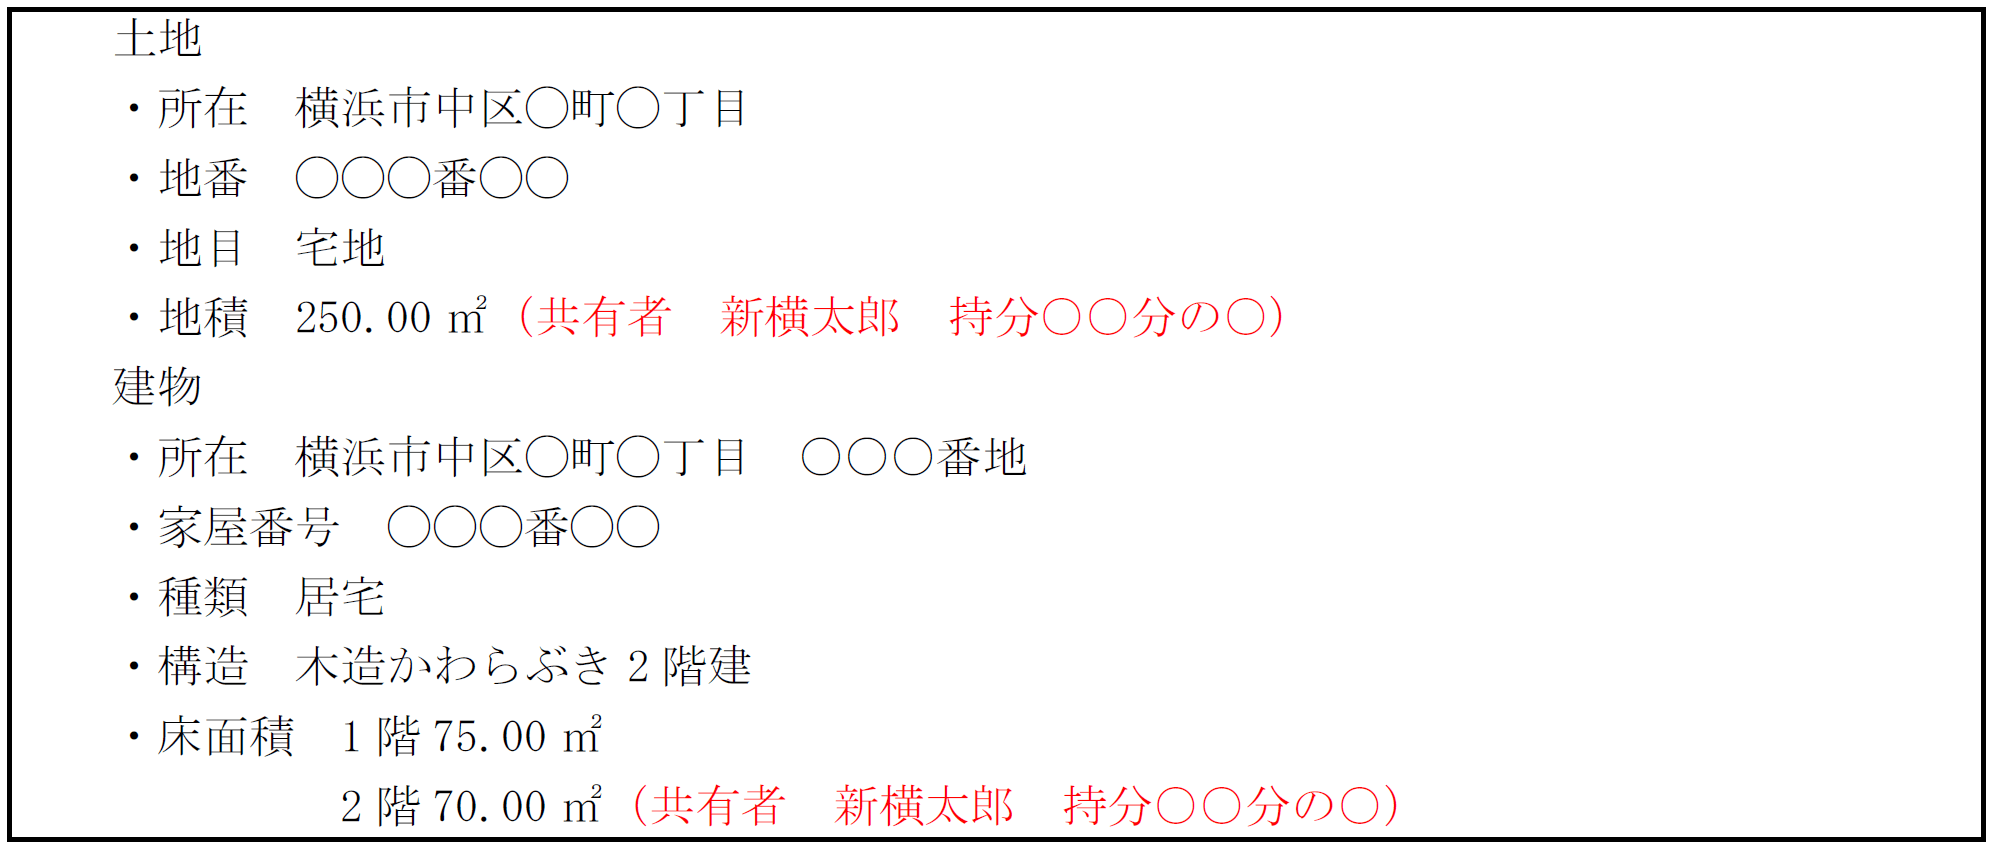
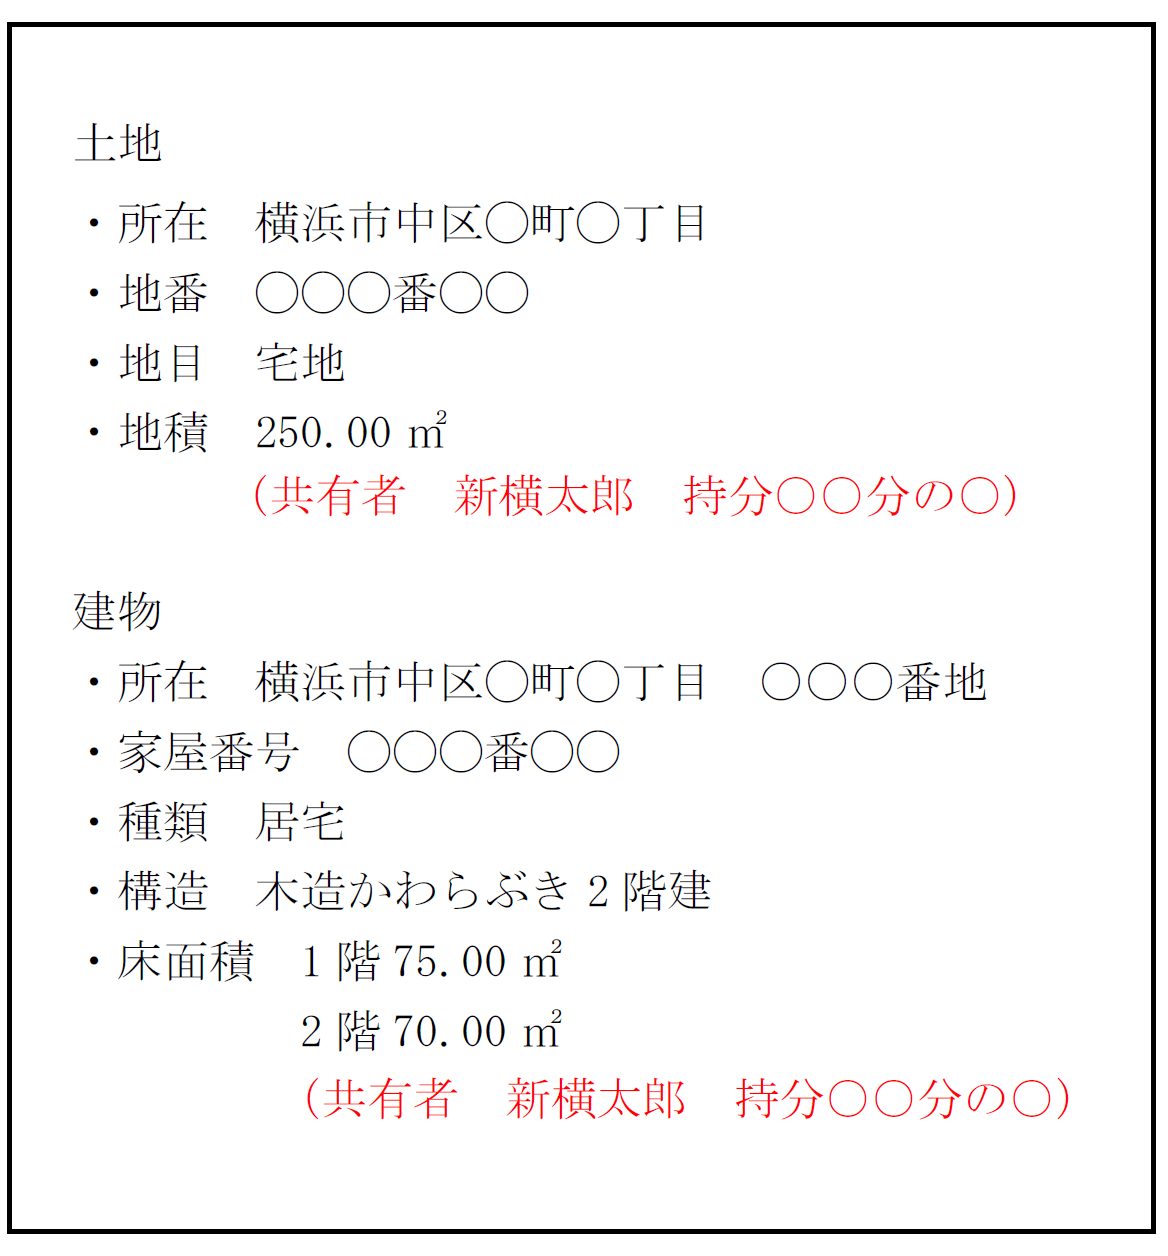
土地
所在 ――――――――――
地番 ――――――――――
地目 宅地
地積 〇〇㎡(共有者 ▲▲ 持ち分〇〇分の〇)
建物
所在 ――――――――――
家屋番号 ――――――――――
種類 居宅
構造 木造かわらぶき2階建て
床面積 1階 〇〇㎡
2階 〇〇㎡(共有者 ▲▲ 持ち分〇〇分の〇)
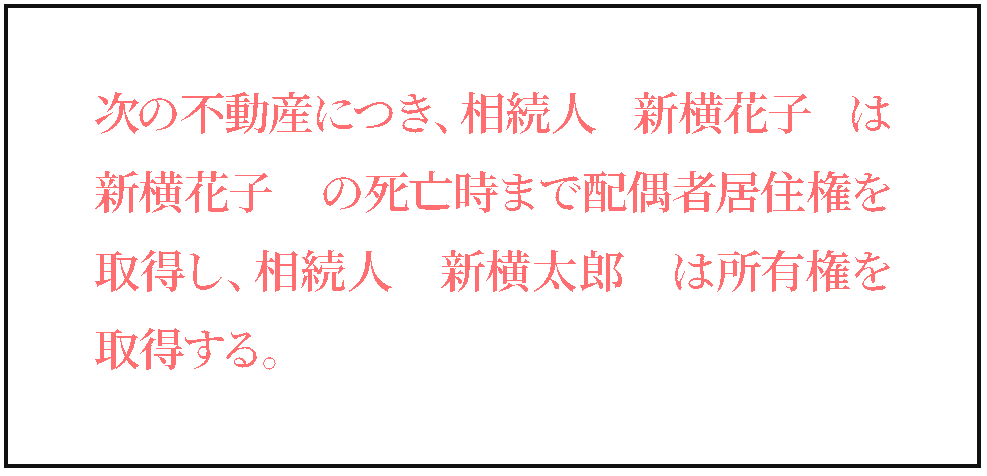
(5)配偶者居住権の遺産分割協議書文例
<記載ポイント>
遺産分割協議で配偶者居住権を取得した場合、遺産分割協議書にその旨を明記します。

(6)上場株式・出資金等の遺産分割協議書文例
<記載ポイント>
株式を取得したときは、下記項目を正確に記載します。
- 会社名
- 株式数
また、出資金も金融機関名と口数などを正確に記載する必要があります。
有価証券など
1. 〇〇証券会社 〇〇支店 口座番号〇〇〇〇 ◇◇株式会社1,000株
2. 国債 第〇回利付国庫債券(10年) 額面〇〇円
3. ▲▲株式会社 500株
(7)ゴルフ会員権の遺産分割協議書文例
<記載ポイント>
ゴルフ会員権を財産として取得したときは、下記項目を明記します。
- 会員権発行の会社名
- 会員権の証書
- 会員番号など
また、預り金・出資金がある場合はそれについても記載します。
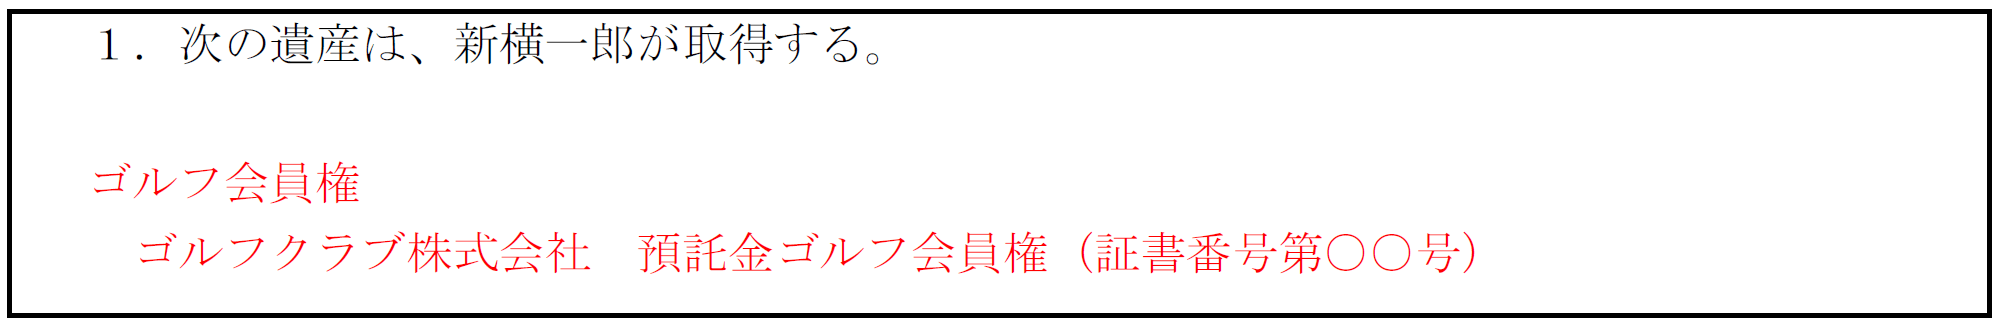
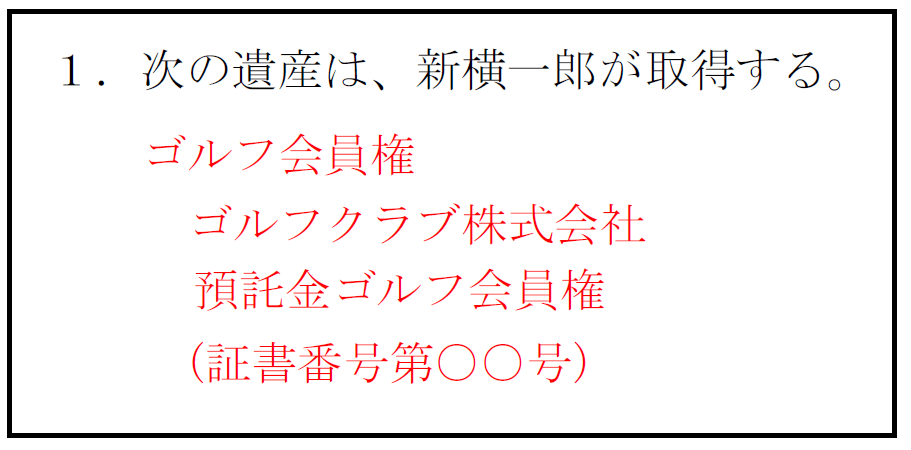
ゴルフ会員権
〇〇ゴルフクラブ株式会社 ゴルフ会員権 証券番号第〇〇号
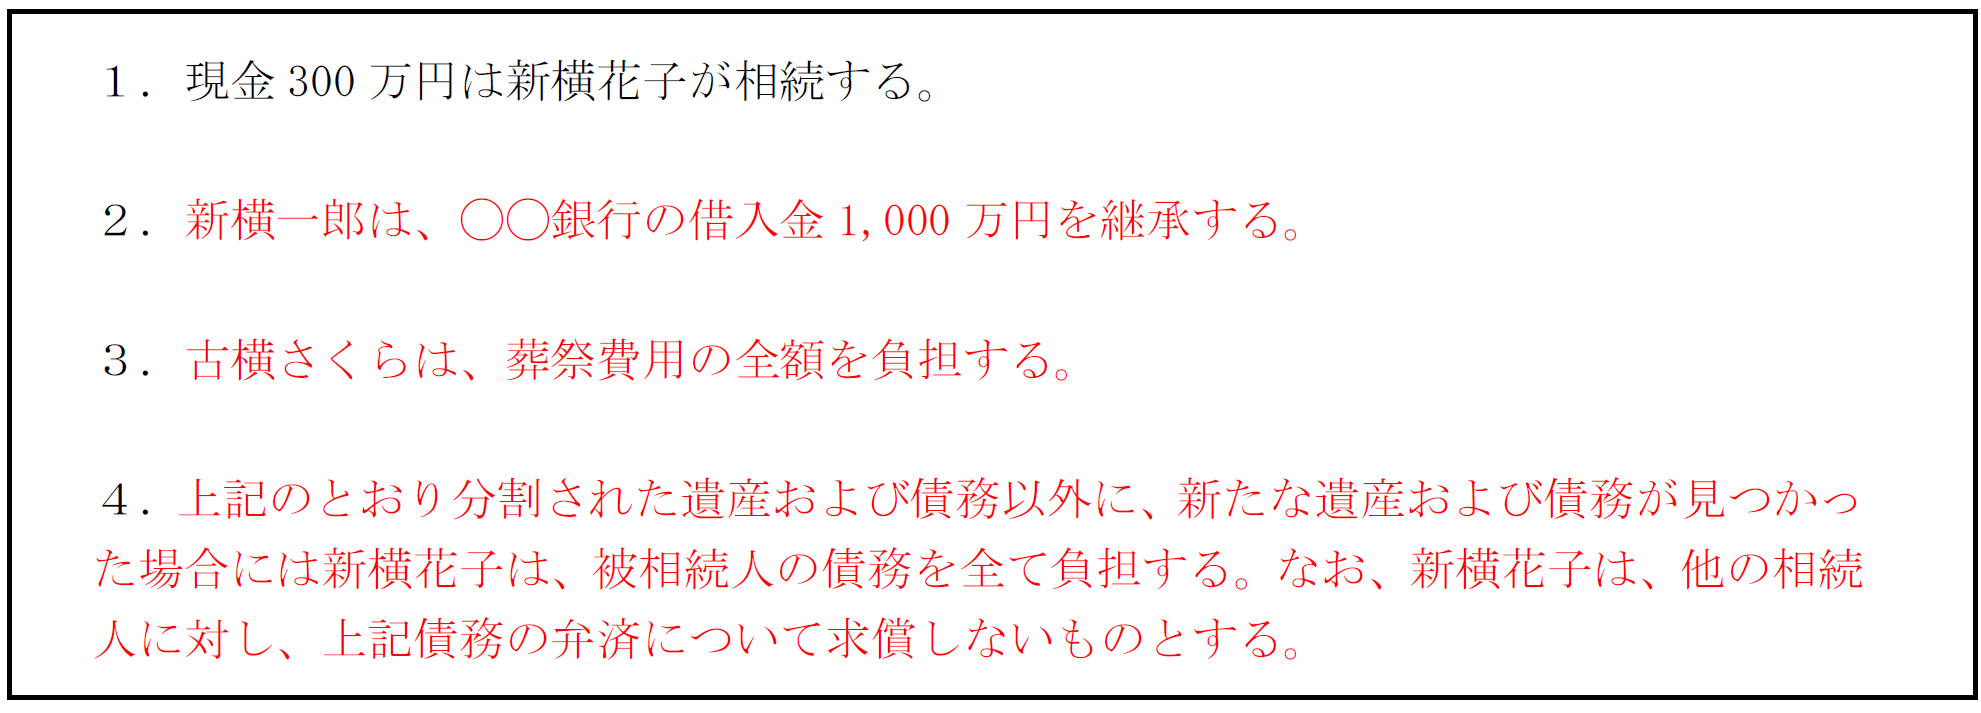
(8)葬式費用と債務の遺産分割協議書文例
<記載ポイント>
葬式費用は誰がどのような形で負担するのか、費用の清算方法などを明記します。
また、債務は誰が引き継ぎ支払うのかを明記しておくことが必要です。
(9)名義財産がある場合の遺産分割協議書文例
<記載ポイント>
遺産分割協議書に記載するときは、被相続人名義の預貯金と同じように、預貯金として記載するのが無難です。
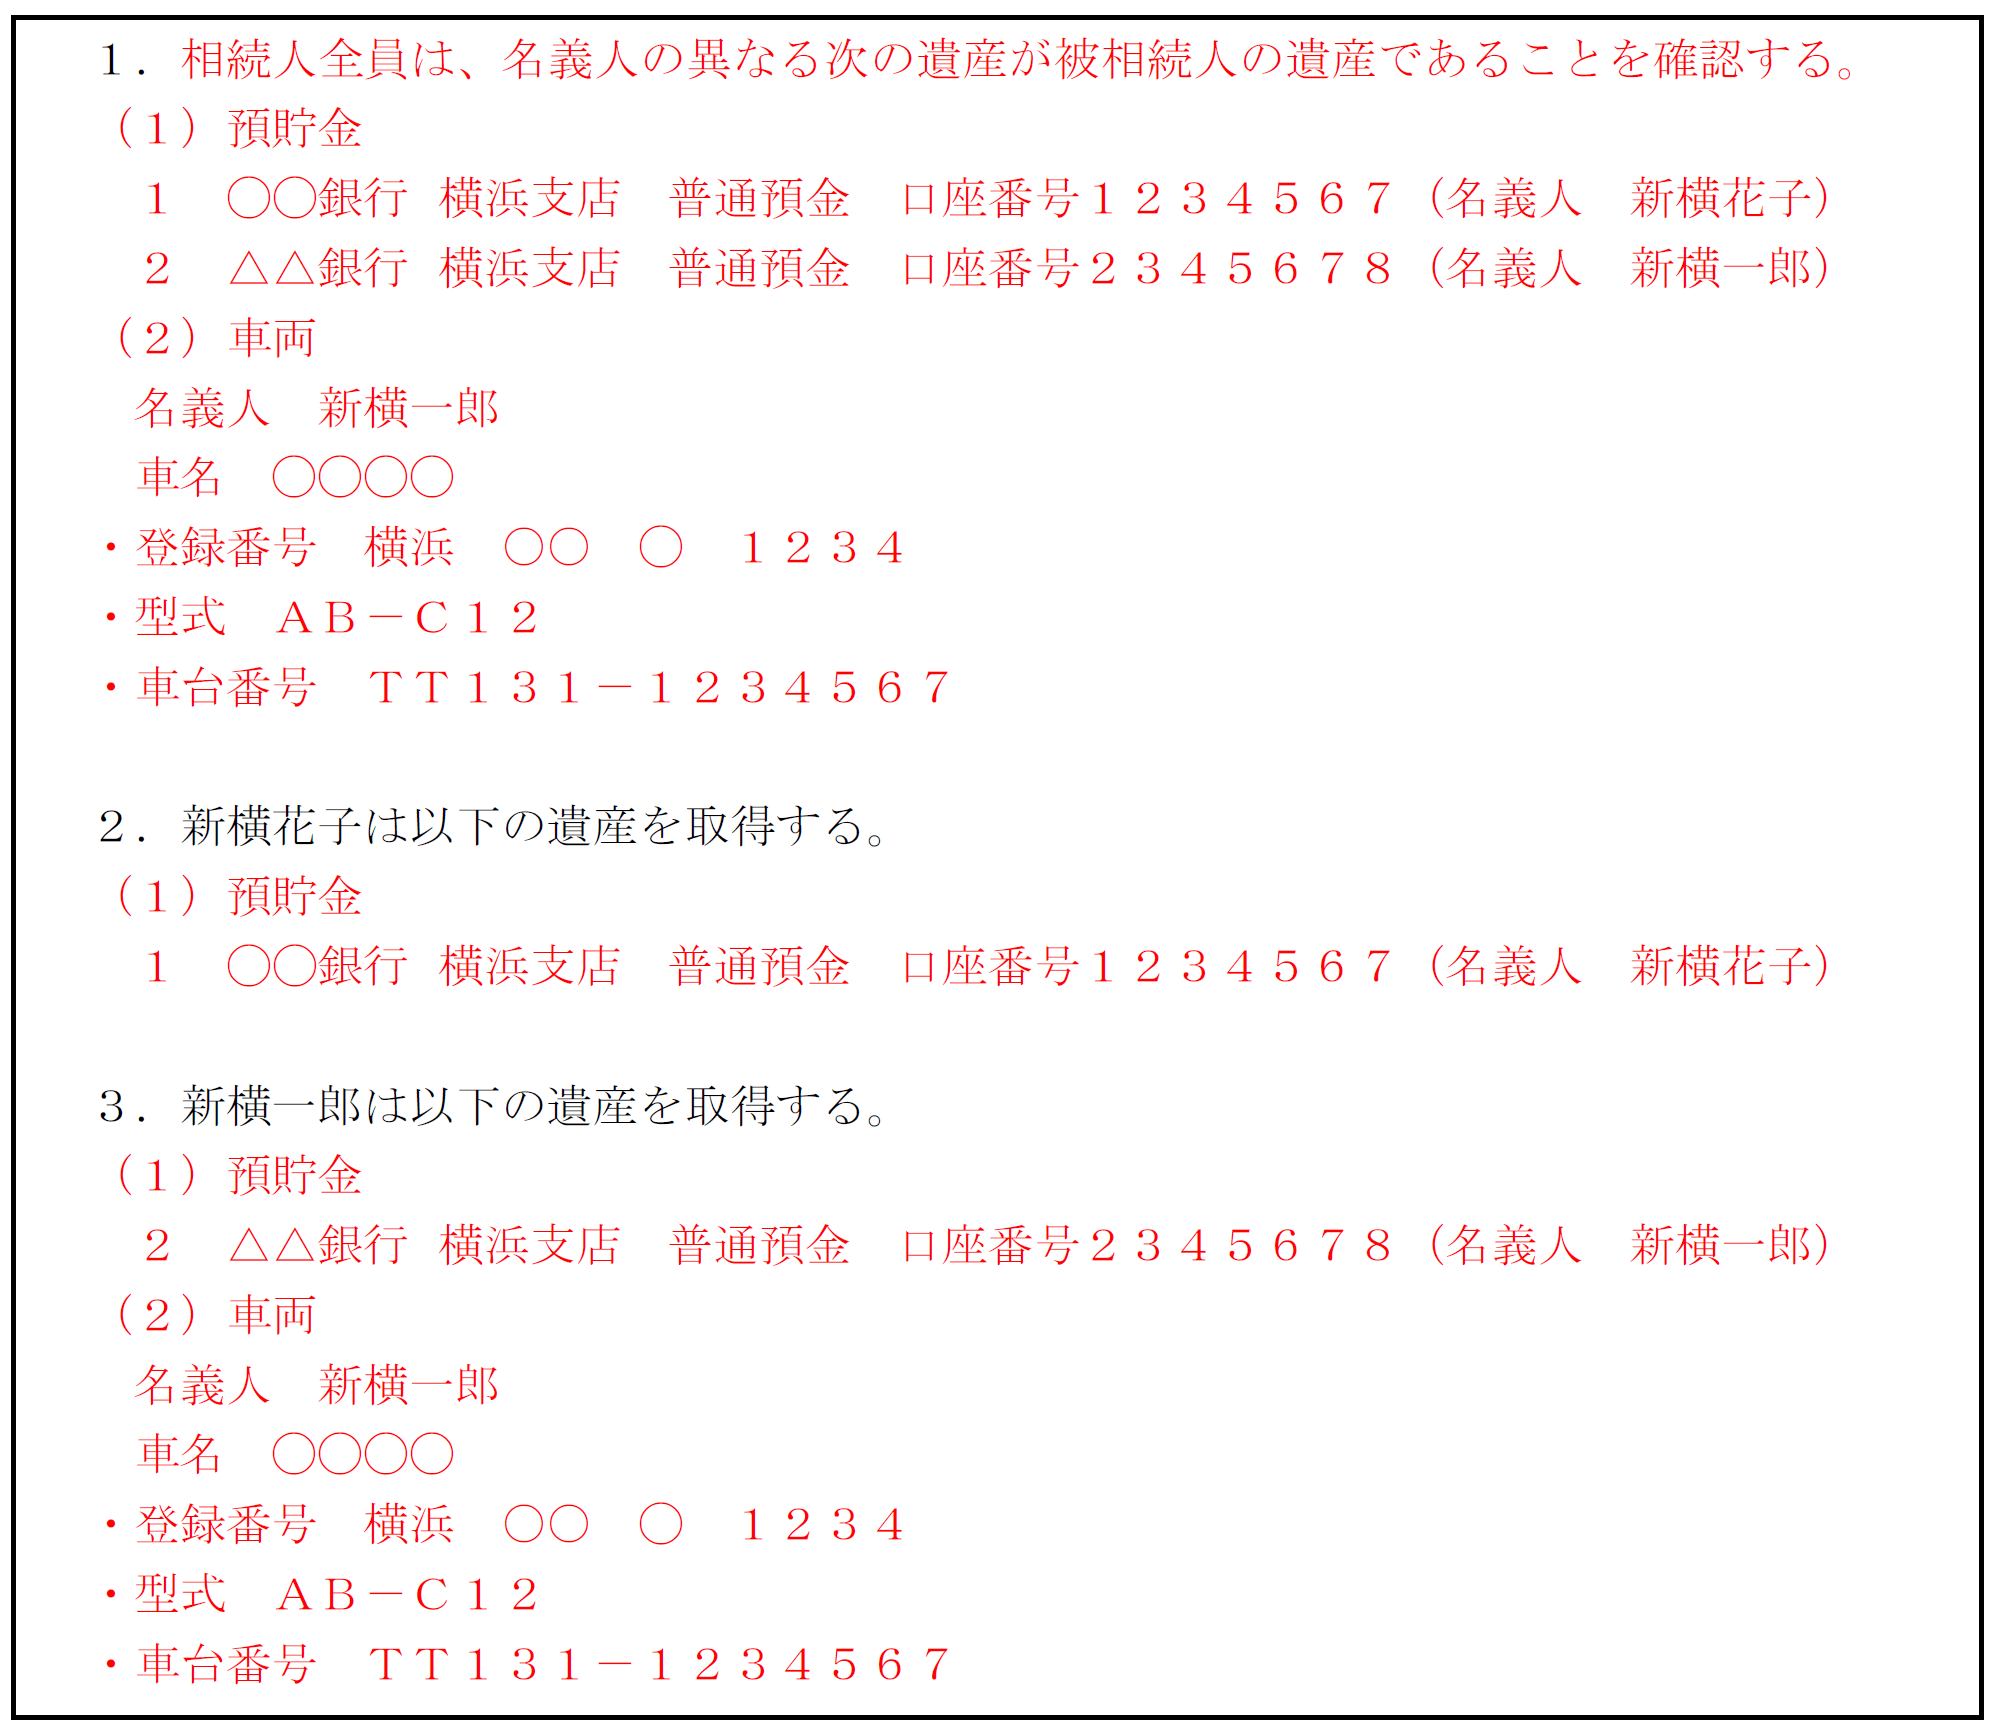
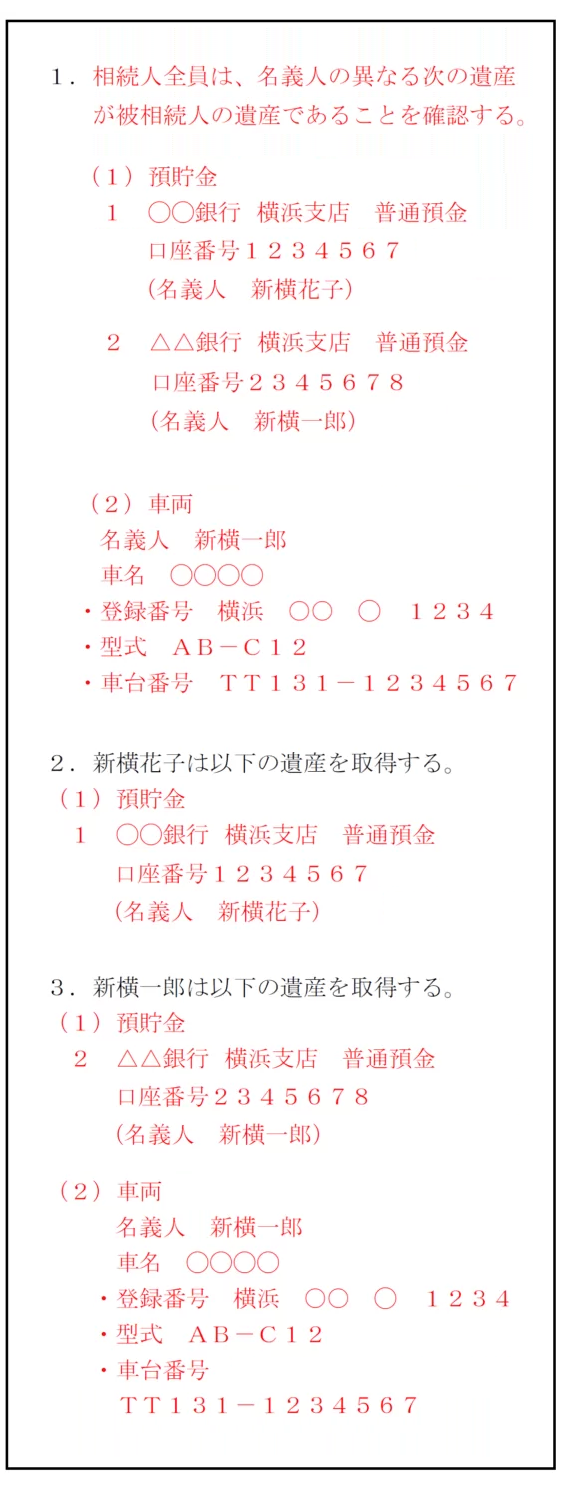
1. 預貯金
〇〇銀行〇〇支店 普通預金 口座番号〇〇〇〇〇(名義人●●)
※預金のほかにも保険や株などが名義財産に該当する可能性がありますので注意が必要です。
(10)代償分割がある場合の遺産分割協議書文例
ひとりの相続人が財産を得る代わりに、ほかの相続人に対して代償金を支払うことで清算する遺産分割を代償分割と言います。代償金の金額には明確な基準はなく、遺産分割協議で自由に決めることができます(法定相続分に応じて計算するのが一般的)。
<記載ポイント>
誰が誰に対し、どのようにいくらお金を支払うのかを明記します。支払時期は明記しなくても可能です。
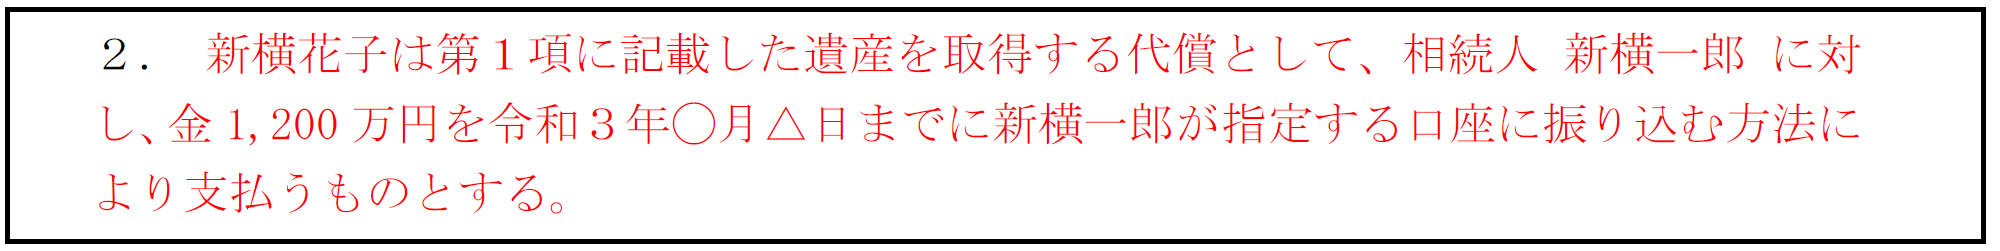
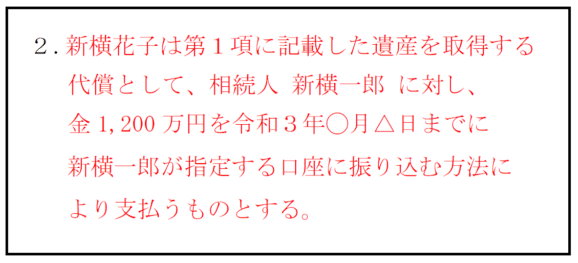
代償分割について詳しく知りたい方は、以下の記事もご覧ください。
(11)換価分割がある場合の遺産分割協議書文例
不動産や株式などの資産を売却してお金にし、ほかの相続人と分け合う方法を換価分割と言います。不動産や株式は売却に時間がかかるため、財産を共有登記か単独登記かを決め、遺産分割協議書に記載します。
<記載ポイント>
分配した換価代金に贈与税がかからないようにするためには、遺産分割協議書に「相続人全員の合意により換価分割を行い、その代金を具体的にどう分配したか」を明記しておく必要があります。税務署から贈与とみなされないよう、単なる金銭授受ではなく、遺産分割の一環としての換価処理であることがわかる表現にすることが重要です。
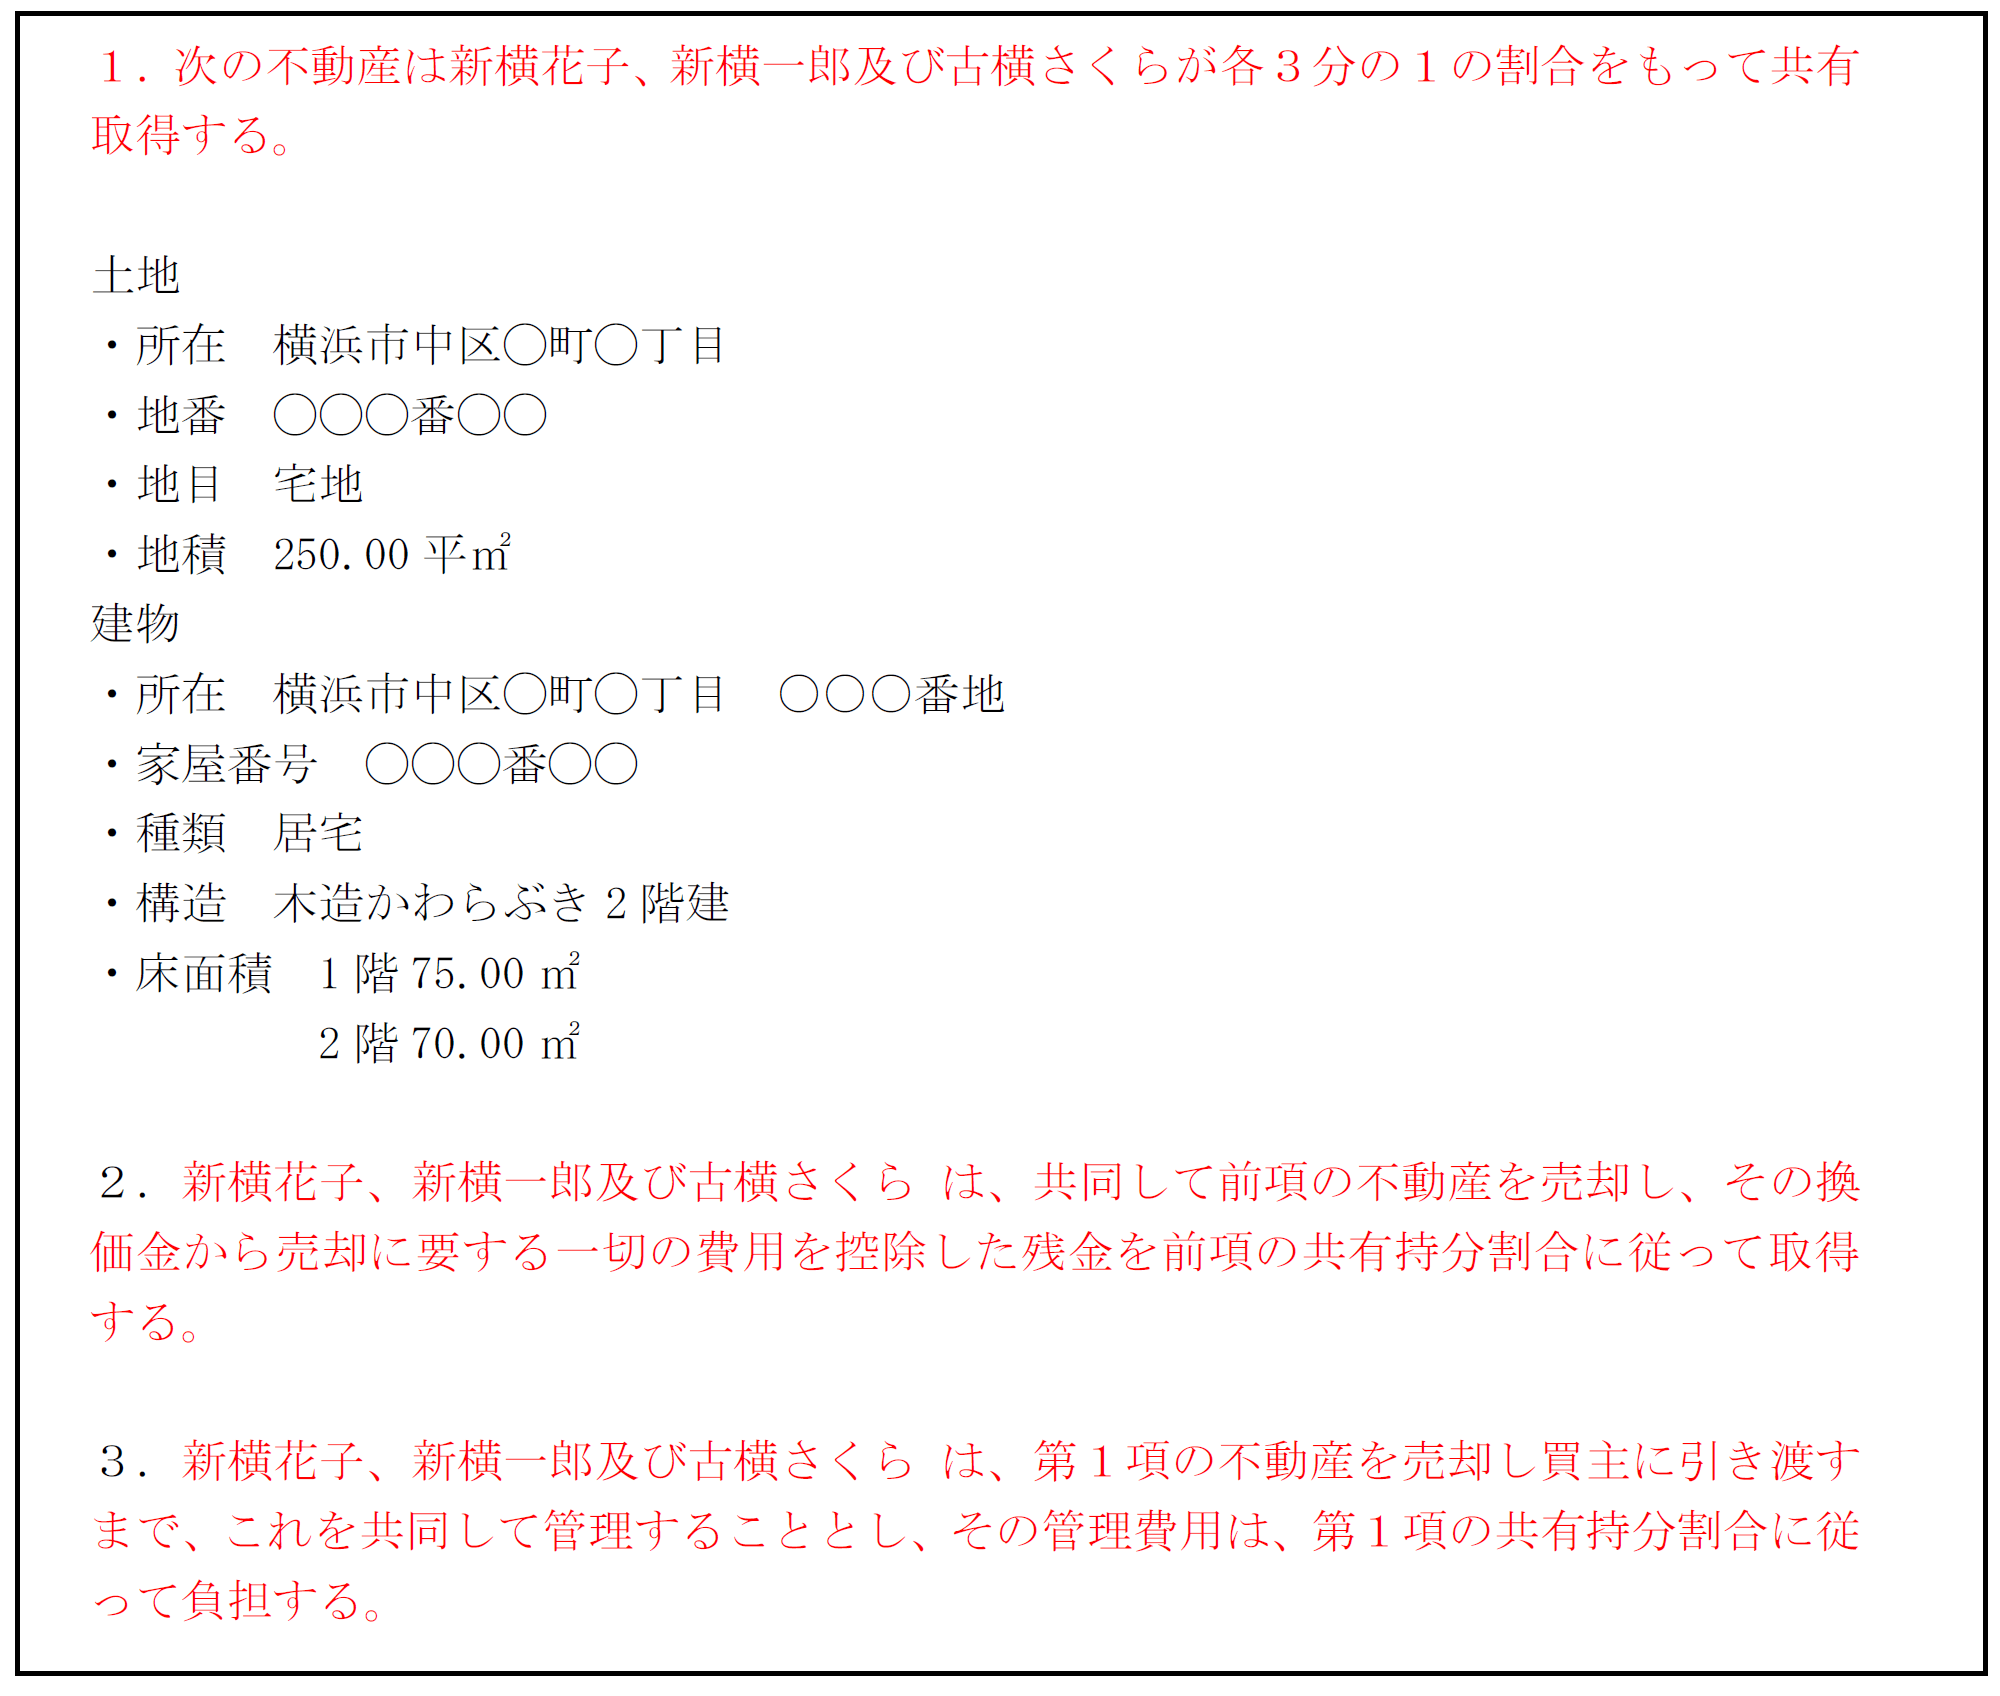
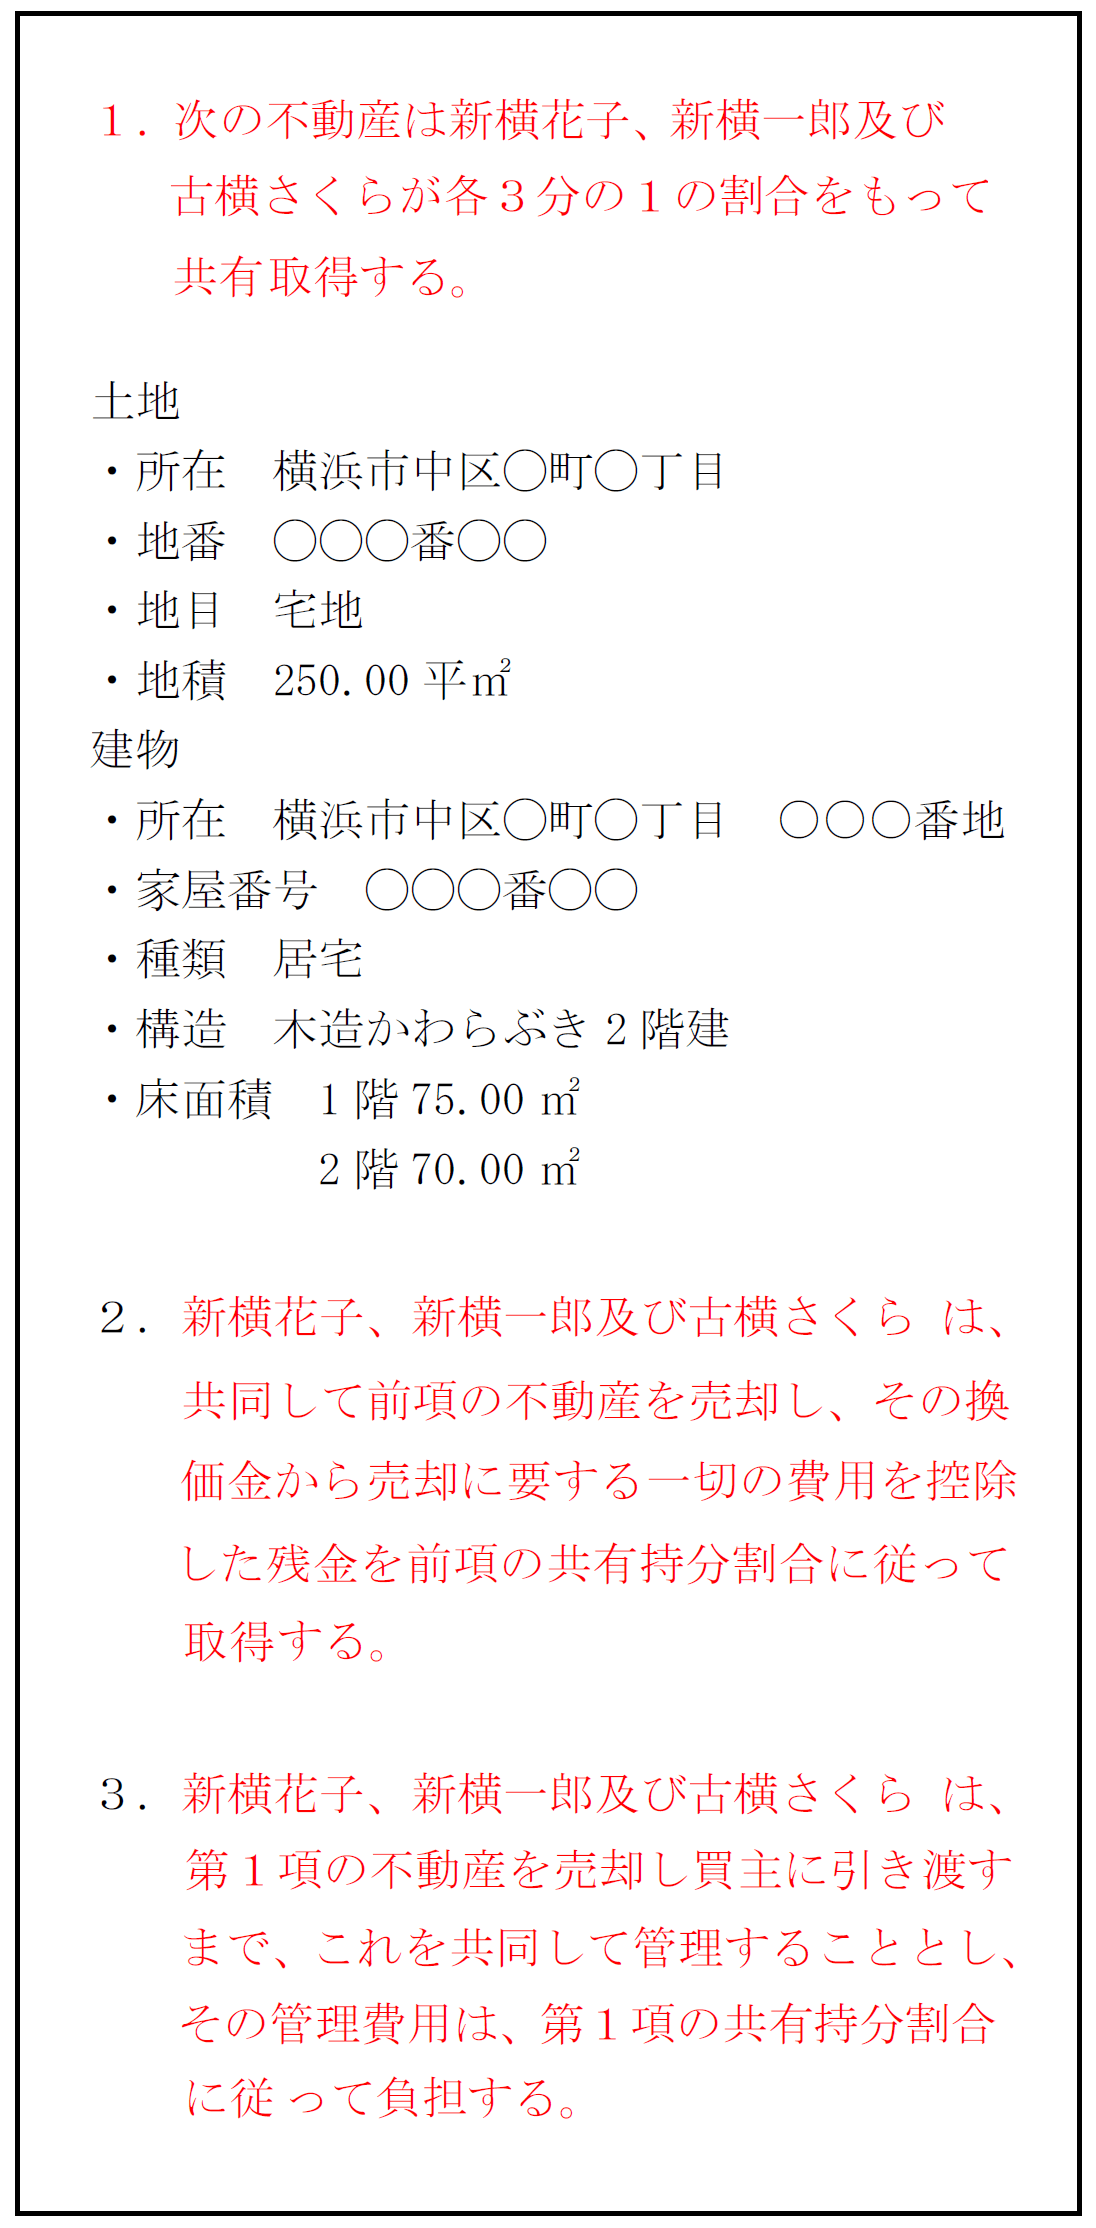
2. 〇〇(相続人の氏名)、●●(相続人の氏名)は第一項の不動産を売却し買主に引き渡すまでこれを共同で管理することとし、その管理費用は第一項の共有持ち分割合に従って負担する。
換価分割について詳しく知りたい方は、以下の記事もご覧ください。
(12)把握していない財産がある場合の遺産分割協議書文例
遺産分割協議書の作成までに把握できなかった財産が見つかることがあります。
<記載ポイント>
遺産分割協議書を作成後、新たに見つかった財産の取り扱いをどうするか、あらかじめ遺産分割協議書に定めておくことができます。
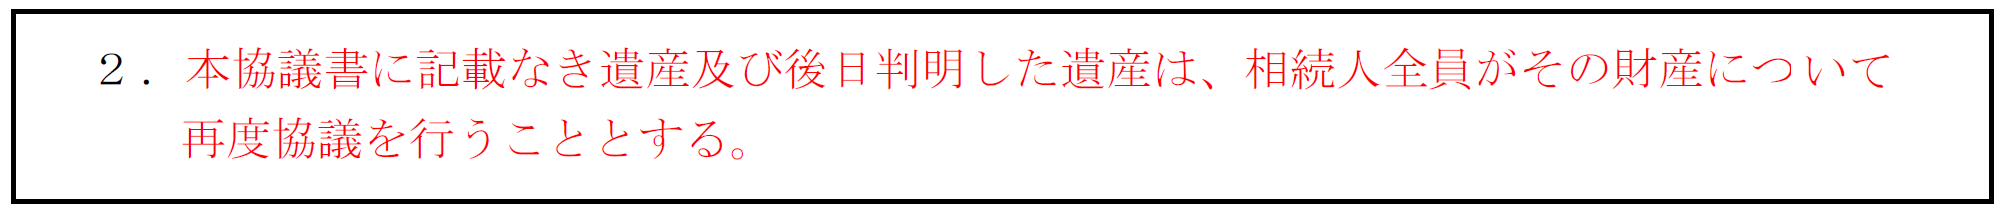
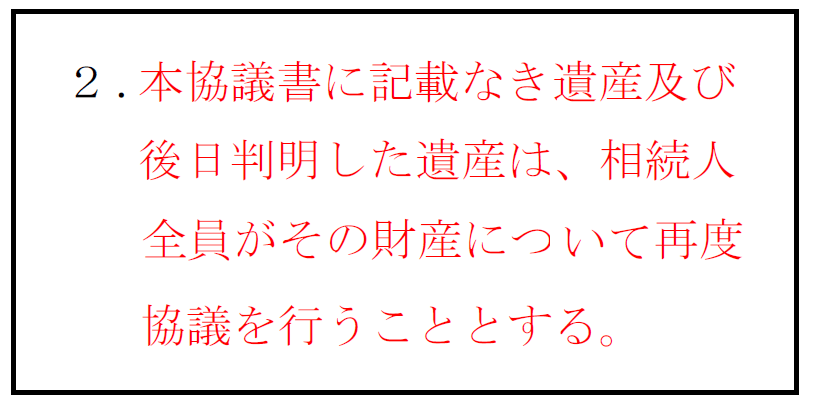
遺産分割協議後に申告していない財産が見つかったときは、臨機応変に対応するためにもこの一文は入れない方がよいと考えられます。相続人の相続割合やほかの相続の金額によって、基礎控除額をはるかに超えてしまうというケースも考えられるためです。
もちろん、この文例をあらかじめ決めておいた方が便利という向きもあるので、その点は臨機応変に対応することが必要です。
(13)相続人に未成年者がいる場合の遺産分割協議書文例
未成年者は遺産分割協議に参加する資格がないため、法定代理人に参加してもらわなければなりません。親権者も同じく相続人であれば、利益相反行為となり代理人として認められないためです。この場合、未成年者について特別代理人を選任します。
特別代理人の選任の申し立ては親権者が行い、未成年者の住所地の家庭裁判所に『特別代理人選任申立書』を提出します。
<記載ポイント>
特別代理人を選任したことを記すとともに、特別代理人の自署と実印の押印も必要となります。
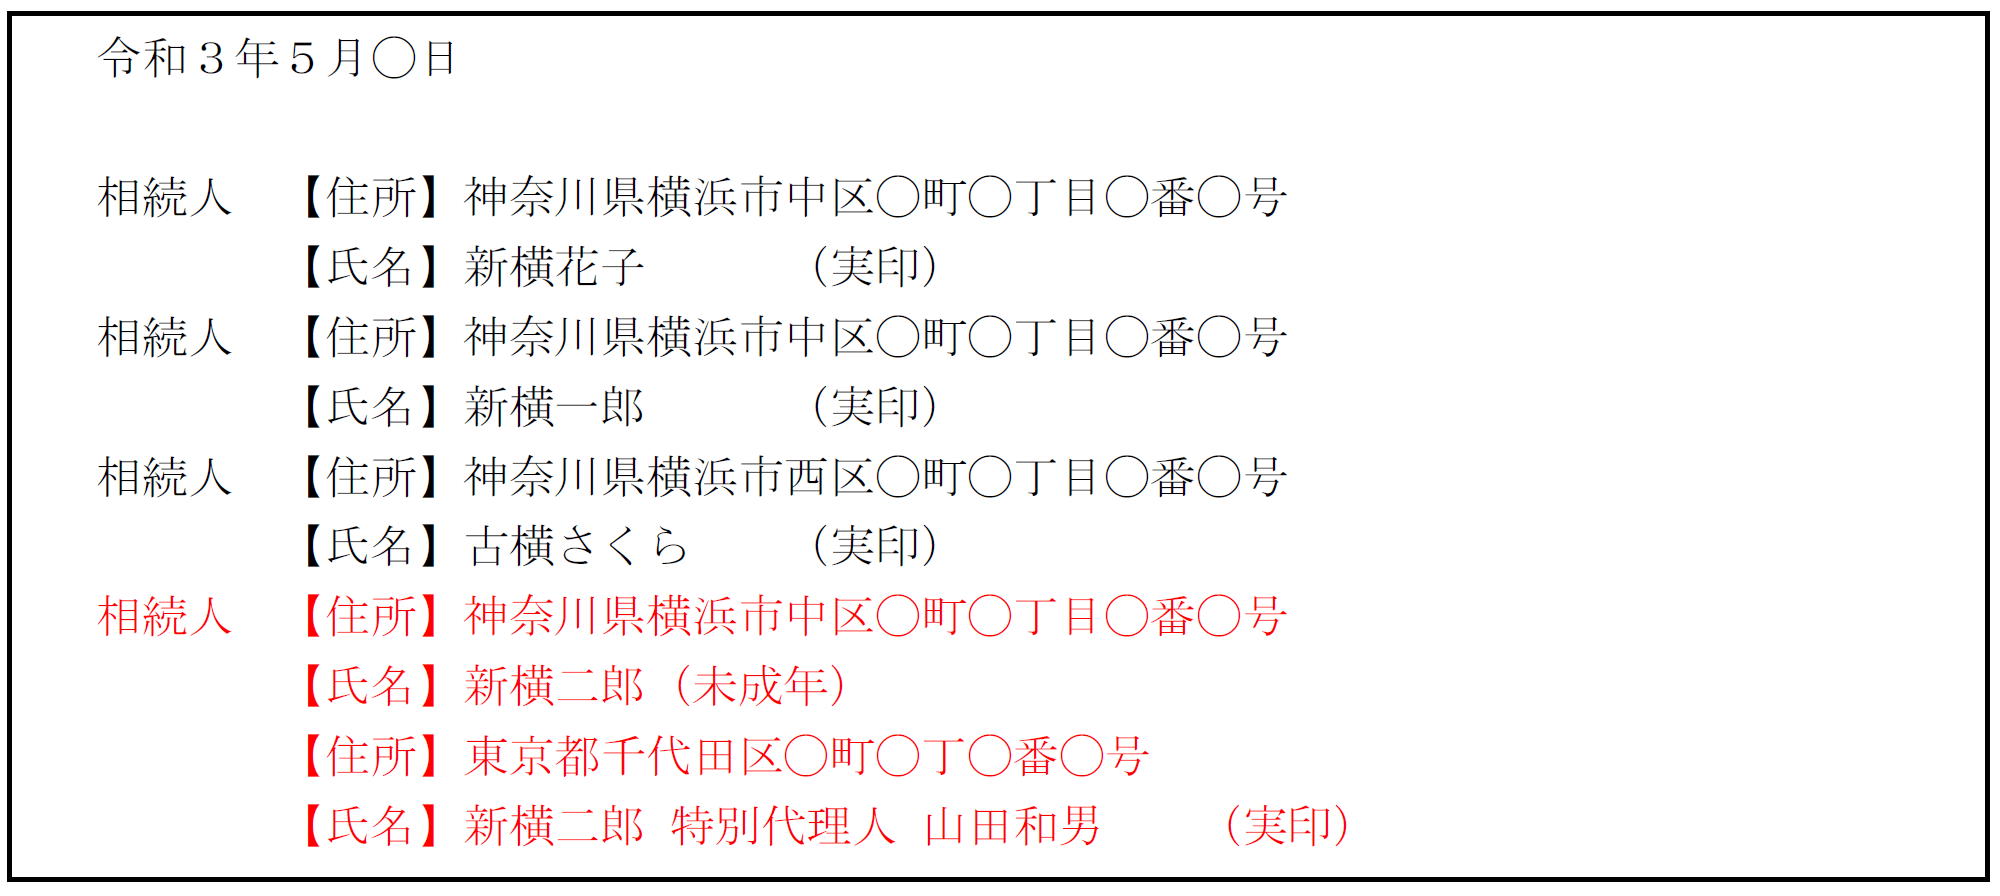
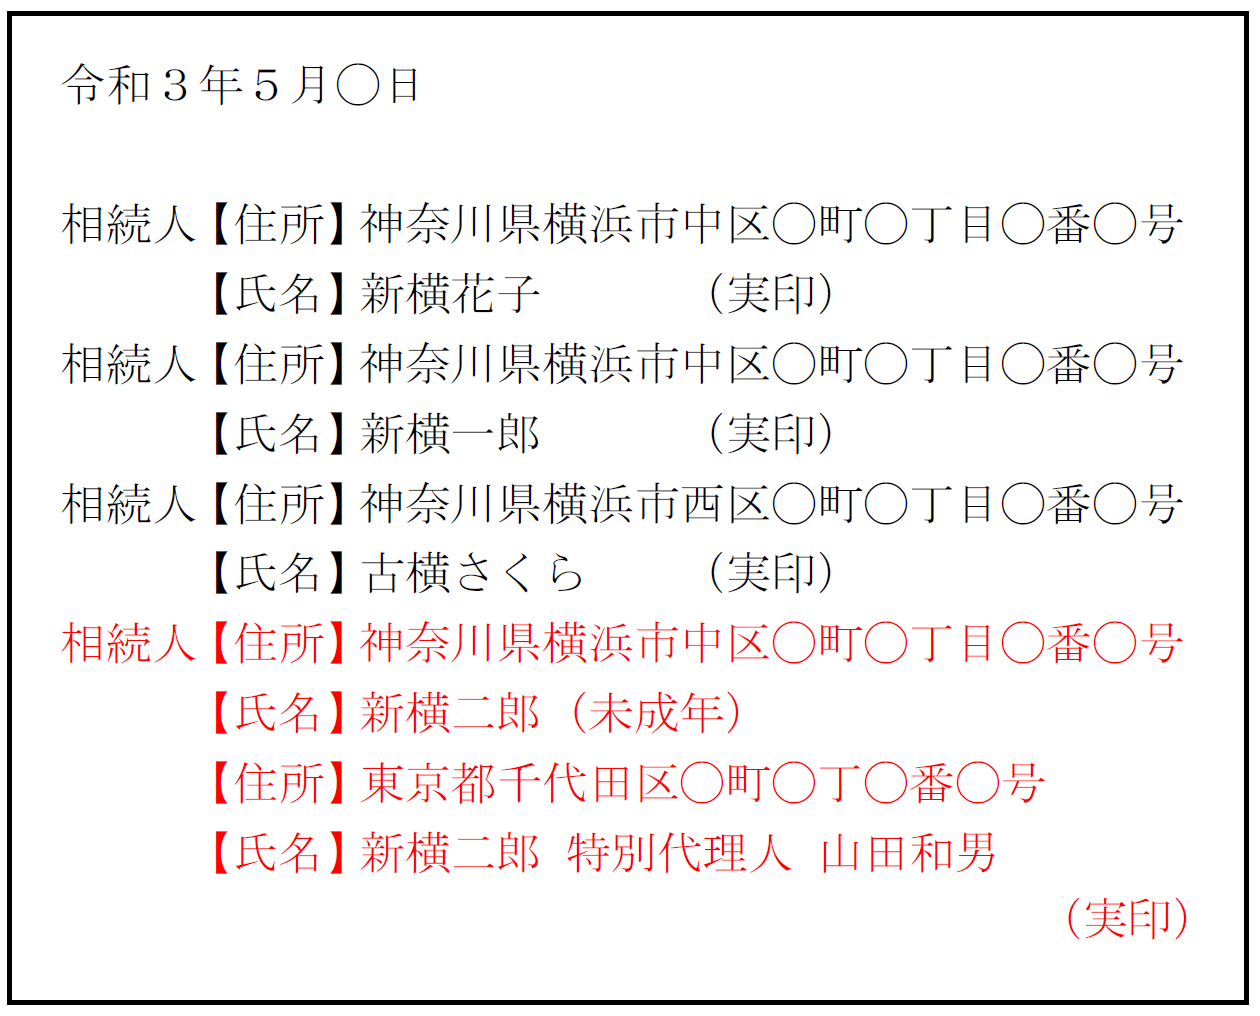
(氏名を自著し、実印を捺印する。)
(14)相次相続の場合の遺産分割協議書文例
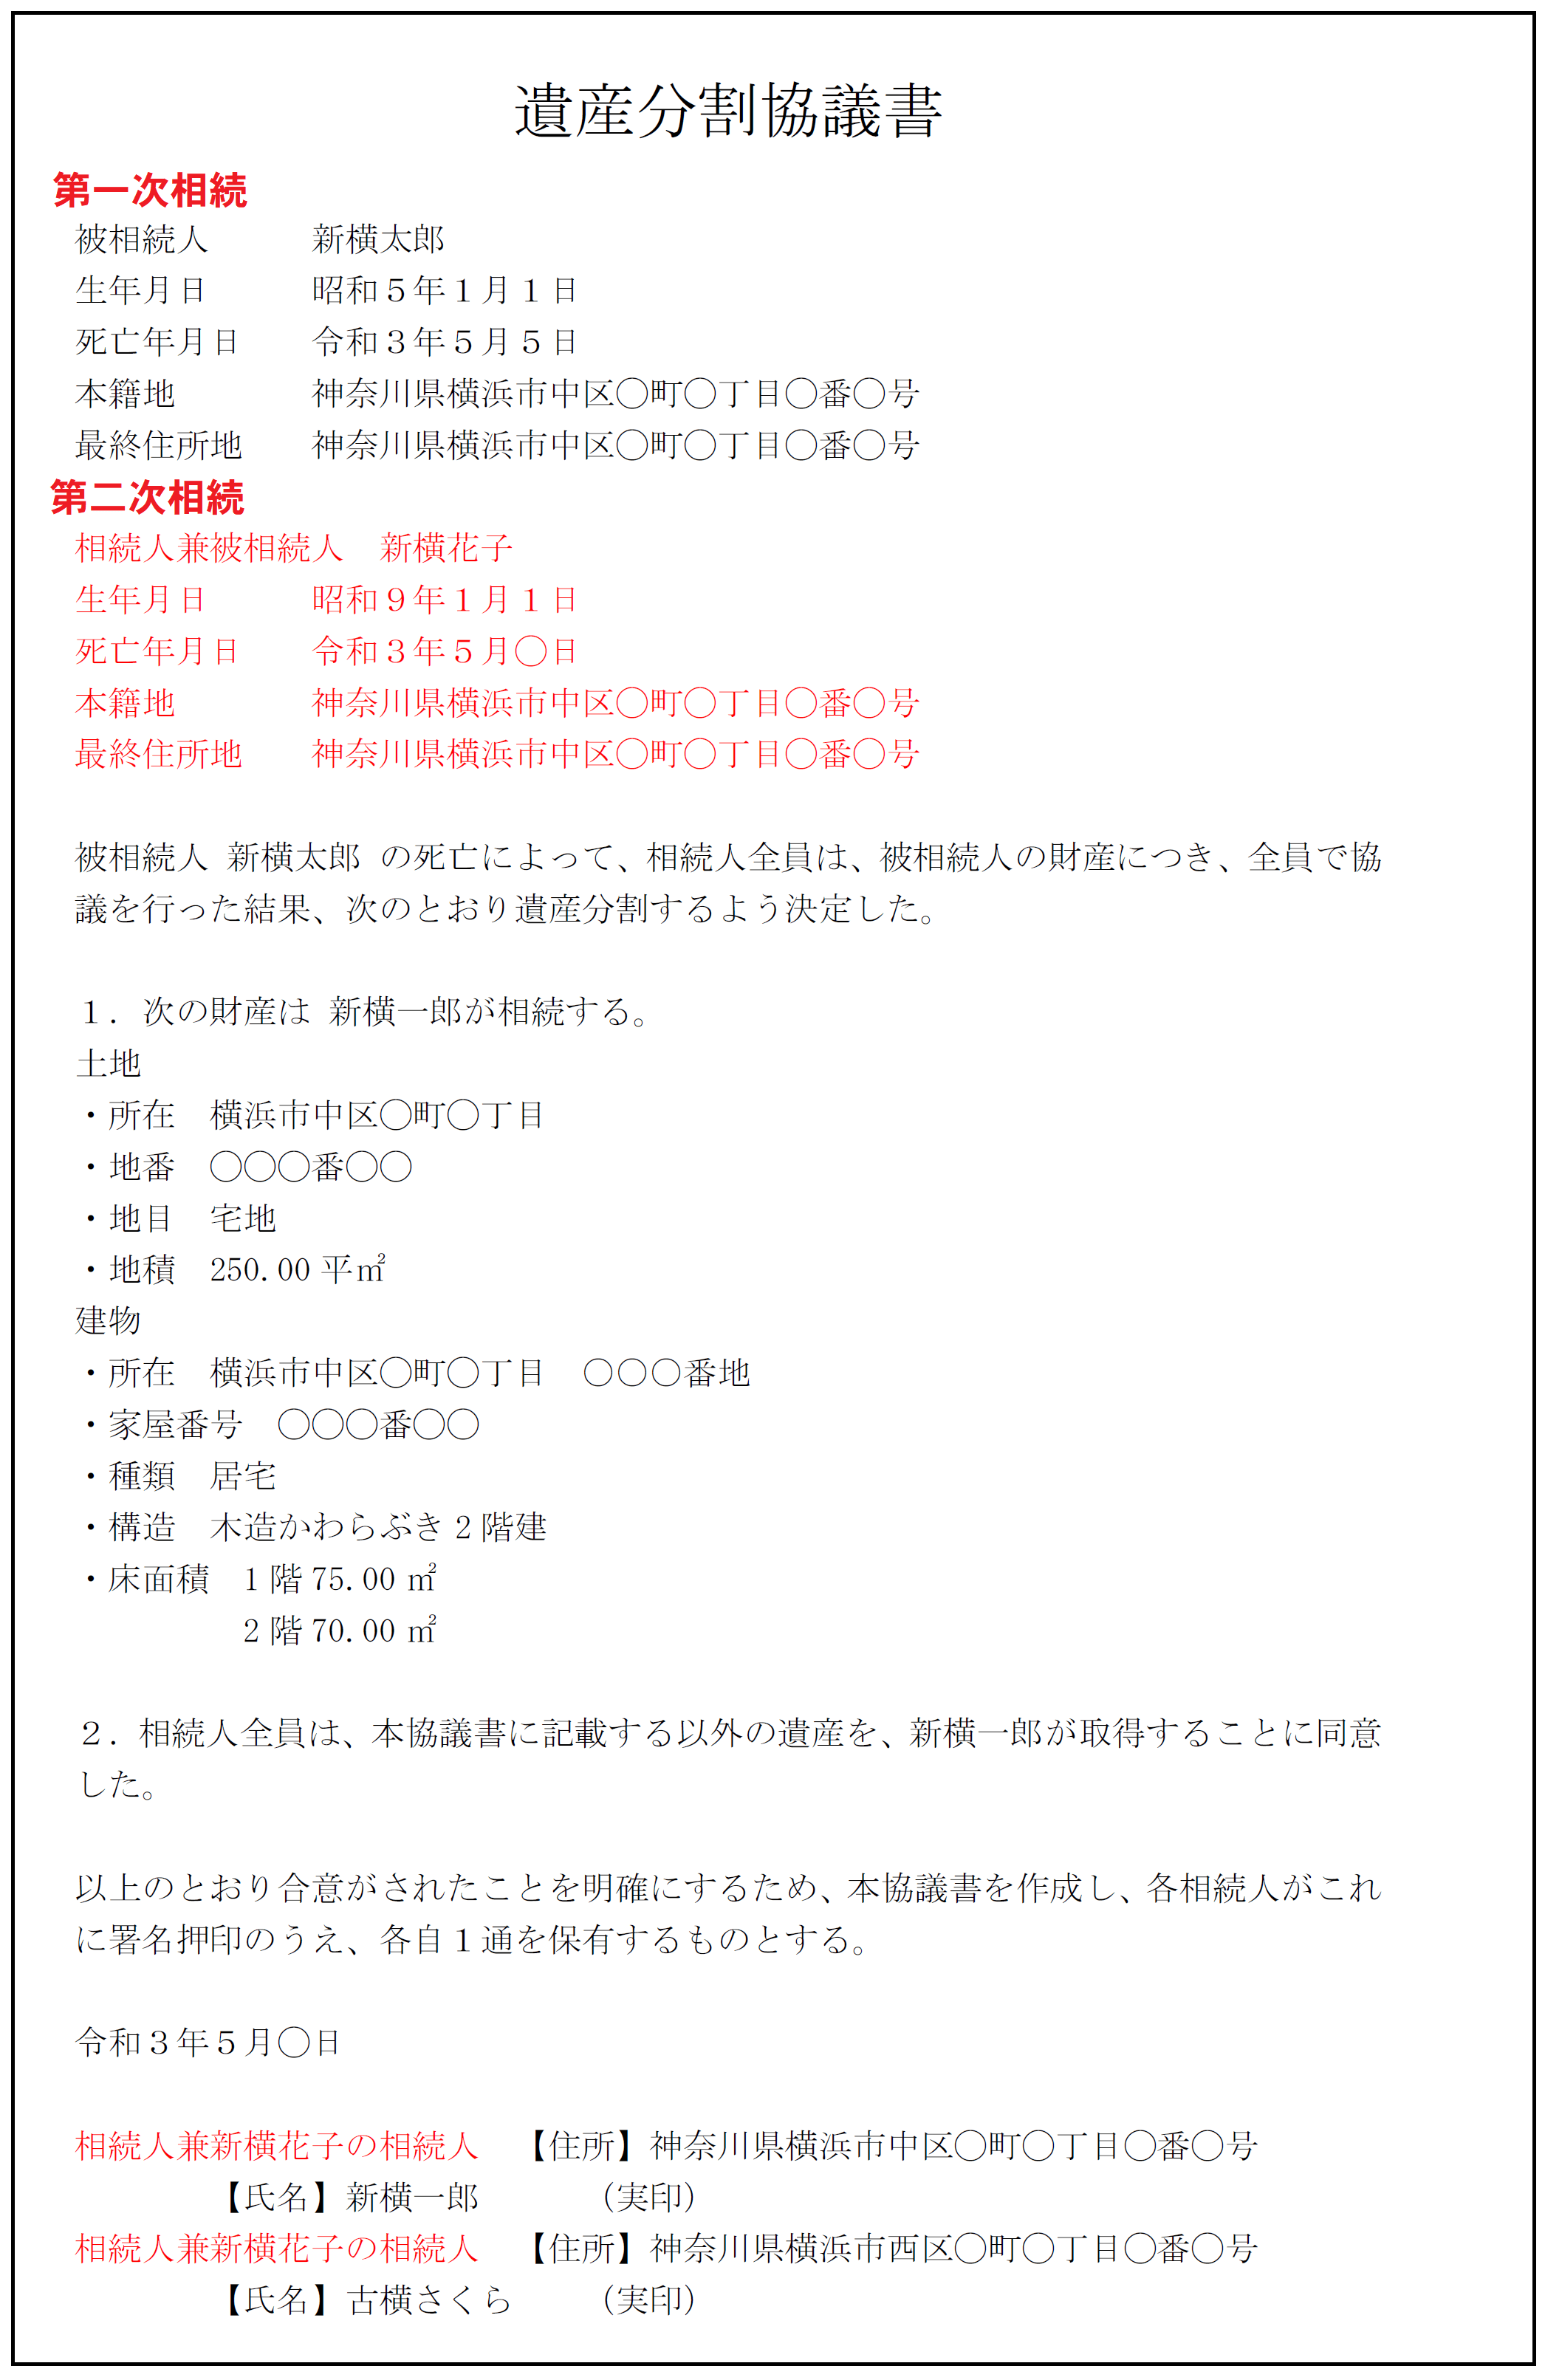
両親が相次いで亡くなるなど、手続き完了後、10年以内に相続が重ねて発生している状況を言います。最初の分割協議が成立しないうちに次の分割協議書が必要になるため、2つの相続を一つの分割協議書にまとめることができます。
<記載ポイント>
相次相続が発生していることがわかるよう、条項に記載するか、肩書を記載して相次相続を明らかにします。
署名・押印と綴じ方のルール
遺産分割協議書は、相続人全員の署名と実印の押印がそろって初めて効力を持ちます。1人でも欠けていると無効です。
署名は自筆、押印は実印
住所はパソコンで印字しても構いませんが、氏名は手書きが無難です。押印は法律上必ずしも実印である必要はありませんが、法務局や金融機関では実印の押印と印鑑登録証明書の添付を求められるのが通常です。
捨印
捨印は、誤字脱字があったときに作り直しの手間を省くため、あらかじめ欄外に押しておく印です。ただし、捨印でどこまで訂正できるかに明確な決まりはないため、「捨印による訂正は誤字脱字に限る」と協議書に定めておく方法があります。
契印
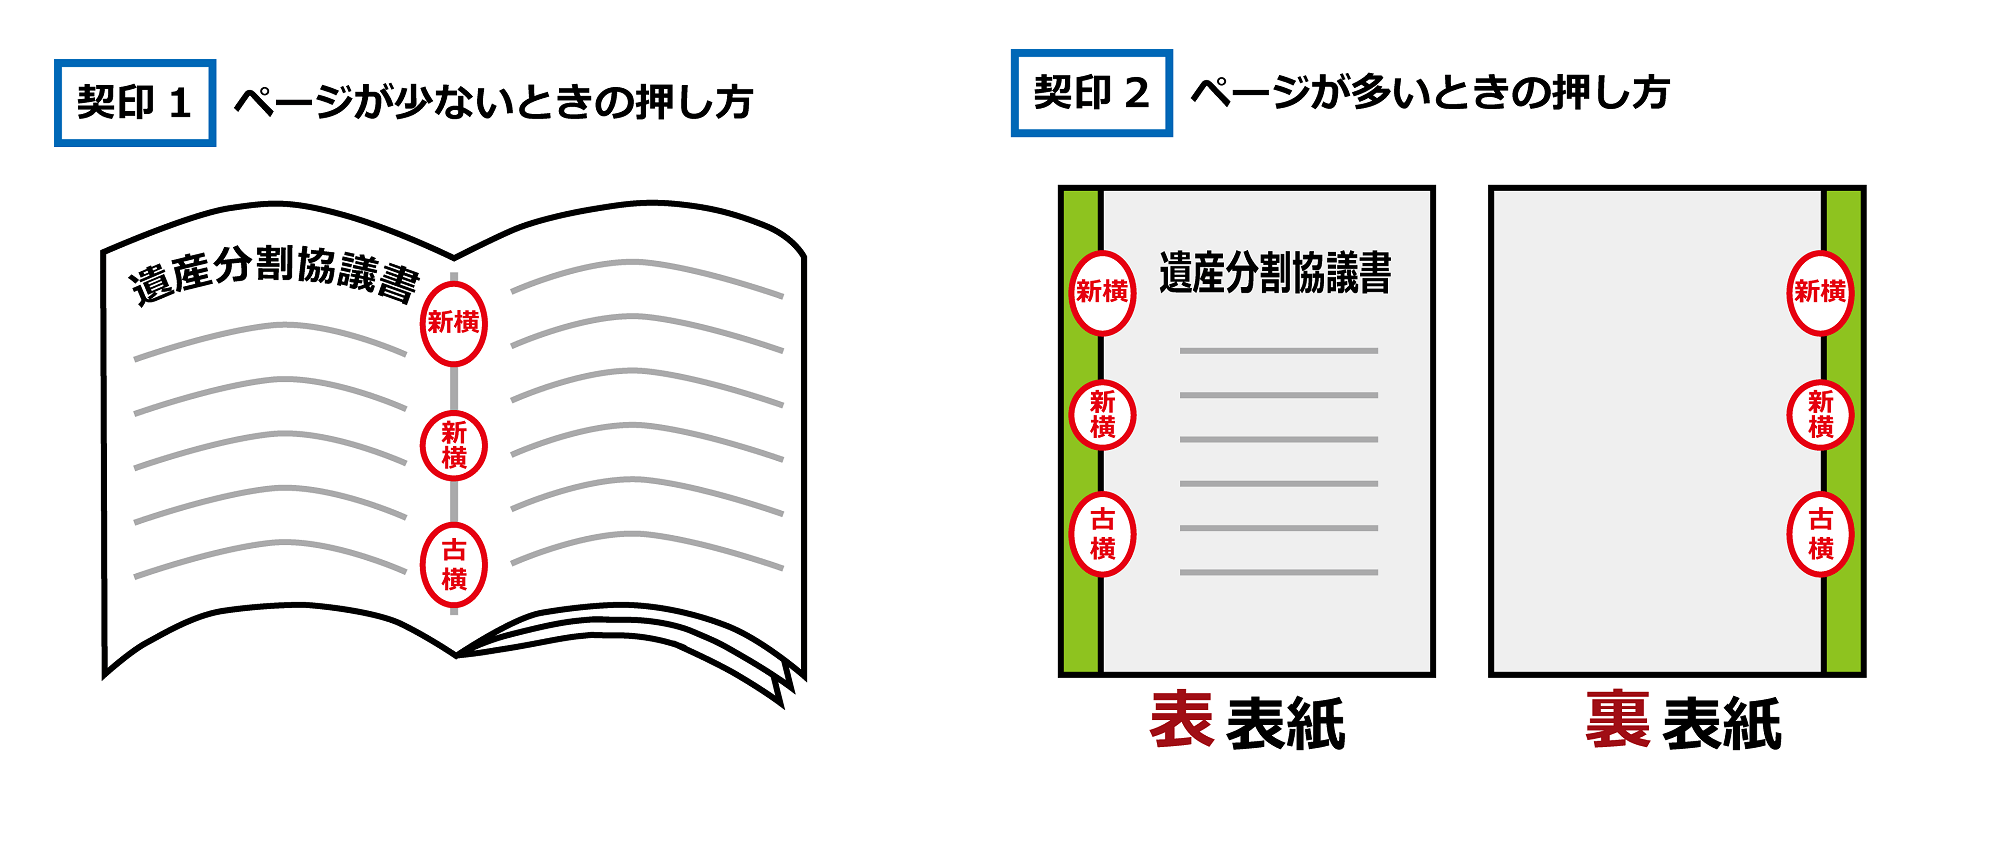
遺産分割協議書の内容が見開き1枚でおさまらず、複数枚に渡る場合は、ページとページの間に「契印(けいいん)」を押します。この印によって2枚以上の書面が1つの連続した文書であるとの証明になり、抜き取りや差し替えを防止できます。
割印
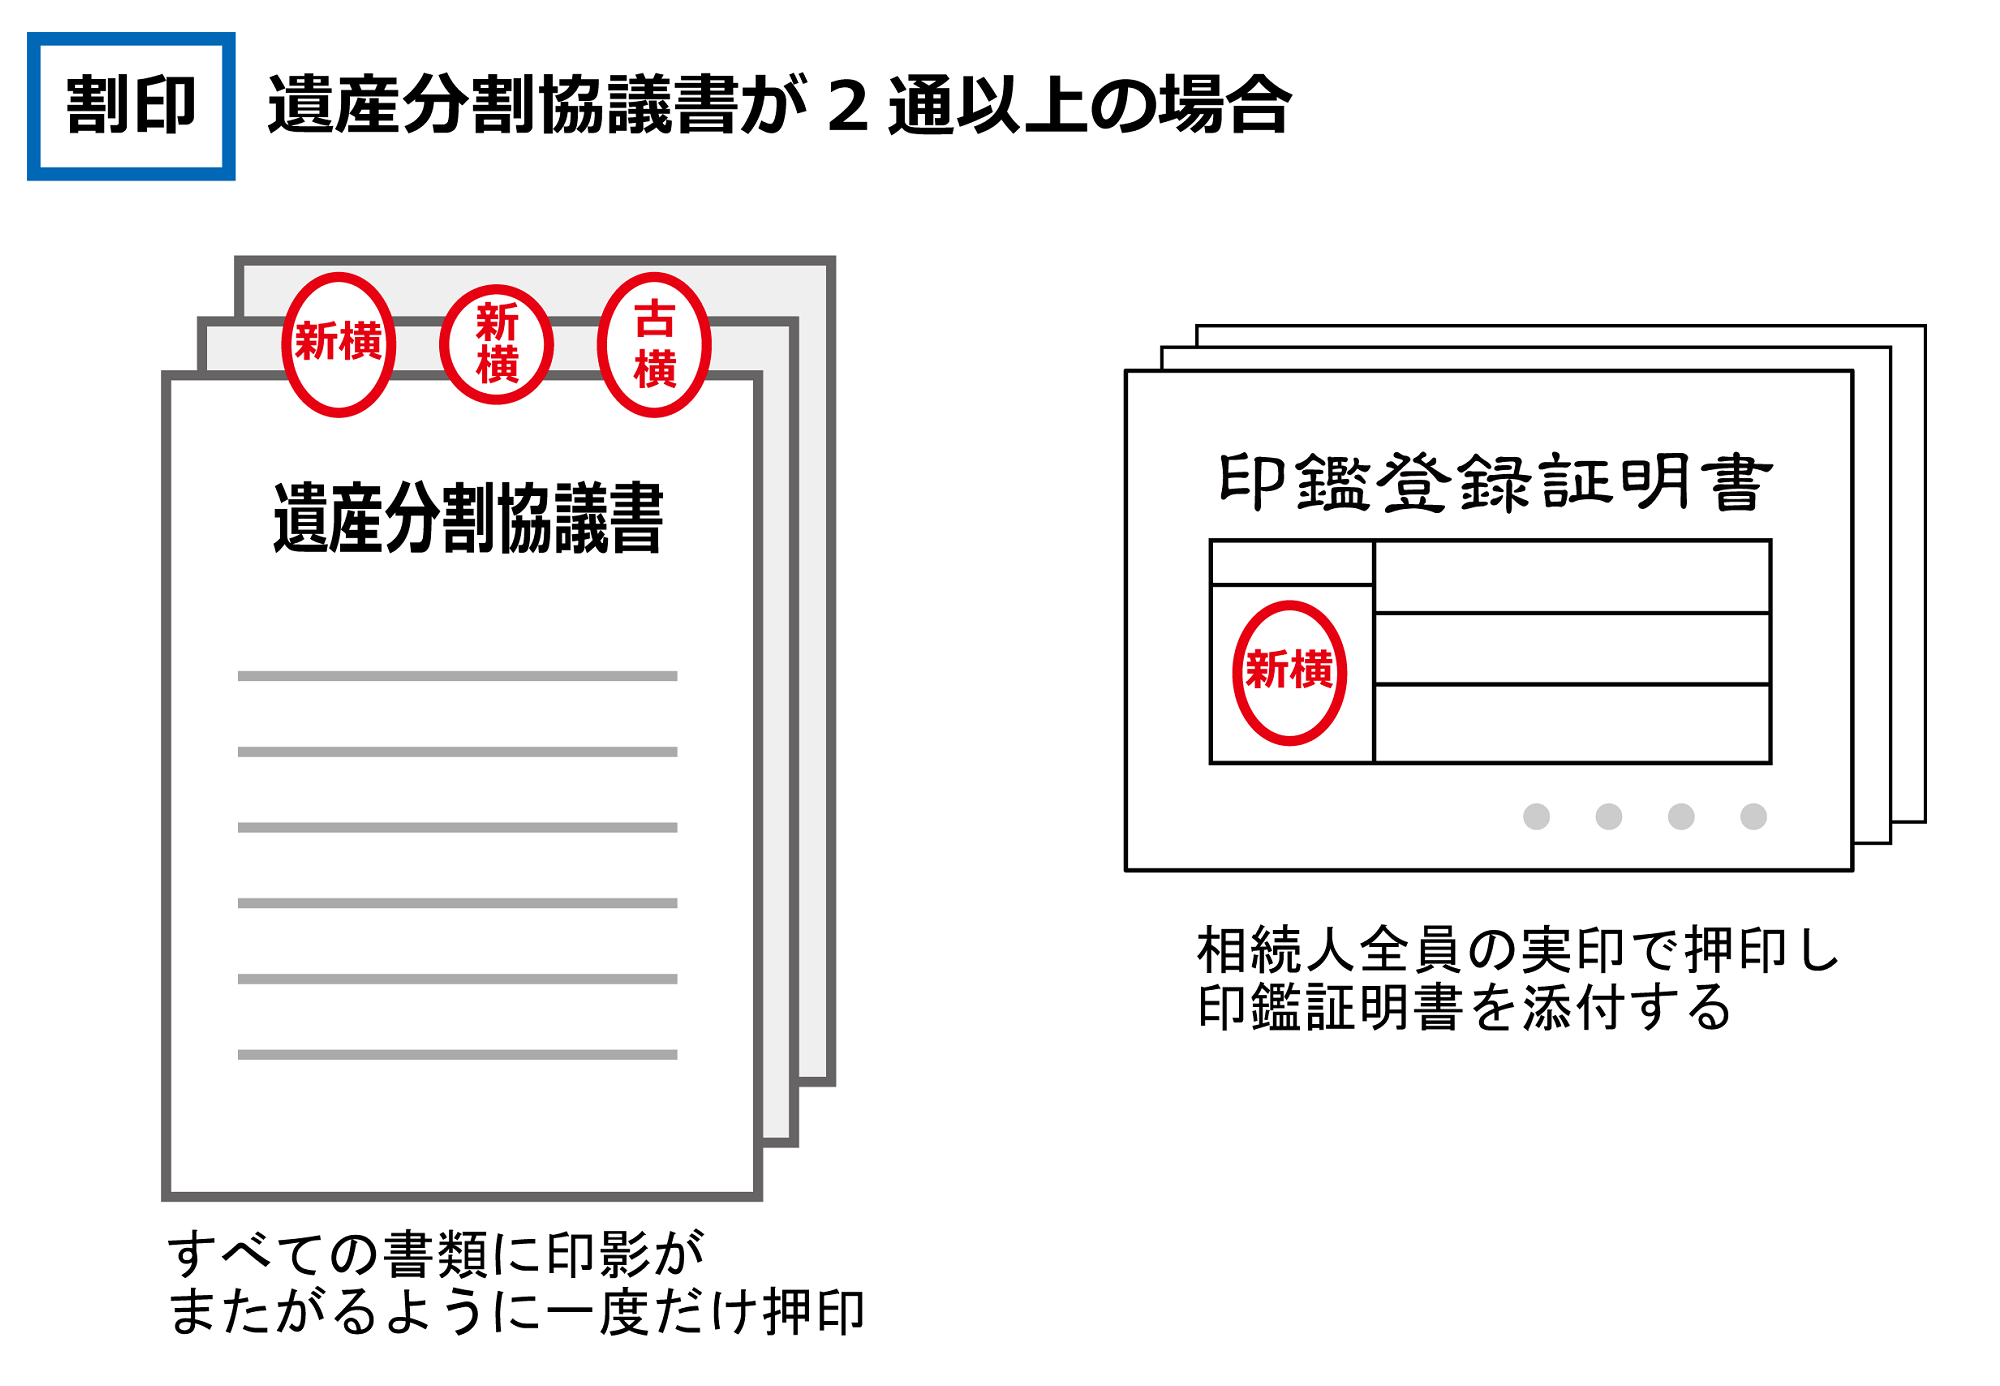
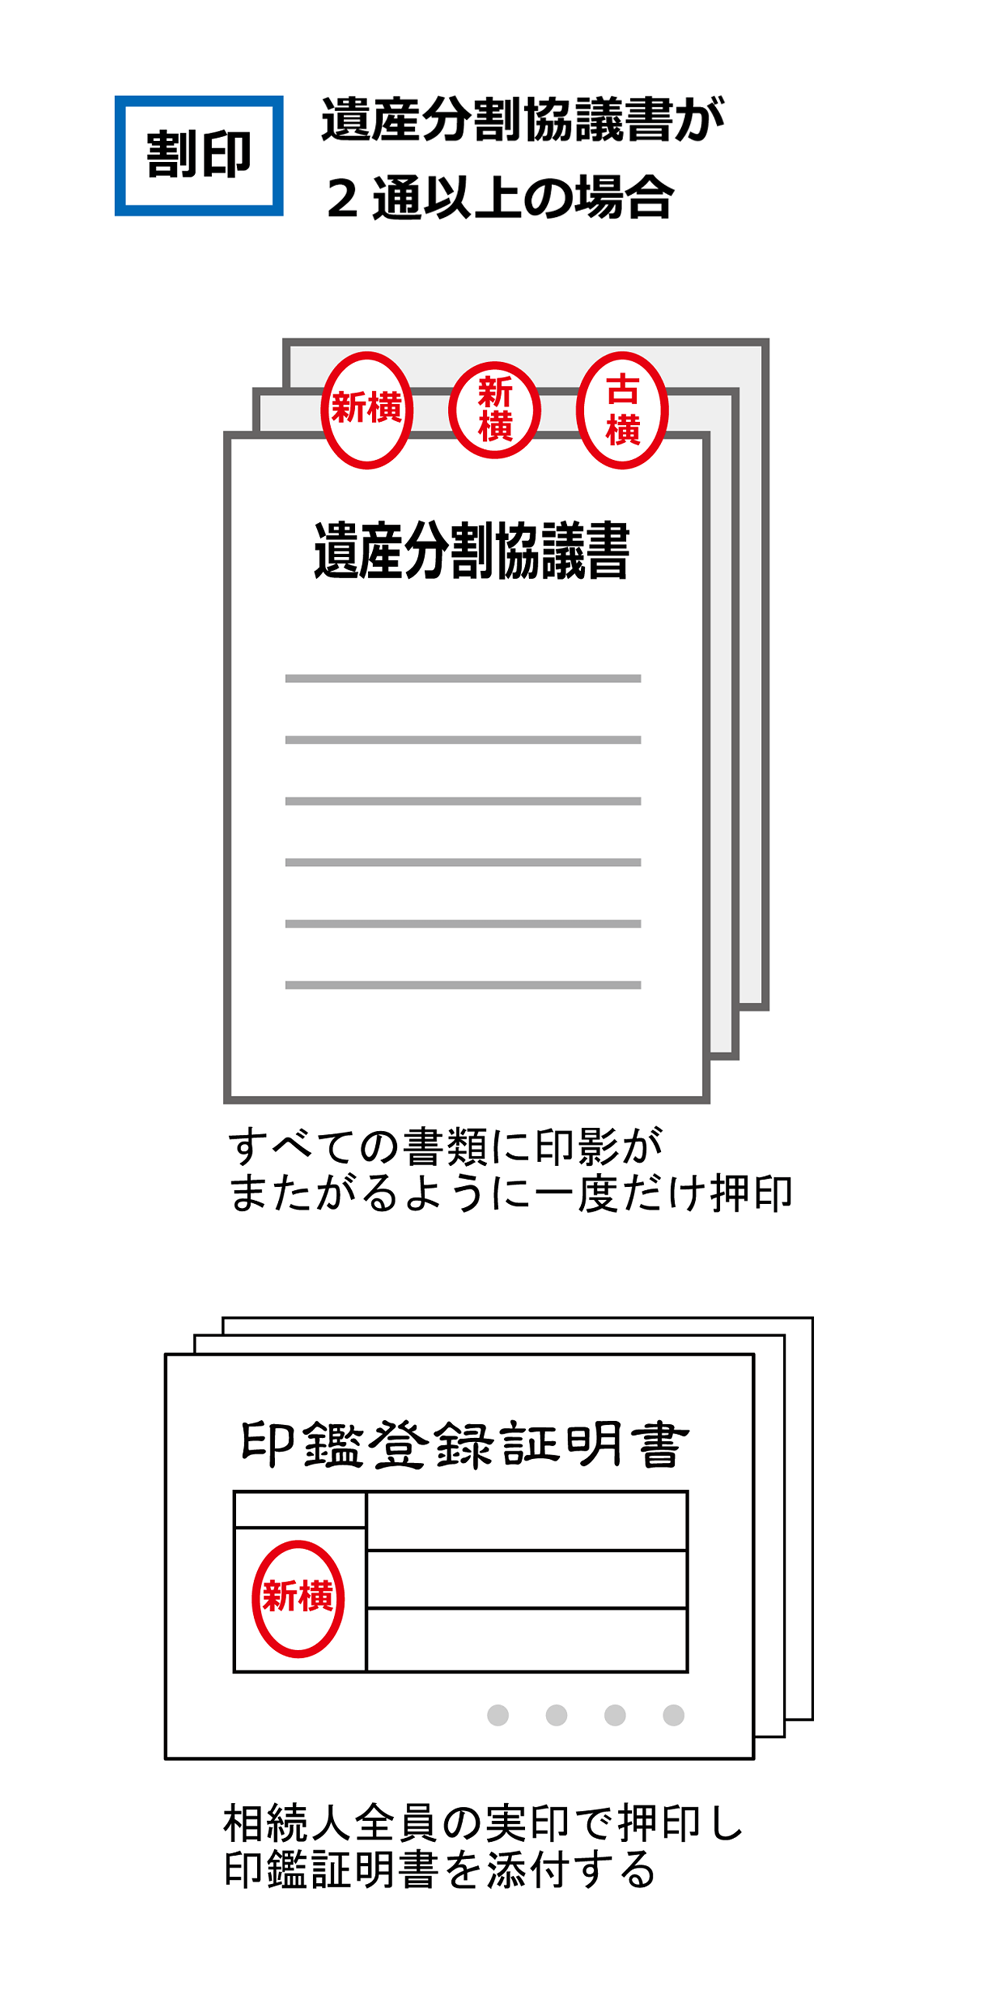
複数作成された遺産分割協議書がすべて同じ内容であることを証明するため、複数の遺産分割協議書を少しずらして重ね、両方の書面にまたがるように「割印(わりいん)」を押します。契印も割印も法律上の必須要件ではなく、これらがないことを理由に協議書が無効になることはありません。
ページ数が多いときは製本する
製本の手順は以下の通りです。
- 横書きなら左側、縦書きなら右側をステープラー2個でとめる
- ステープラーの綴じ部分が隠れるように製本テープを貼る
- 製本テープと用紙の部分にかけて表紙と裏表紙とも契印を押す(表表紙だけでも可)
- 製本は相続人の人数分行う
- 割印を押す(ただし厚さや通数で押印できない場合は省略しても可)
書き間違いに注意
訂正する箇所によっては、相続人全員の訂正印が必要になります。全員に再び押印してもらうには手間も時間もかかり、相続税の申告や相続登記にも支障をきたします。提出前に、被相続人と相続人の情報、不動産の表示、口座番号を、原本の書類と照らし合わせて確認してください。
遺産分割協議書の提出先
遺産分割協議書は相続人がそれぞれ保管し、必要に応じて提出します。提出は原本ではなくコピーで問題ありません。何通も作らなくても、1通を使い回せます。
| 手続き | 提出先 |
|---|---|
| 相続税の申告 | 所轄の税務署 |
| 不動産の名義変更(相続登記) | 法務局 |
| 預貯金の名義変更・解約 | 金融機関 |
| 有価証券の名義変更 | 証券会社、信託銀行(非上場株式は発行会社) |
| 普通自動車の名義変更 | 運輸支局 |
| 軽自動車の名義変更 | 軽自動車検査協会(協議書は原則不要) |
手続きによっては、遺産分割協議書に代わる各社独自の書式で足りる場合もあります。金融機関では、相続人全員が所定の用紙に署名することで解約できることもあるため、事前に確認してください。
相続人が一か所に集まれないときは遺産分割協議証明書を用意する
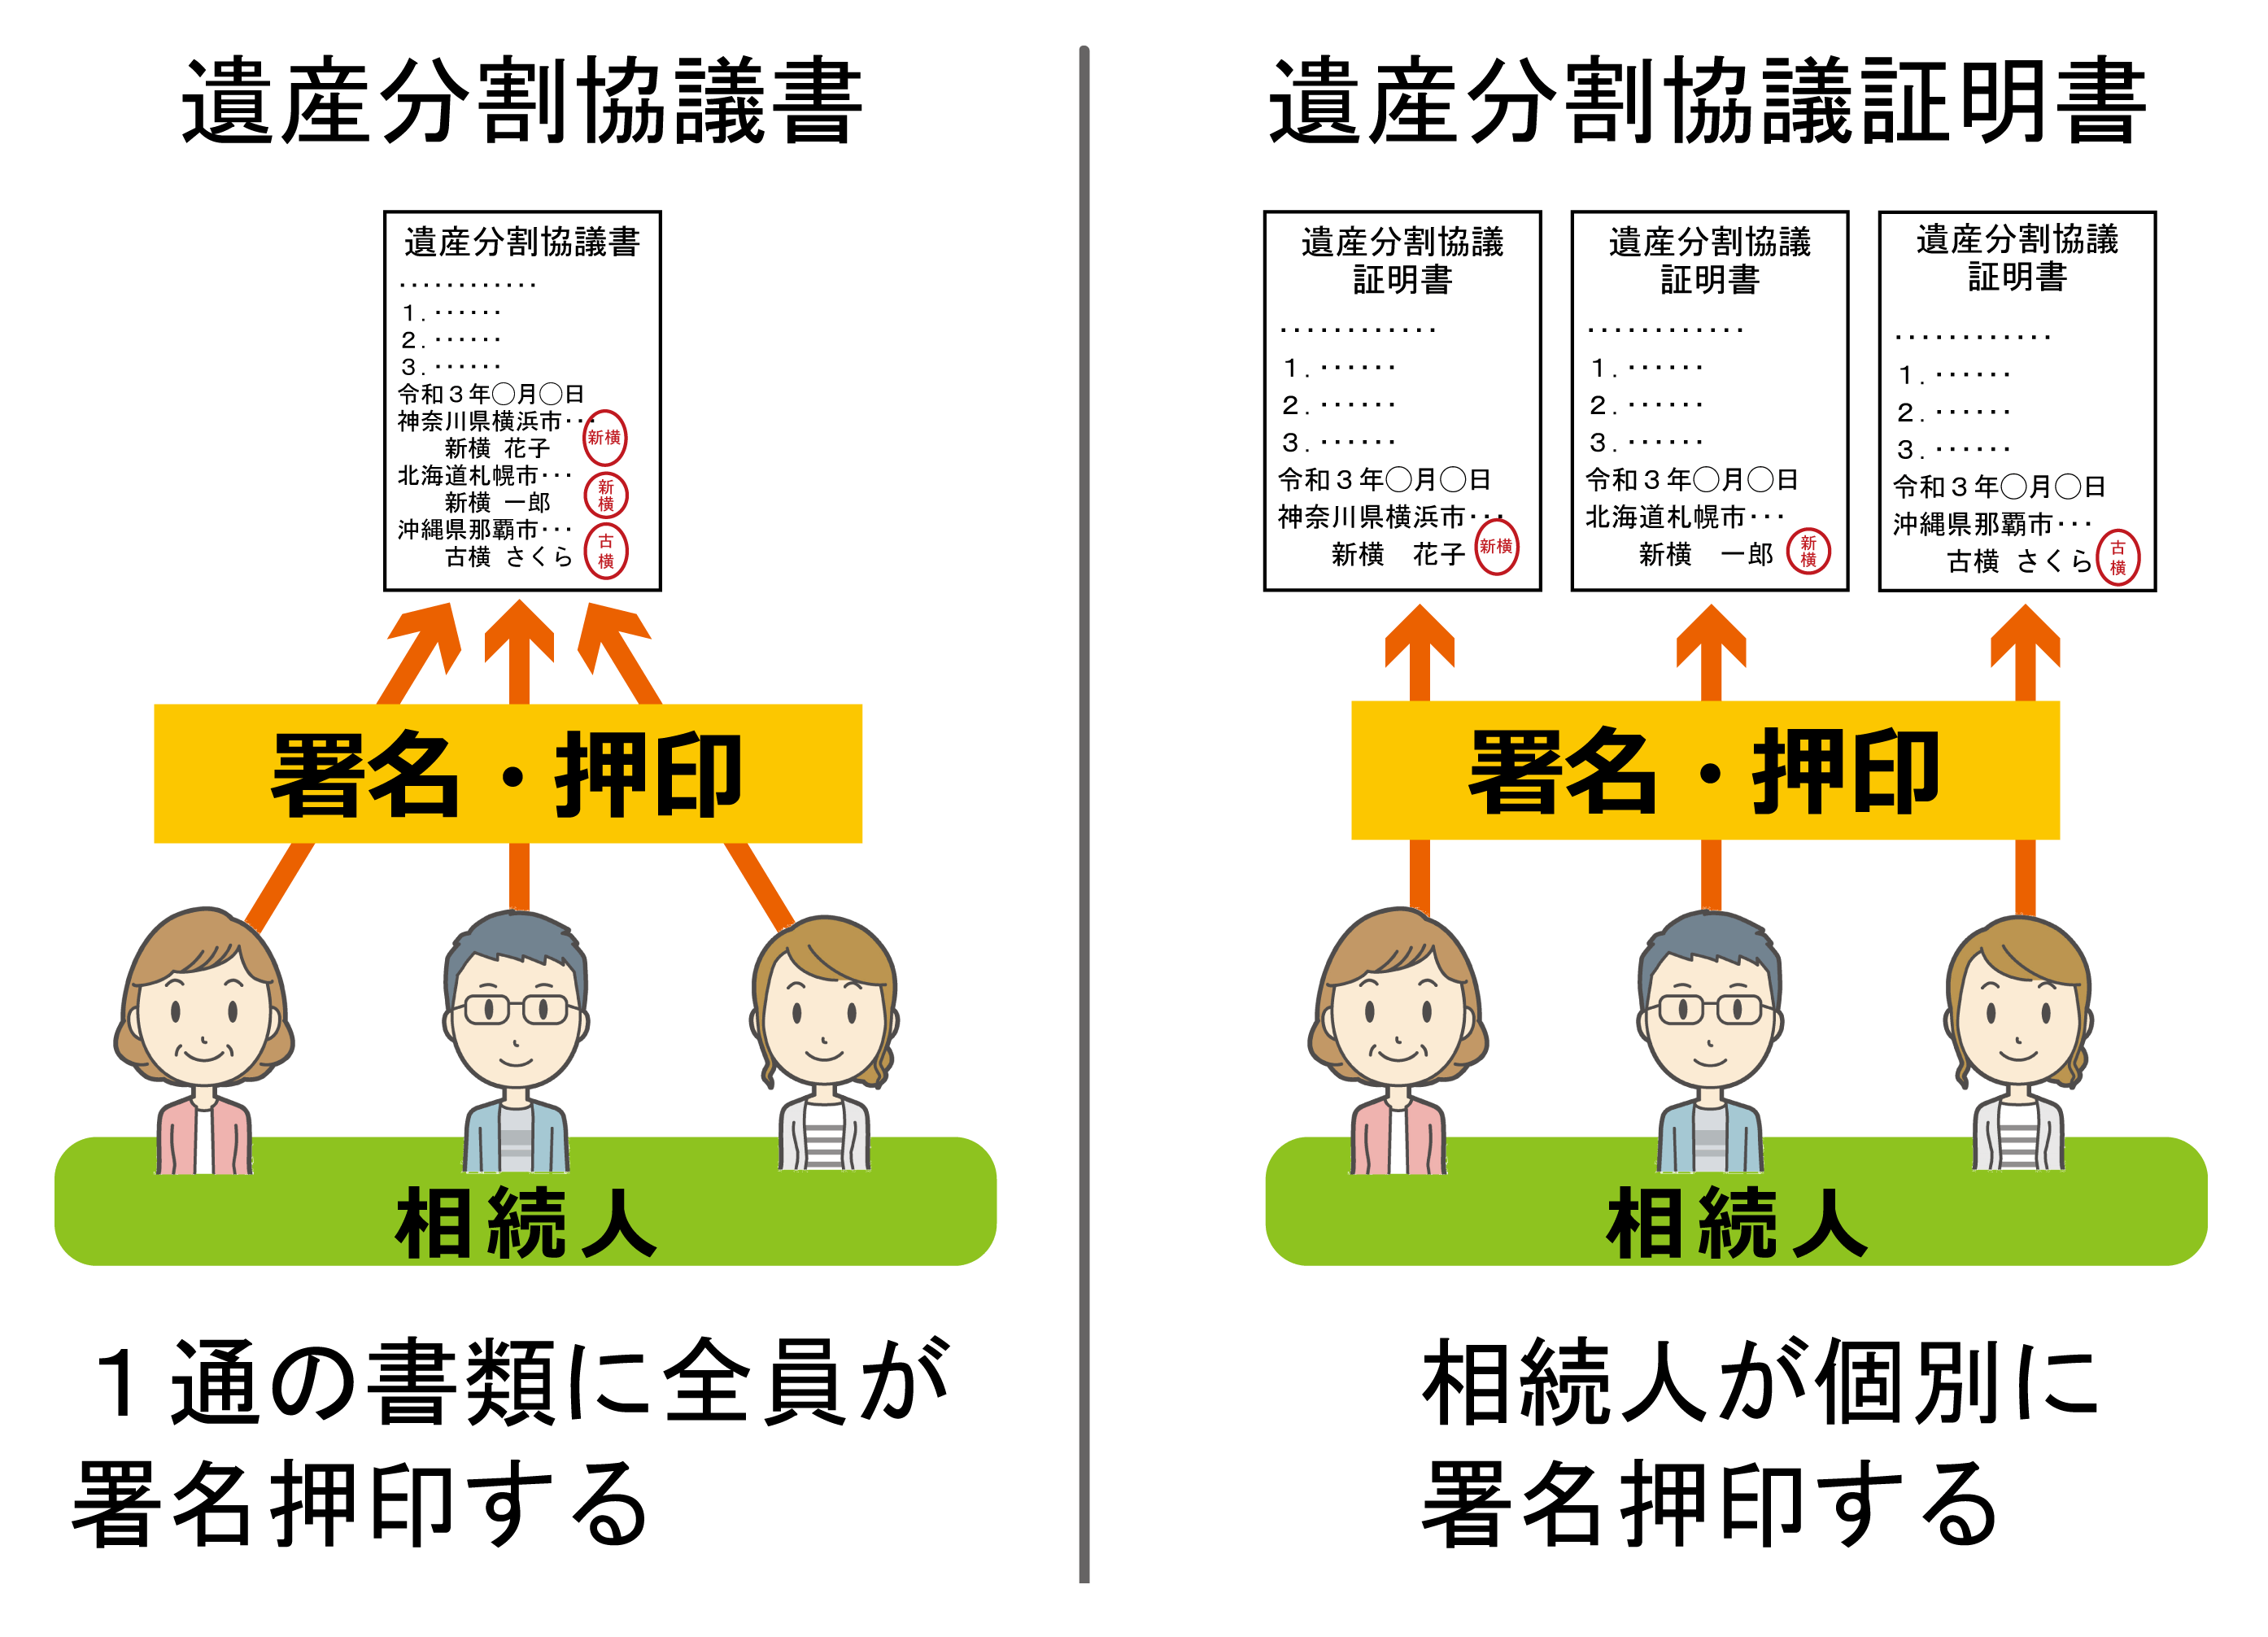
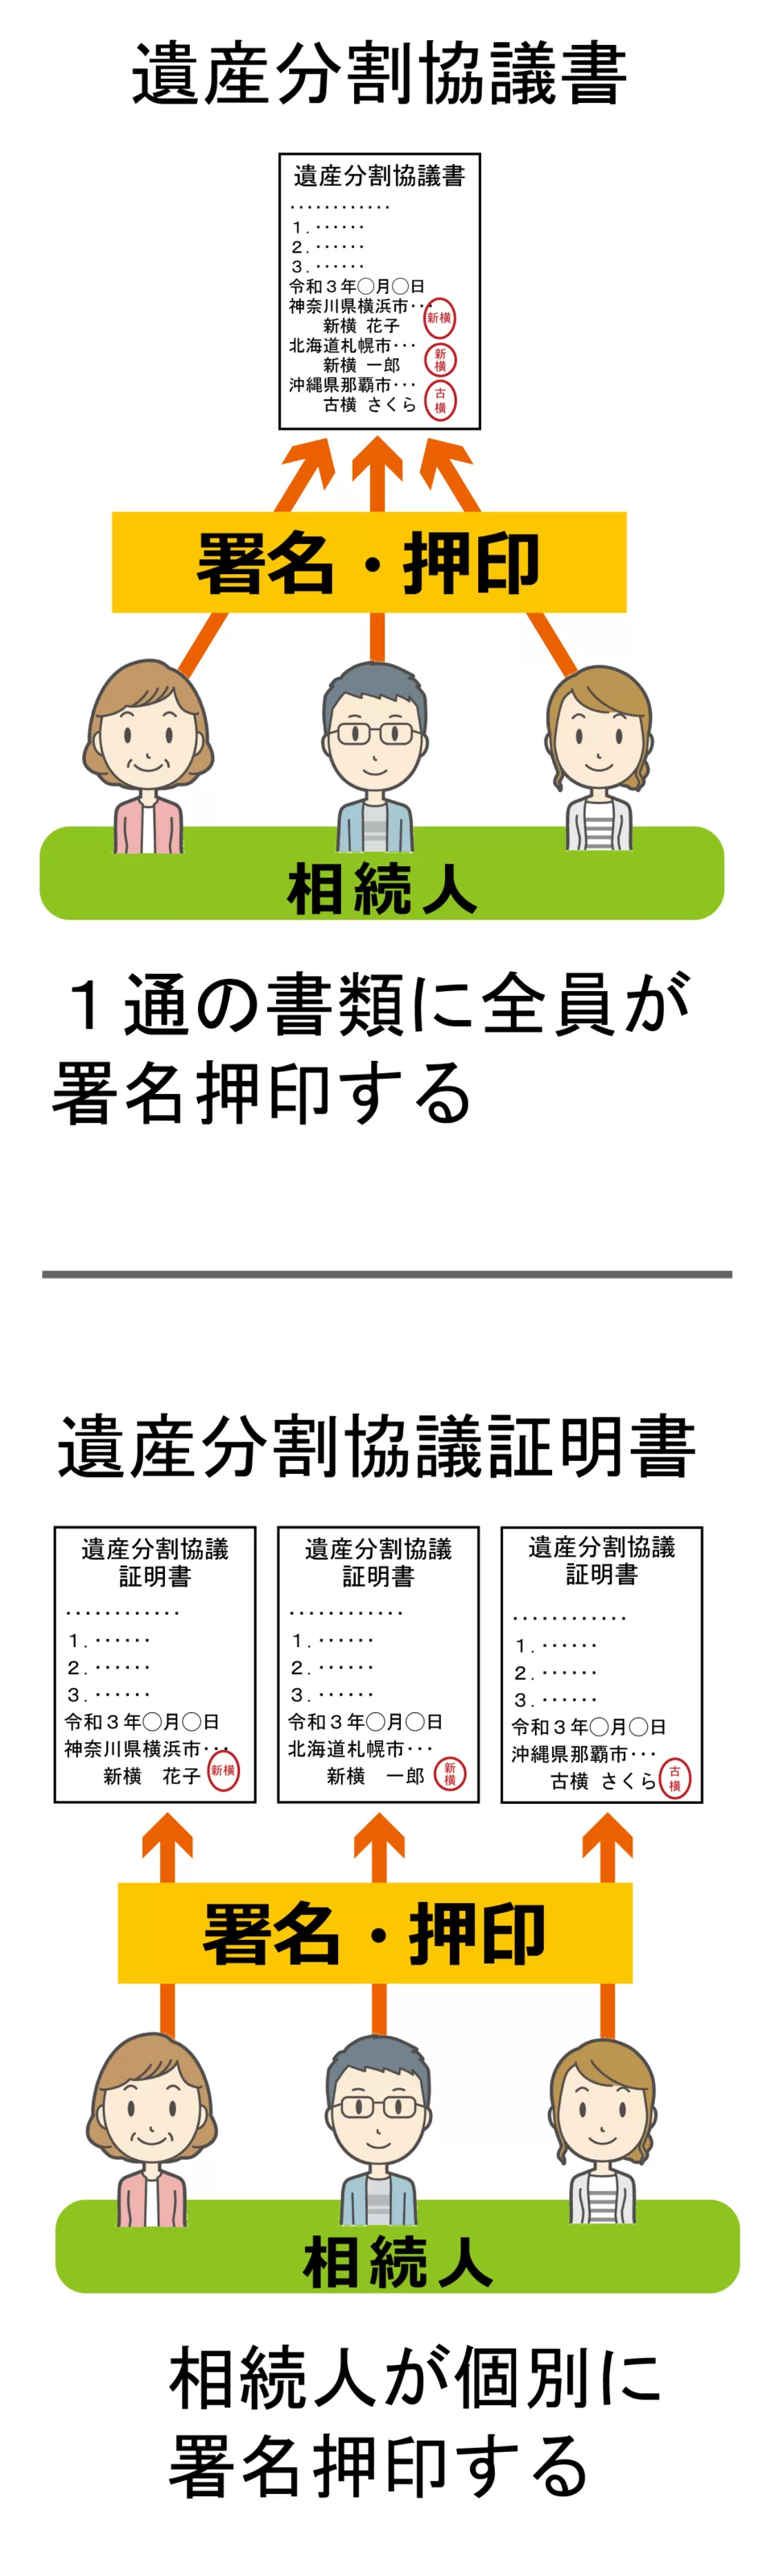
遺産分割協議証明書とは、遺産分割協議で決まった内容を対外的に証明する文書のことで、遺産分割証明書とも呼ばれています。効力は遺産分割協議書と同じで、相続税申告や遺産の名義変更などで必要になります。
1枚に全員の署名押印を集める協議書と違い、相続人が1人ずつ署名押印します。全員分をそろえて1つにまとめると、遺産分割協議書と同じ効力を持ちます。遺産分割協議書との違いは、主に下記の4つです。
| 遺産分割協議書 | 遺産分割協議証明書 | |
| 署名押印 | 相続人全員の署名押印が必要(ひとりでも欠けていたら無効) | 相続人1人の署名押印でOK |
| 記載する内容 | 協議内容すべてを記載する必要があり | 一部の協議内容でもOK |
| 部数 | 遺産分割協議書は1枚で複数の相続人の手続きに使う | 相続人数分必要 |
| 不動産登記 | 不動産登記に使用可能 | 不動産登記に使用可能 |
遺産分割協議証明書のメリット
遺産分割協議証明書は相続人がそれぞれ個別に署名・押印することができるので、相続人の人数が多い、または相続人が遠方にいる場合などに便利です。
各人がそれぞれ署名押印した遺産分割協議証明書を相続人全員分揃えて一つにまとめると「遺産分割協議書」とまったく同じ効力を持つことができます。
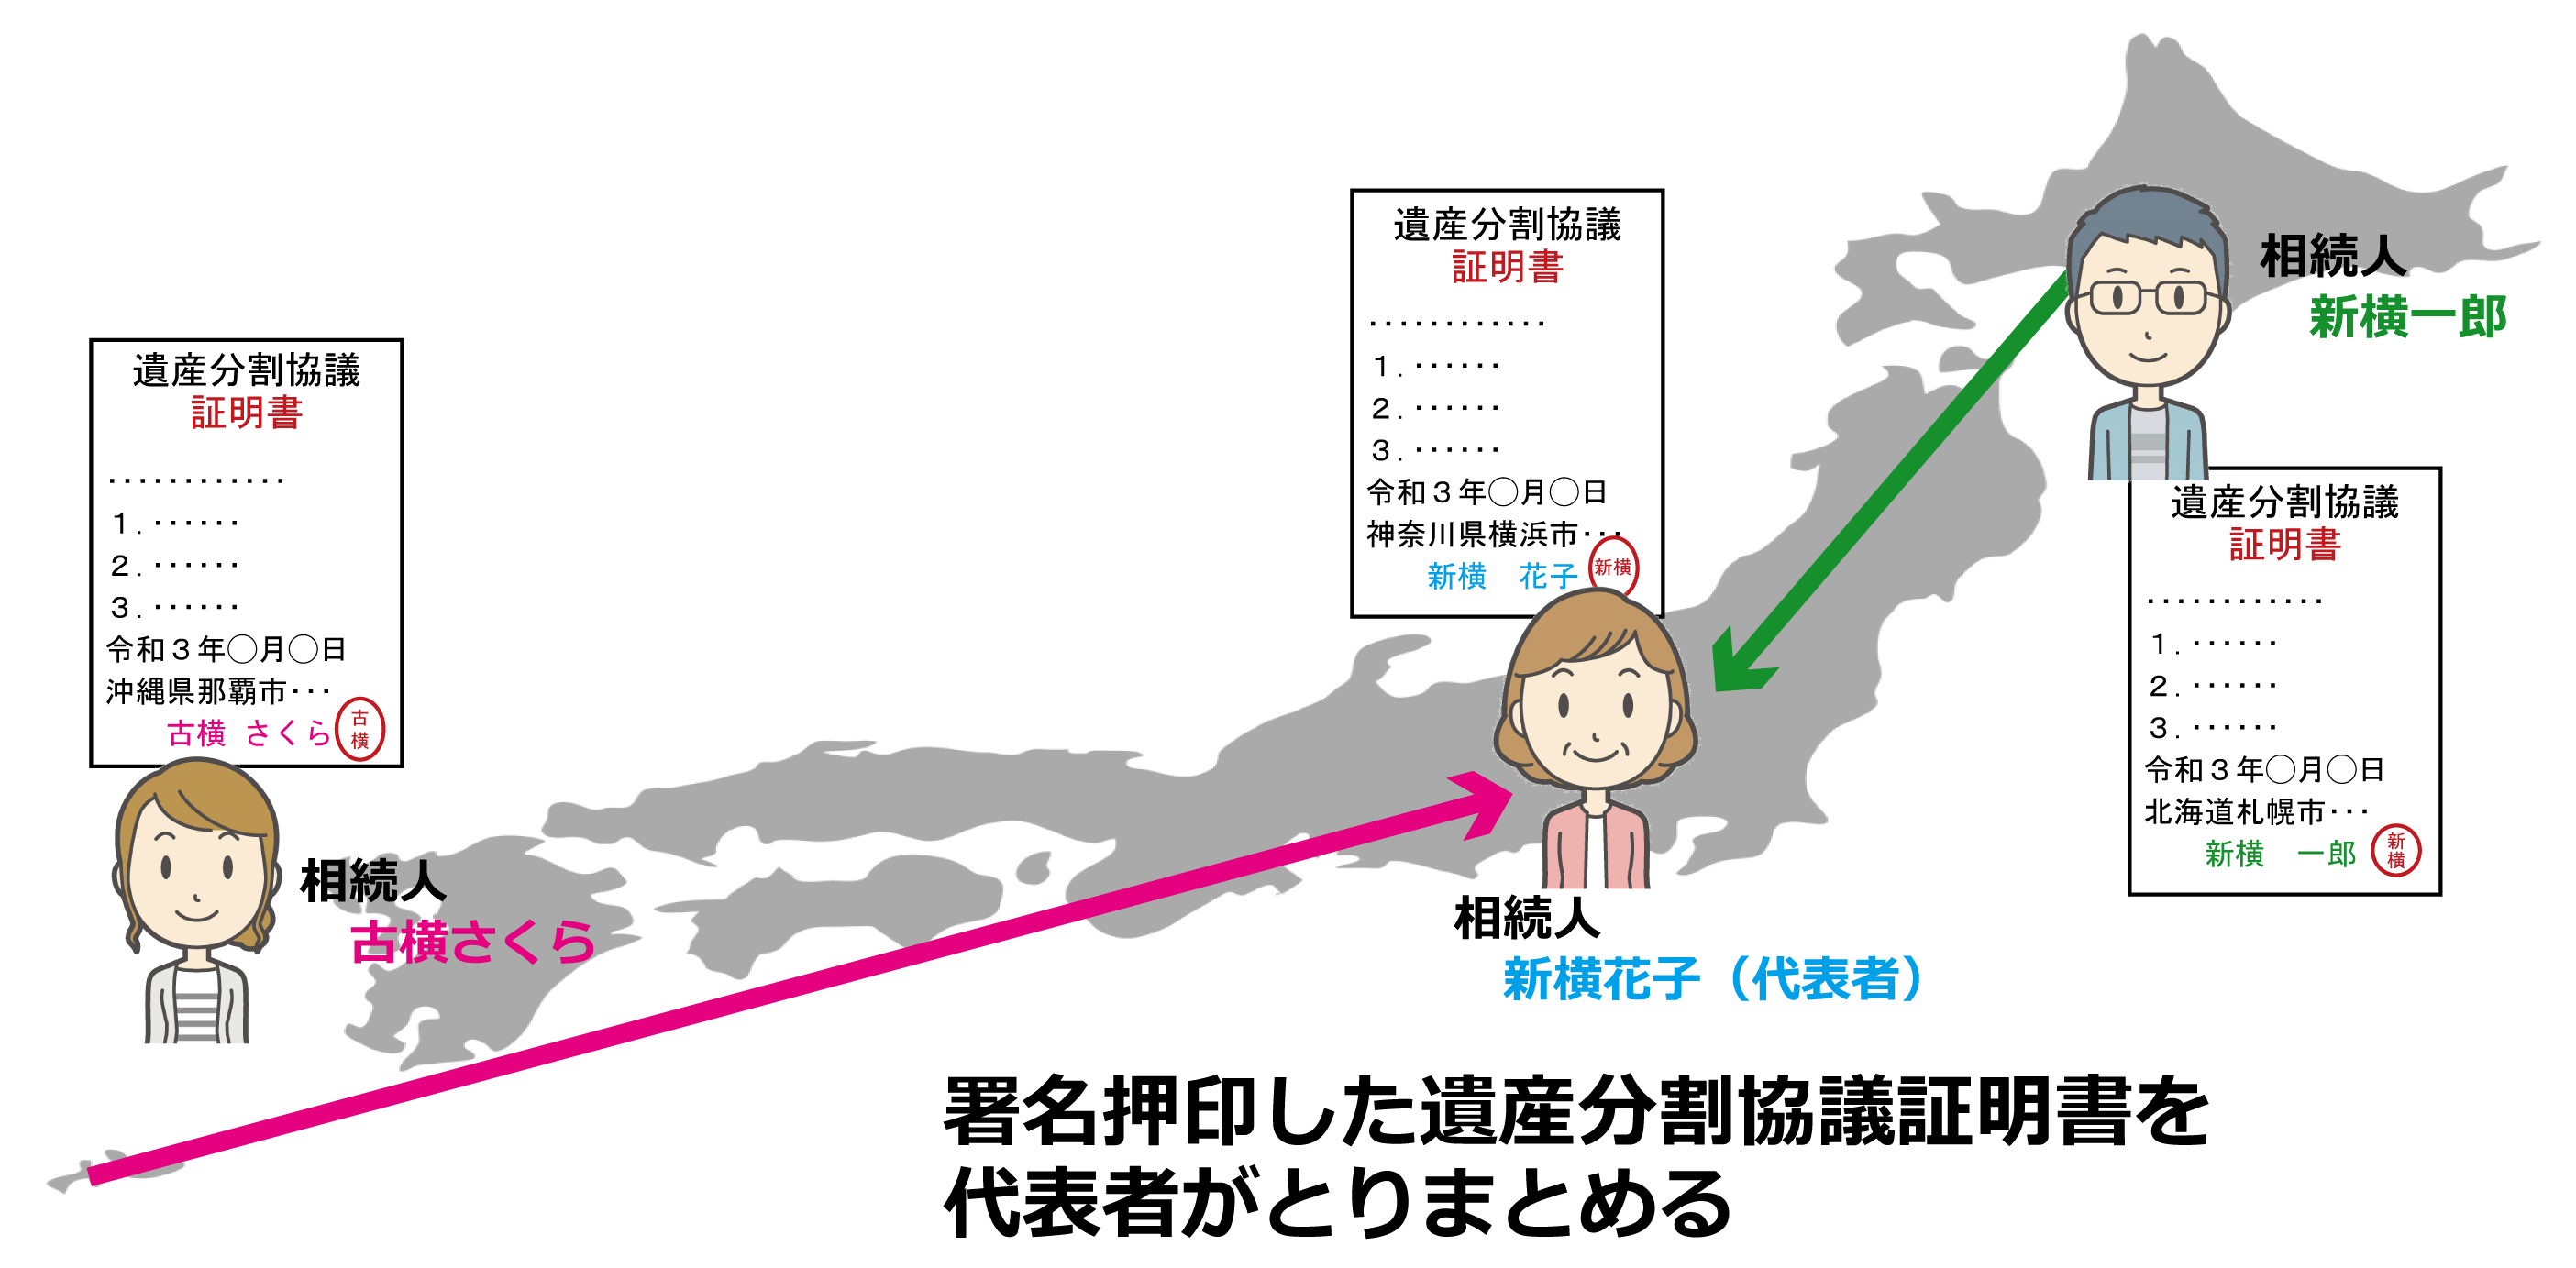
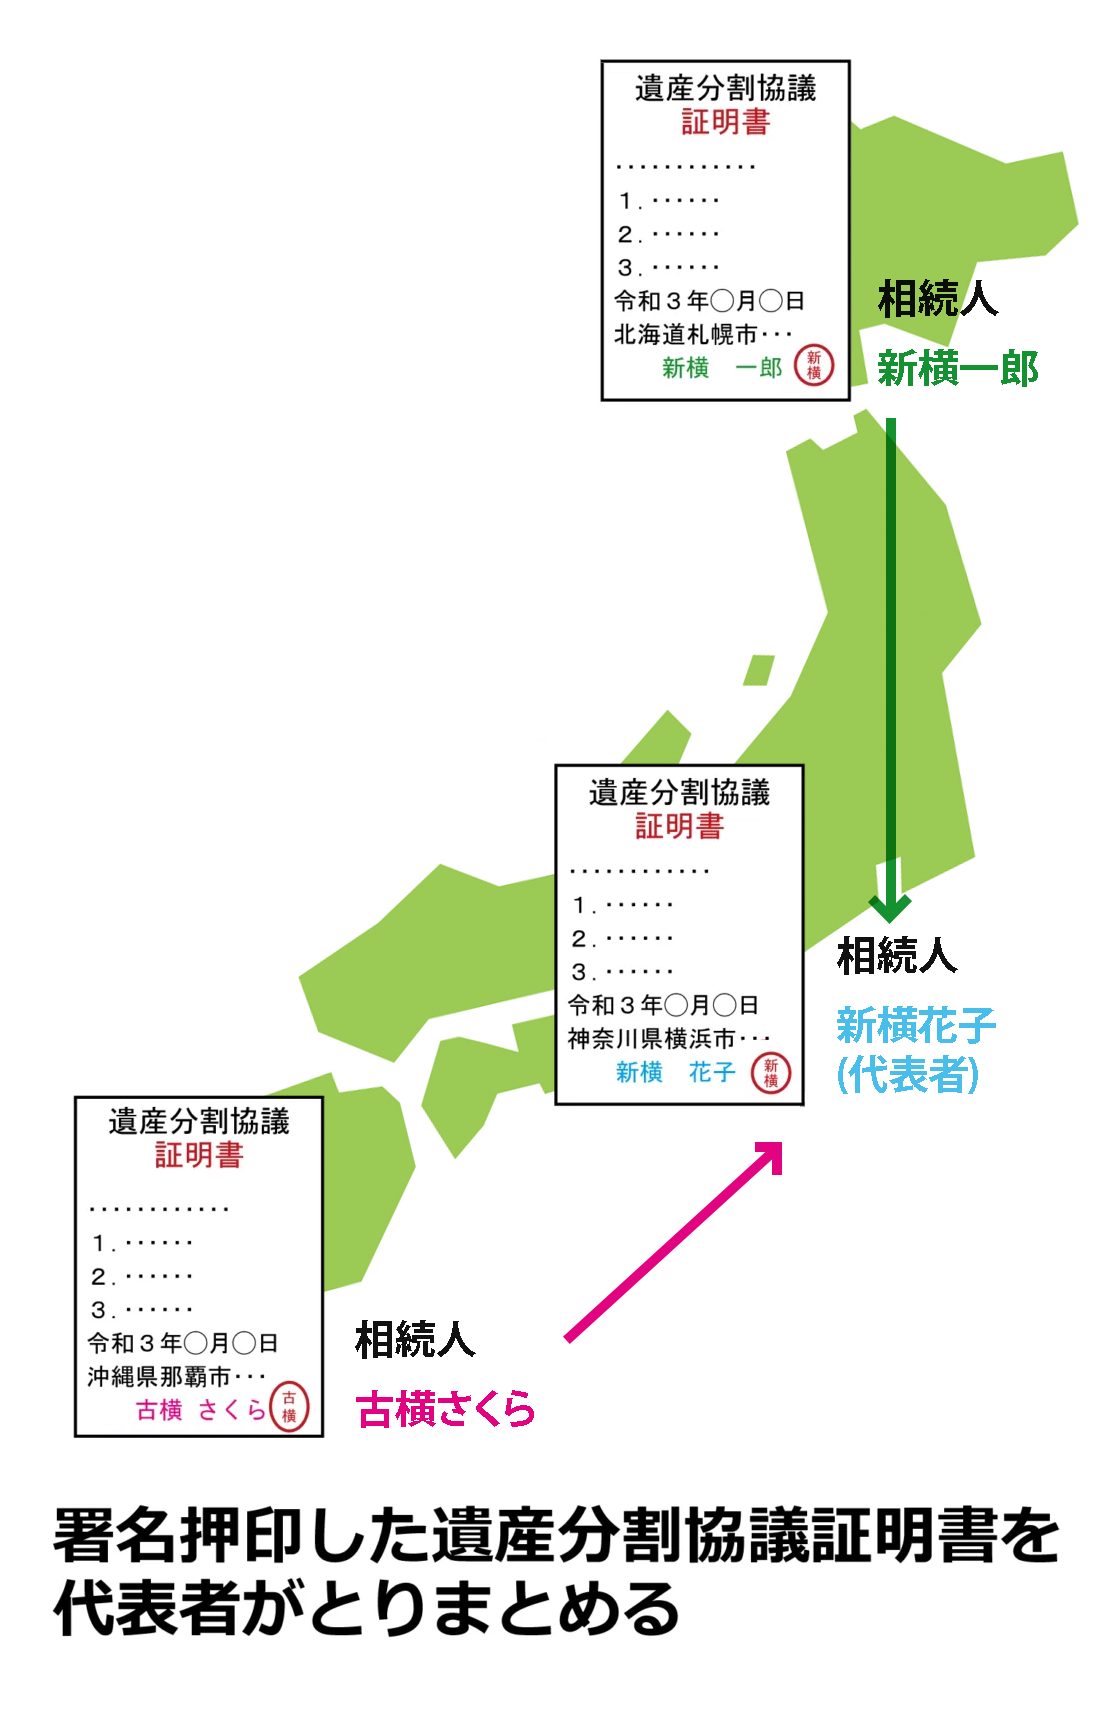
遺産分割協議証明書のデメリット
遺産分割協議証明書の原本は代表者しか持てないため、相続人が代表者でない限り、1人で相続手続きできないことがあります。
遺産分割協議証明書の書き方
遺産分割協議証明書の書き方には以下の2つのパターンがあります。
①すべての財産を記載する
②相続人が各々で取得する財産のみ記載する
遺産分割協議証明書も法律で決まった様式はありません。しかし、遺産分割協議書と同様、以下の項目の記載が不可欠です。
- 被相続人の情報
- 相続財産の詳細
- 相続人の情報
- 作成した年月日
- 署名と実印の押印
- 捨印
財産の記載方法は、引き継ぐ財産が特定できるよう具体的に記載します。
①すべての財産を記載する場合
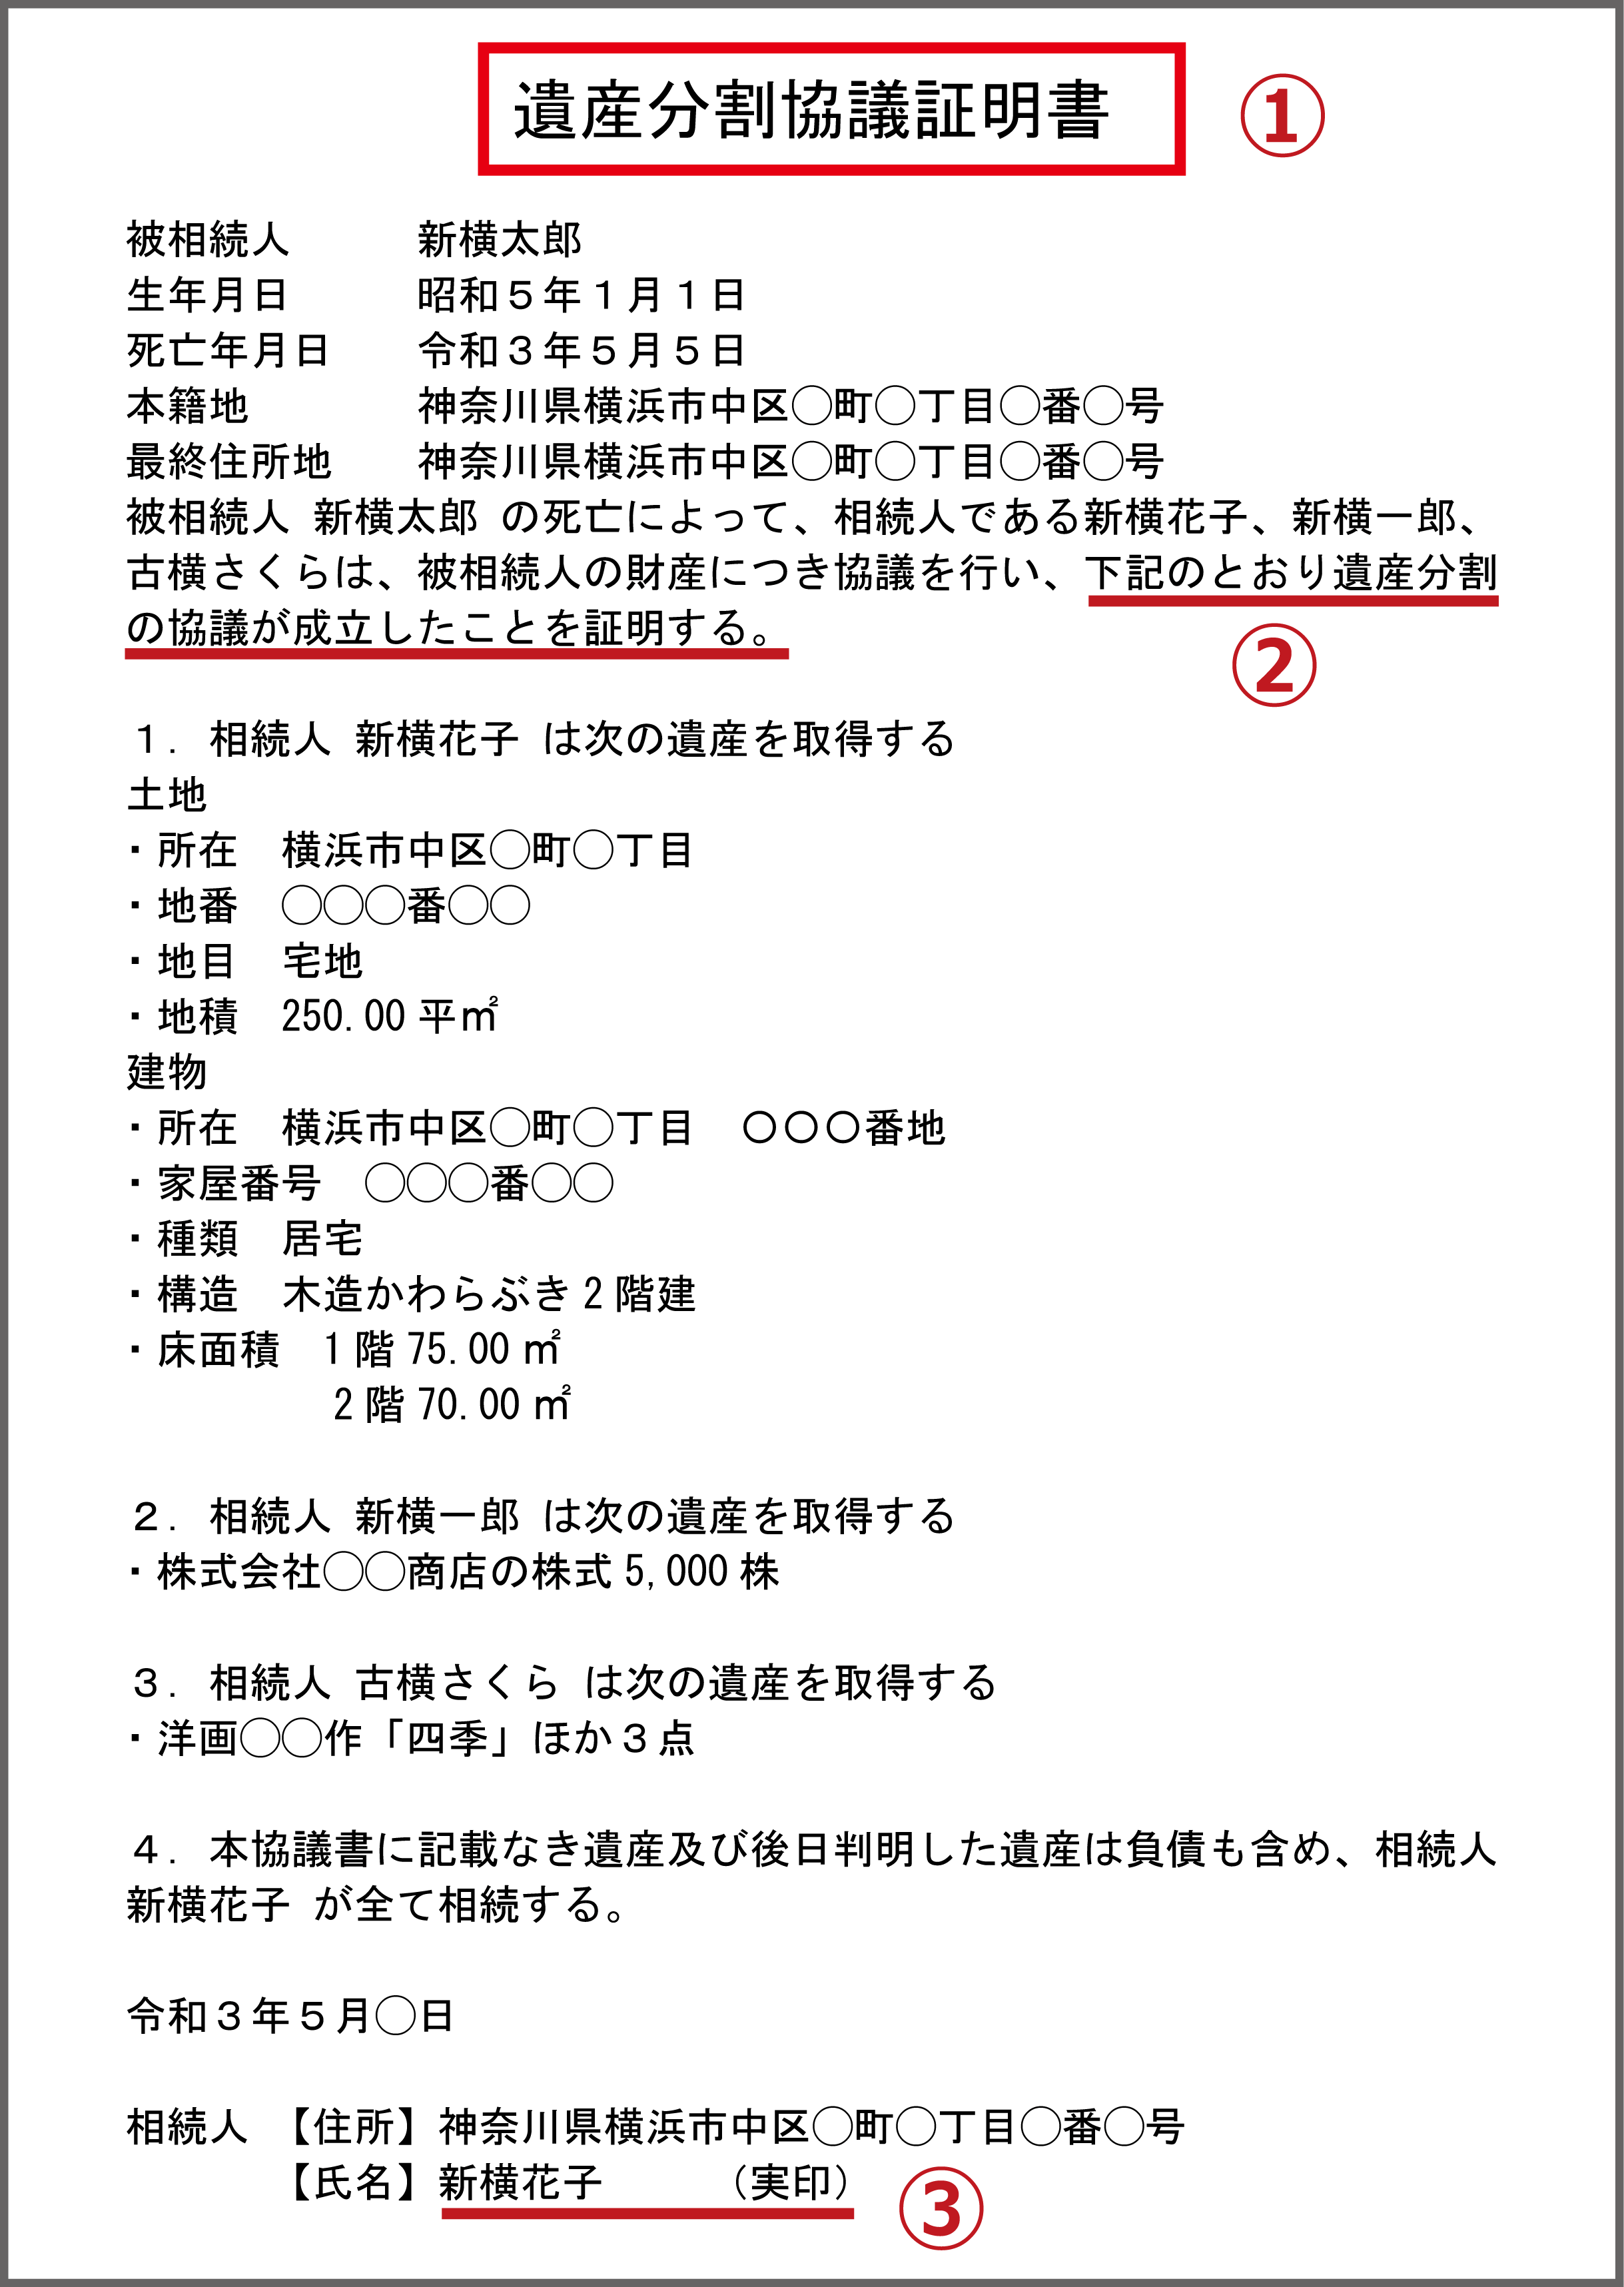
- 「遺産分割協議証明書」というタイトル
- 「相続人間で記載のとおりの遺産分割協議をした」という旨、遺産分割協議で決まった内容、遺産分割協議証明書の作成年月日を記載
- 作成者の署名(直筆)と作成者の押印(作成者のみの実印)
相続人が各々で取得する財産のみを記載する場合
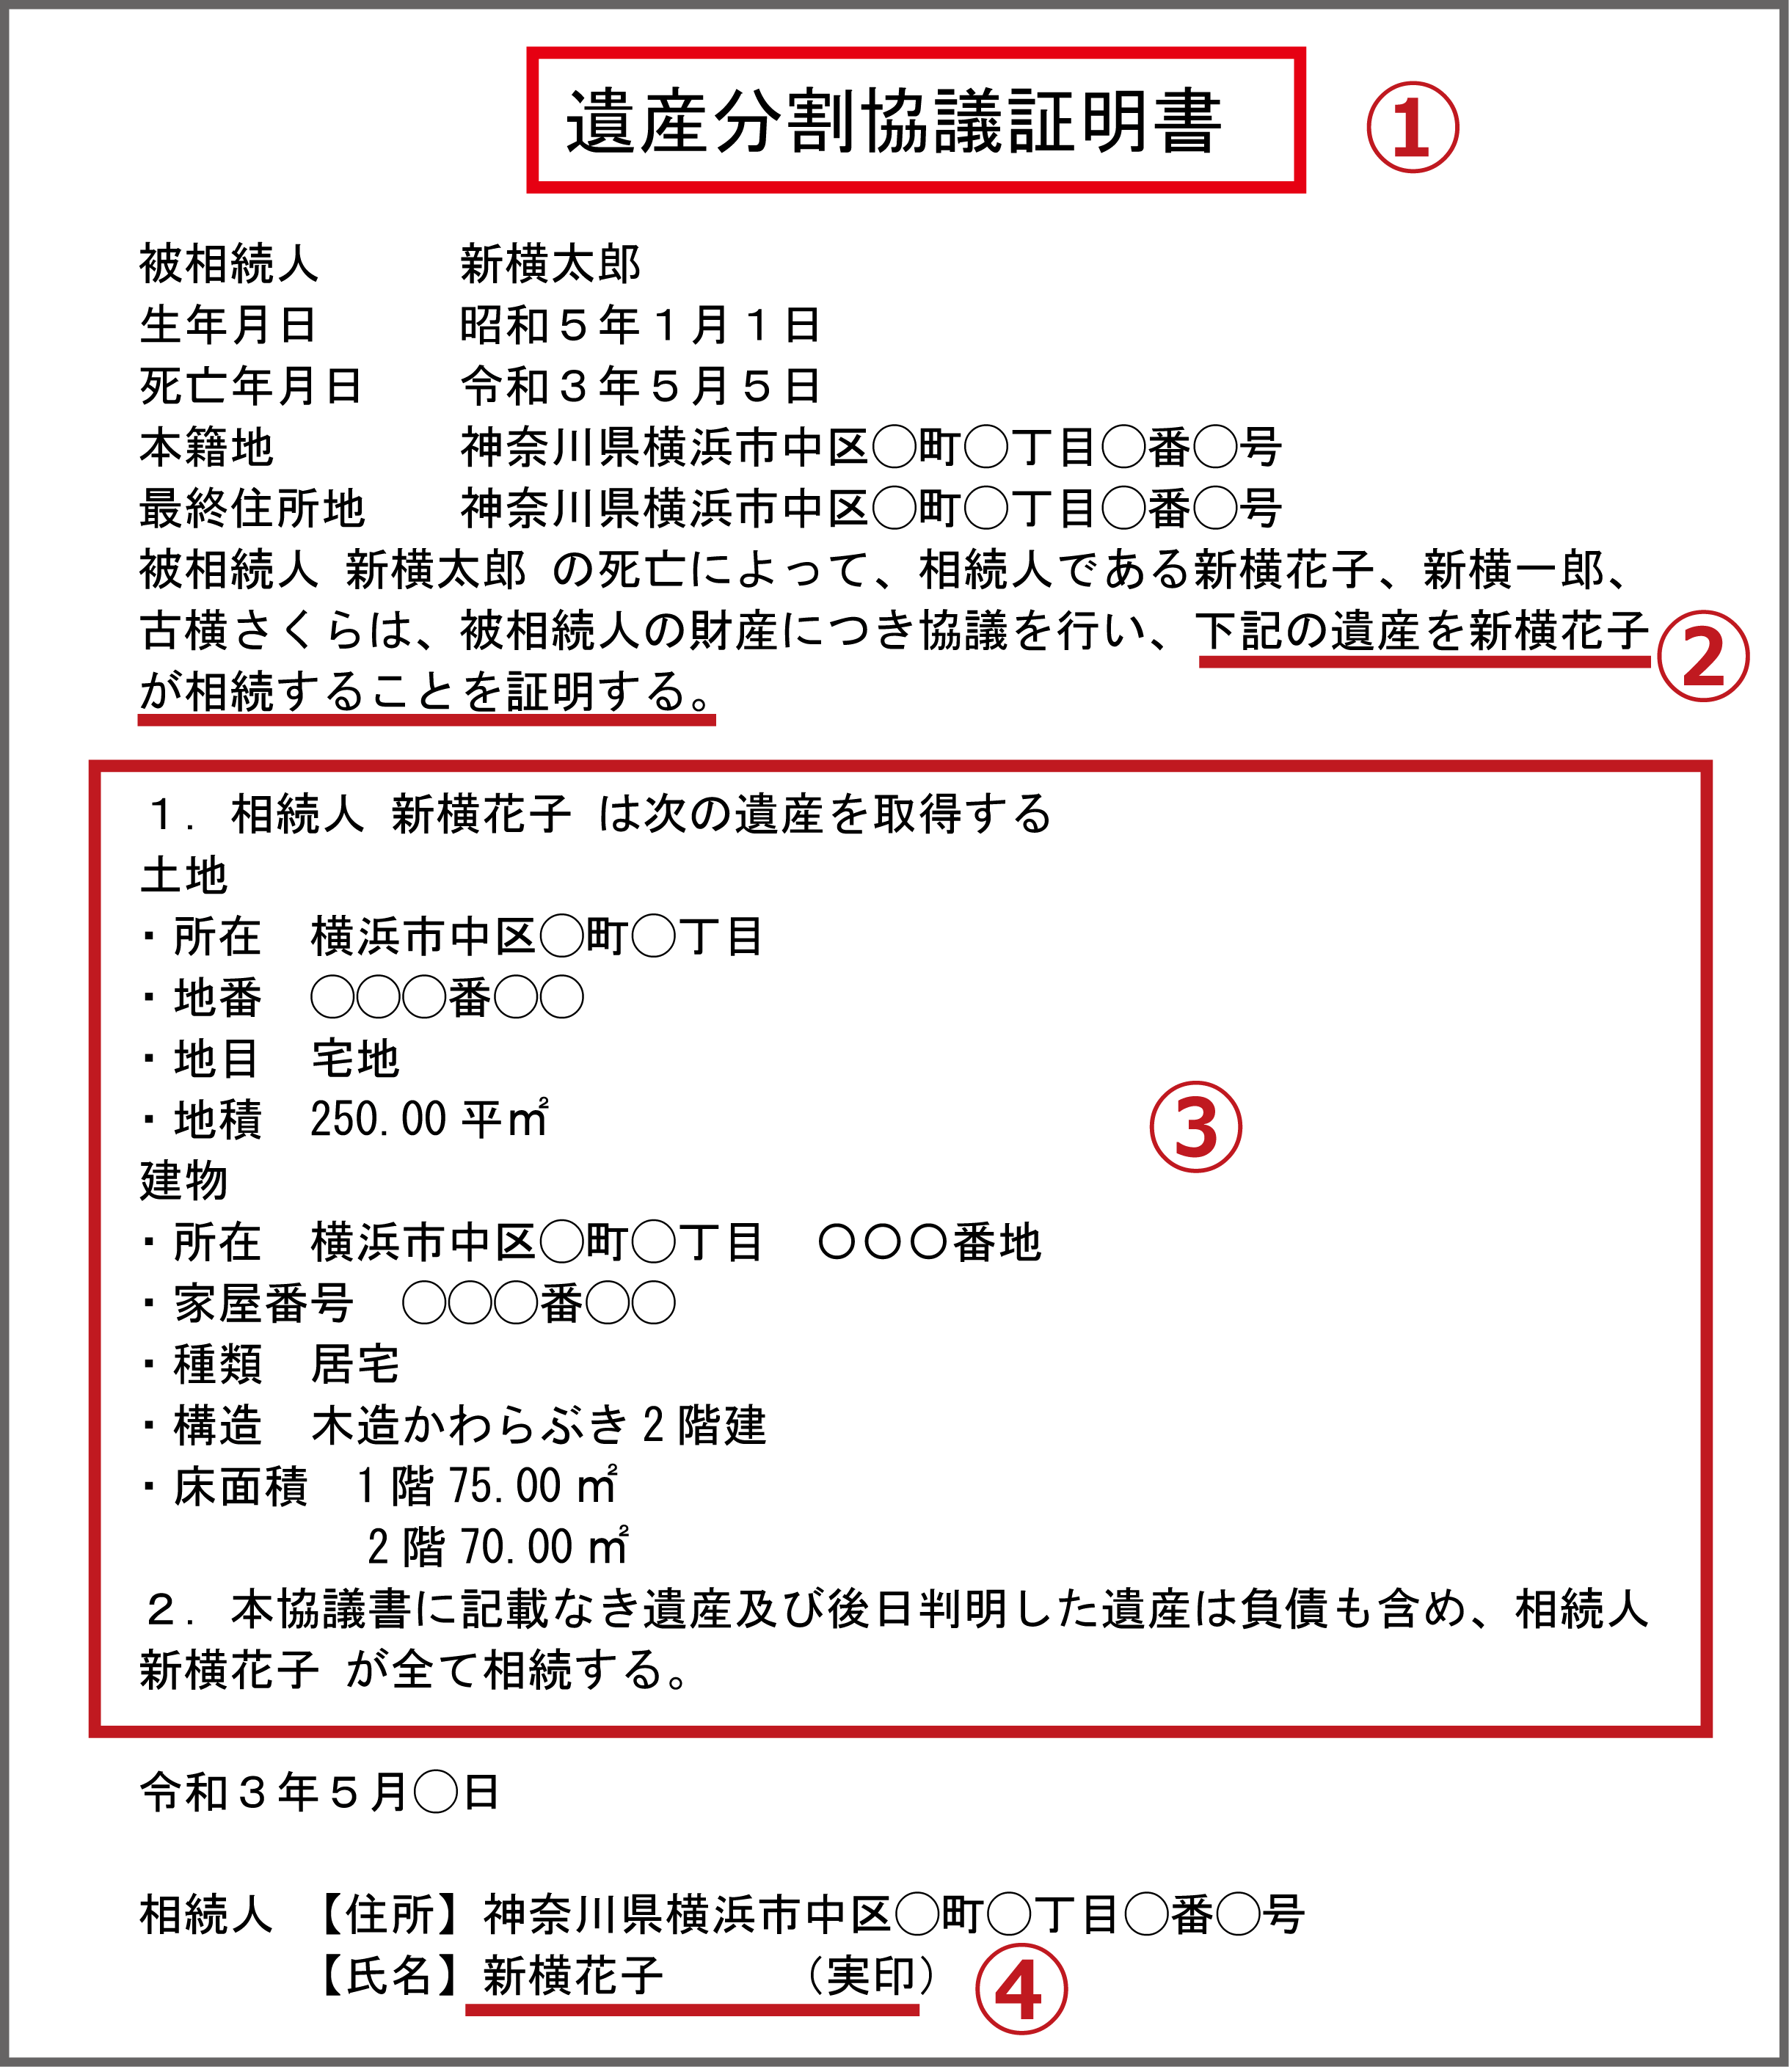
- 「遺産分割協議証明書」というタイトル
- 「相続する遺産を相続人の誰が取得した」という旨を記載
- 相続した遺産の詳細を記載
- 当該遺産を相続する相続人の署名(直筆)と押印(実印)
- 署名と実印の押印
- 捨印
遺産分割協議書を自分で作成するときの注意点
遺産分割協議書を自分で作成することはできますが、進める前に知っておきたい注意点があります。相続登記の期限、協議書に載せる財産・載せない財産、相続税申告との関わりを順に見ていきます。
相続登記は3年以内に義務化された
2024年4月1日から、相続によって不動産を取得した相続人は、所有権を取得したことを知った日から3年以内に相続登記を申請する義務を負います。正当な理由なく怠ると、10万円以下の過料が科される可能性があります。施行日より前の相続も対象で、この場合はすでに取得を知っていれば2027年3月31日が期限となります。
また、遺産分割が成立した場合は、その成立日から3年以内に、分割内容に応じた登記を申請する必要があります。
3年以内に協議がまとまらない場合は、「相続人申告登記」を使えます。自分が相続人であることを法務局に申し出る簡易な手続きですが、暫定措置なので、協議がまとまり次第、改めて相続登記が必要です。なお相続登記用の協議書は、不動産の情報だけ記載すれば足ります。
協議書に記載しない財産・計上する財産がある
生命保険金や死亡退職金は、受取人固有の財産なので協議書に記載しません(ただし相続税では「みなし相続財産」として課税対象。500万円×法定相続人の数までは非課税)。一方、自動車は相続財産なので、取得者を協議で決め、相続税の申告でも計上します。査定額100万円以下の普通自動車は、簡易な「遺産分割協議成立申立書」で名義変更でき、軽自動車はどちらの書類も原則不要です。
相続税の申告が必要なら、分割の前に税理士へ相談する
遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合、相続税の申告が必要です。誰がどの財産を取得するかで、小規模宅地等の特例や配偶者の税額軽減の適用可否が変わり、納税額も変わります。分け方が決まってから相談すると見直しに全員の合意が必要になるため、協議の段階で相談してください。
税理士は相続人全員で1人を選ぶ
相続税申告は、1つの相続につき1人の税理士に依頼するのが一般的です。相続人がそれぞれ別の税理士に頼むこともできますが、費用が二重にかかるなどデメリットが多くなります。協議書を作る段階で、誰に依頼するかもあわせて決めておくと、その後の手続きがスムーズです。
選ぶときは、相続税を専門に扱っているかを確認しましょう。相続税は特例や土地評価の判断が多く、経験が少ないと減額できる余地を見落とすことがあります。しかも払いすぎても税務署は指摘しないため、相続人は気づかないままになります。
当税理士法人は、他の税理士が作成した相続税申告書の見直しを累計3,000件以上お引き受けしてきましたが、その10人中8人は適切な申告がされていませんでした。数十万円から、多いときは数千万円の相続税が、払わなくてよいにもかかわらず納められていました。
相続税に強い税理士選び方は、下記ページにて紹介しております。
相続手続きは専門家に任せると安心
相続人同士でもめている、財産の種類が多い、相続税の申告が必要といった場合は、専門家への依頼を検討してください。依頼先は、解決したい内容によって選びます。
| 状況 | 依頼先 | 主な業務 |
|---|---|---|
| 相続人同士でもめている、もめそう | 弁護士 | 協議の代理・交渉。協議書作成は付随業務 |
| 遺産に不動産がある | 司法書士 | 相続登記。協議書作成とあわせて依頼することが多い |
| 不動産がなく、名義変更の手続きを任せたい | 行政書士 | 不動産以外の名義変更、協議書作成 |
| 相続税の申告が必要 | 税理士 | 相続税申告。分割方法の税務上のアドバイス |
専門家に依頼すると、不備のない書類を作れて受理されやすく、数次相続や換価分割といった難しい事案にも対応できます。分割方法を相談しながら相続税を抑えられる点もメリットです。費用はかかるので、協議書だけを頼むのか、相続税申告までまとめて頼むのかで依頼先を選びましょう。
遺産分割協議書についてよくある質問
ここでは遺産分割協議書にまつわる質問を集めてみました。
- Q1. 海外に住んでいる法定相続人の扱いはどうなるの?
- Q2. 遺産分割協議書を紛失したら再発行できる?
- Q3. 遺産分割協議書の事項を守らない相続人がいる!どうしたらいい?
- Q4. 協議書作成後に財産が見つかったらどうしたらいい?
- Q5. 被相続人に借金がある場合は?
- Q6. 遺産分割協議書が無効になるケースはある?
Q1. 海外に住んでいる法定相続人の扱いはどうなるの?
A1.日本に住民票と印鑑登録を残していれば、郵送でやりとりして実印を押印します。日本に住所がない場合は、印鑑登録証明書の代わりに「サイン証明(署名証明)」が必要です。
海外に住んでいる相続人の扱いについて詳しく知りたい方は以下の記事もご覧ください。
サイン証明発行手続きについて
以下の手順で手続きします。
- 作成した遺産分割協議書を在外公館(住んでいる国の日本国大使館や総領事館)に持参する
- 担当官の面前で、サイン証明の用紙に署名と拇印を押す
- 遺産分割協議書と在外公館で発行したサイン証明書を綴じ合わせ、担当官に割り印を押してもらう
海外に法定相続人がいる場合、在外公館に足を運んだり国際郵送をしたりと、通常よりも遺産分割協議書の作成に手間と時間がかかるため、時間に余裕をもって早めに遺産分割協議書の作成を行うようにします。
Q2.遺産分割協議書を紛失したら再発行できる?
A2.他の相続人が原本を保管していれば、借りて手続きを進められます。コピーは原則として相続手続きに使えません。再作成するには、相続人全員に改めて署名・押印してもらう必要があります。協力が得られない場合や、当時の相続人が亡くなっている場合は、その相続人全員の協力が必要になり、難しくなります。
遺産分割協議書の紛失を防ぐため、公正証書化しておくとよいでしょう。
Q3.遺産分割協議書の事項を守らない相続人がいる!どうしたらいい?
A3.遺産分割協議書を作成して法定相続人が一度は合意したものの、後で記載内容を守らない法定相続人がいることもあるでしょう。このような場合、まずは話し合いによって解決しましょう。当事者同士で難しい場合は、弁護士に相談してください。公正証書にして強制執行認諾文言を入れていれば、裁判を経ずに回収できる場合があります。
Q4.協議書作成後に財産が見つかったらどうしたらいい?
A4.遺産分割協議書で定めた内容は、遺産分割協議書に載せた財産にのみ適用されるため、記載しなかった財産があれば、その財産について遺産分割協議書を再度作成しなければなりません。これが手間でなければ協議して遺産分割協議書を再度作成しましょう。
相続人全員が集まりにくいなど、再度作成に困難が予想される場合は、遺産分割協議書作成後に見つかった財産の取り扱いについて、あらかじめ記載しておくとよいでしょう。
Q5. 被相続人に借金がある場合は?
A5.被相続人に借金があった場合、この負債を誰が相続するかを遺産分割協議で決めたとしても、債権者に対する関係では効力がないため、返済を求められれば支払わなければなりません。しかし遺産分割協議で得られた合意は相続人の間では有効なので、遺産分割協議書に記載する意味はあります。
Q6. 遺産分割協議書が無効になるケースはある?
A6.以下の状況で作成した遺産分割協議書は無効になります。
- 一部の相続人を除外して行われた遺産分割協議のもとに作成された場合
- 認知症、知的障害、精神障害などの理由で、判断能力がない人が遺産分割協議を行った場合
- 民法上の法律行為の無効(遺産分割の意思表示に要素の錯誤がある)に該当する場合
特に3つ目のケースは、よくわからないまま捺印してしまったというケースが認められます。相続人全員が遺産分割協議の意図をよく理解した上で、協議に臨むようにしましょう。
相続税申告の依頼は岡野相続税理士法人がおすすめ
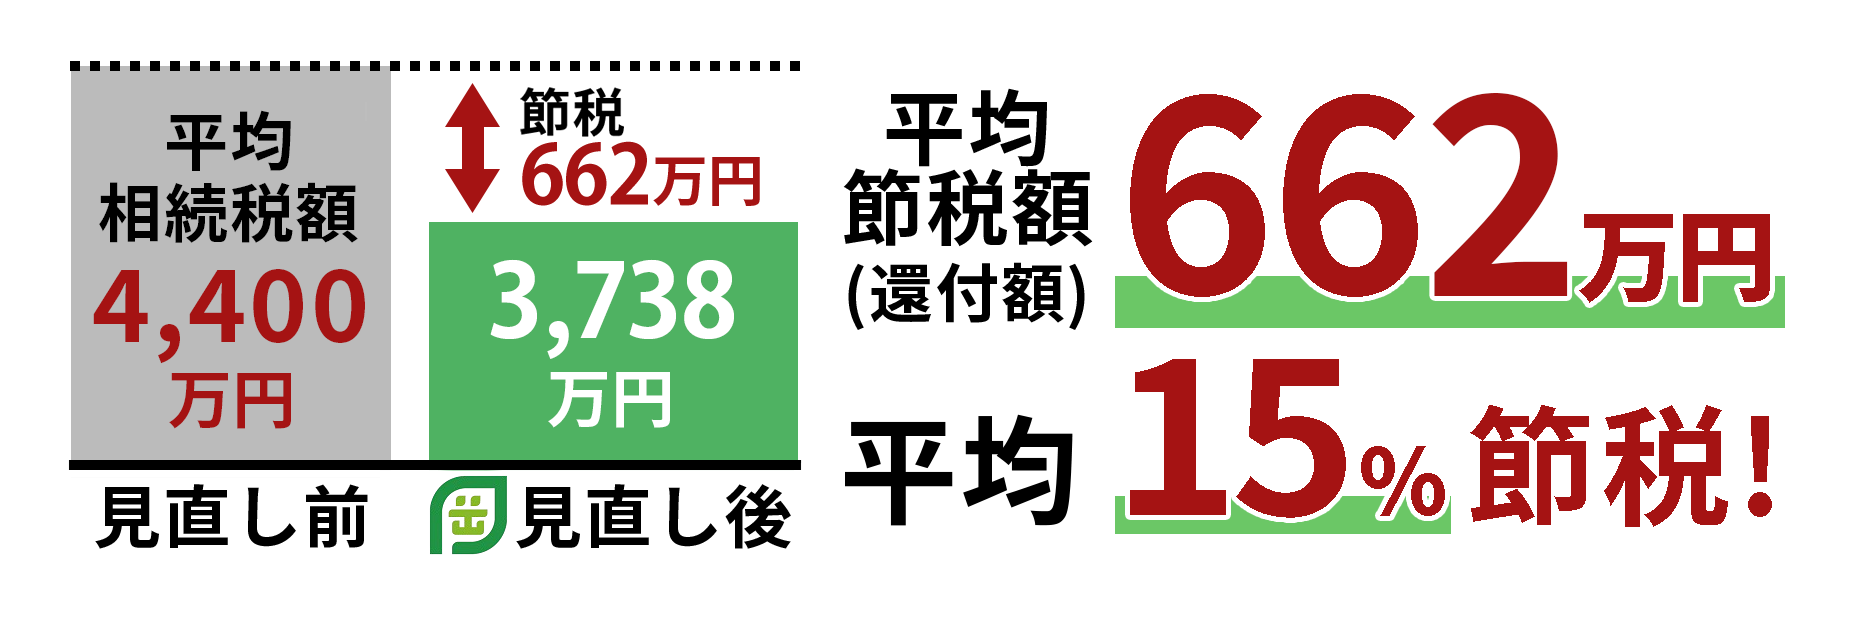
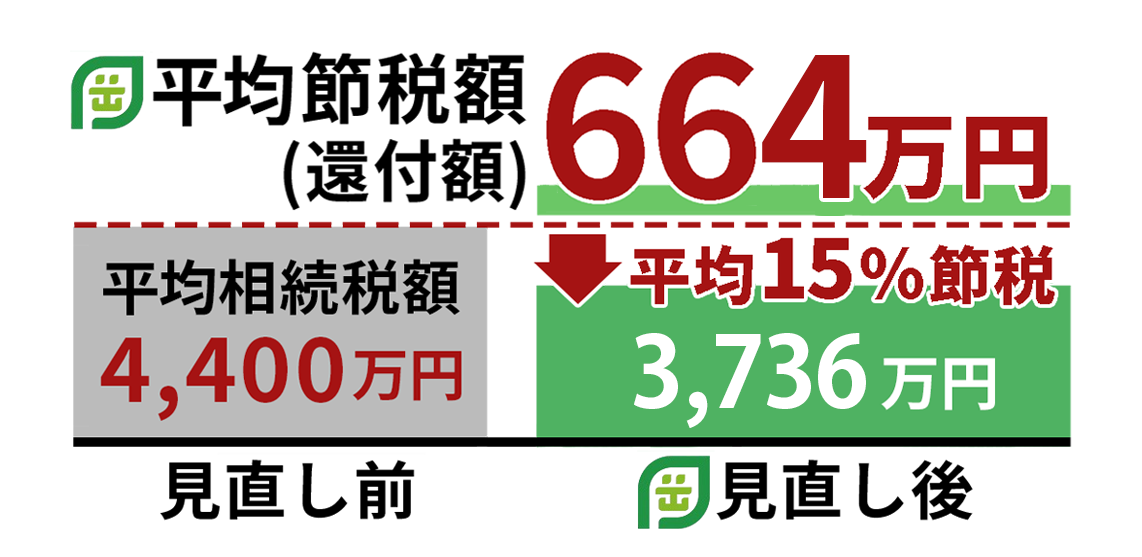
(1)相続税平均節税額(還付額)656万円
岡野相続税理士法人は、相続税専門の税理士法人として21年以上お客様のサポートをしてきており、相続税還付成功件数は、累計200億円/3,059件(2026年9月末時点)。
相続税還付とは、税務署から相続税申告時に払いすぎた相続税を返還してもらうことを指します。「相続税の返還が発生する」ということは、「相続税申告時にもっと低い金額で済んだはずである」ということです。
これまでの相続税還付における平均節税額は656万円で、平均して15%の節税を実現しています。
※還付額200億円÷相続税還付成功件数3,059件=平均節税額(還付額)656万円
このように、圧倒的な相続税還付の実績を誇る岡野相続税理士法人だからこそ、はじめからお客様の相続税額を最大限抑えた相続税申告を行うことが可能です。
(2)土地の評価に強い(年間1,342箇所の土地を評価)
相続税額は不動産の評価額で大きく変わります。なぜなら相続財産の中で最も大きな割合を占めるのが不動産だからです。
その中でも土地の評価額は非常に重要で、実際に当社が土地の評価を見直したことで相続税額が2億円超の減額に繋がった事例もあります。
岡野相続税理士法人は年間1,342箇所(2025年実績)もの土地評価実績があり、相続税を取り扱う税理士の中でも特に土地の評価を得意としています。
これまでにつちかったノウハウを活かし、現地調査や専門ソフトを駆使して正確な評価をすることが可能です。
(3)税務調査に強い(相続税還付の累計成功件数3,059件)
岡野相続税理士法人の相続税還付成功件数は、累計3,059件(2026年9月末時点累計)にも及びます。つまり、相続税還付に成功した分だけ税務署と交渉してきた実績があるということです。
これだけの税務署交渉実績のある岡野相続税理士法人なら、万が一税務調査になったとしても適切な税務署対応で追徴税額を最大限抑えることが可能です。
まとめ|遺産分割協議書はひな形と文例を参考に正確に作成しよう
遺産分割協議の結果をまとめた遺産分割協議書は、相続人同士の認識の違いから生じるトラブルを防ぐために有効です。書式に決まりはありませんが、ひな形や文例を参考にすれば、専門家に依頼せずに自身で作成することもできます。
ただし、対外的に効力を持たせるには、相続財産を正確に記載したうえで、相続人全員の署名と実印の押印が必要です。相続財産の種類が多い、正確に把握できない、書類を不備なく作成できるか不安な場合は、専門家に相談することをおすすめします。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,068件(2026年9月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事