


【未支給年金とは】誰がもらえる?請求方法・時効5年・税金をわかりやすく解説
公開日:2022-07-12
未支給年金とは、年金を受け取っていた方が亡くなったときに、本来受け取れるはずだったのに、まだ振り込まれていない年金のことです。
年金は2か月分をまとめて後から受け取るため、亡くなった時点では必ず未受取分が残ります。しかし、請求しなければ支給されません。「死亡届を出せば自動的に振り込まれる」と誤解し、時効を迎えてしまうケースもあります。
この記事では、
- 未支給年金とは何か
- 誰が受け取れるのか
- 請求手続きと必要書類
- いつまでに請求すべきか(時効5年の数え方)
- 相続税や確定申告に関する注意点
まで、相続税専門の税理士がわかりやすく解説します。
 0120-716-476

未支給年金とは|亡くなった月分まで請求できる、未受取の年金
未支給年金とは、年金を受けている方が亡くなったときに、まだ受け取っていない年金や、亡くなった日より後に振り込まれた年金のうち、亡くなった月分までの年金をいいます。
「亡くなった日より後に振り込まれた年金」も含むのは、死亡届の処理中に次の支給日が来て、故人の口座に年金が振り込まれてしまう場合があるためです。これも本来は遺族が受け取るべき未支給年金です(詳しくは後述)。
なぜ未支給年金は必ず発生するのか
理由は、年金が後払いだからです。年金は原則として年6回、偶数月の15日に支払われ、各支払月にはその前月までの2か月分がまとめて振り込まれます。たとえば6月15日に振り込まれるのは、4月分と5月分です。
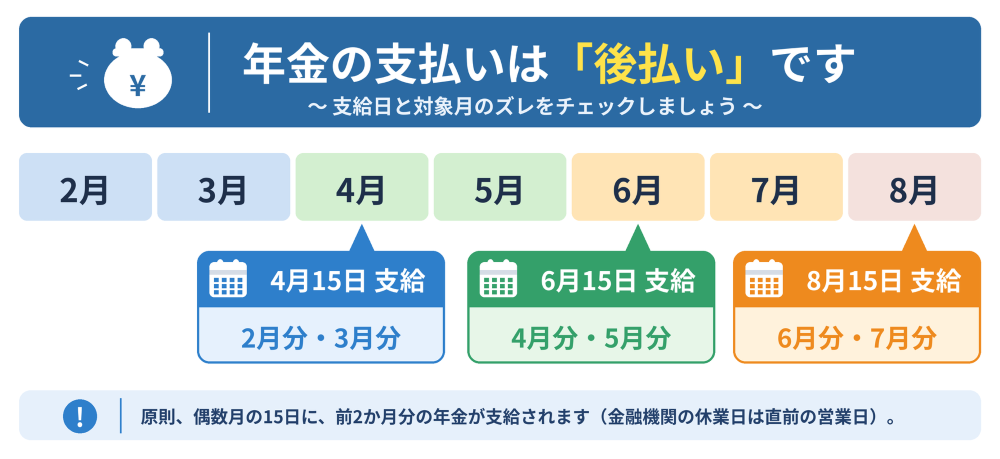
この2か月のズレがあるため、いつ亡くなったとしても、必ず「まだ振り込まれていない月分」が残ります。
「うちは受け取り漏れなんてないはず」と思われる方もいますが、制度上、請求すべき未支給年金はほぼ確実に存在するとお考えください。
ただし、受け取れる遺族(生計を同じくしていた3親等内の親族)がいない場合や、年金が全額支給停止になっていた場合などは、未支給年金が発生しない、または請求できないこともあります。
未支給年金を請求できる年金の種類
- 国民年金(すべての受給者が対象)
- 厚生年金(会社員・公務員だった人が対象)
- 企業年金(企業年金基金加入者が対象)
- 国民年金基金の年金(基金に加入していた自営業の人が対象)
私的年金の手続きに関しては、企業年金連合会または故人が加入していた国民年金基金へお問い合わせください。
>>国民年金基金についてよくある質問
未支給年金はいくらもらえる?|死亡月で受取月数が変わる
未支給年金の金額は、亡くなった時期によって1か月分〜3か月分と変わります。
死亡届の提出によって年金受給者が亡くなったことが伝わると、その後の年金の支給は停止されます。その時点で未払いになっている月数が、そのまま未支給年金の月数になります。
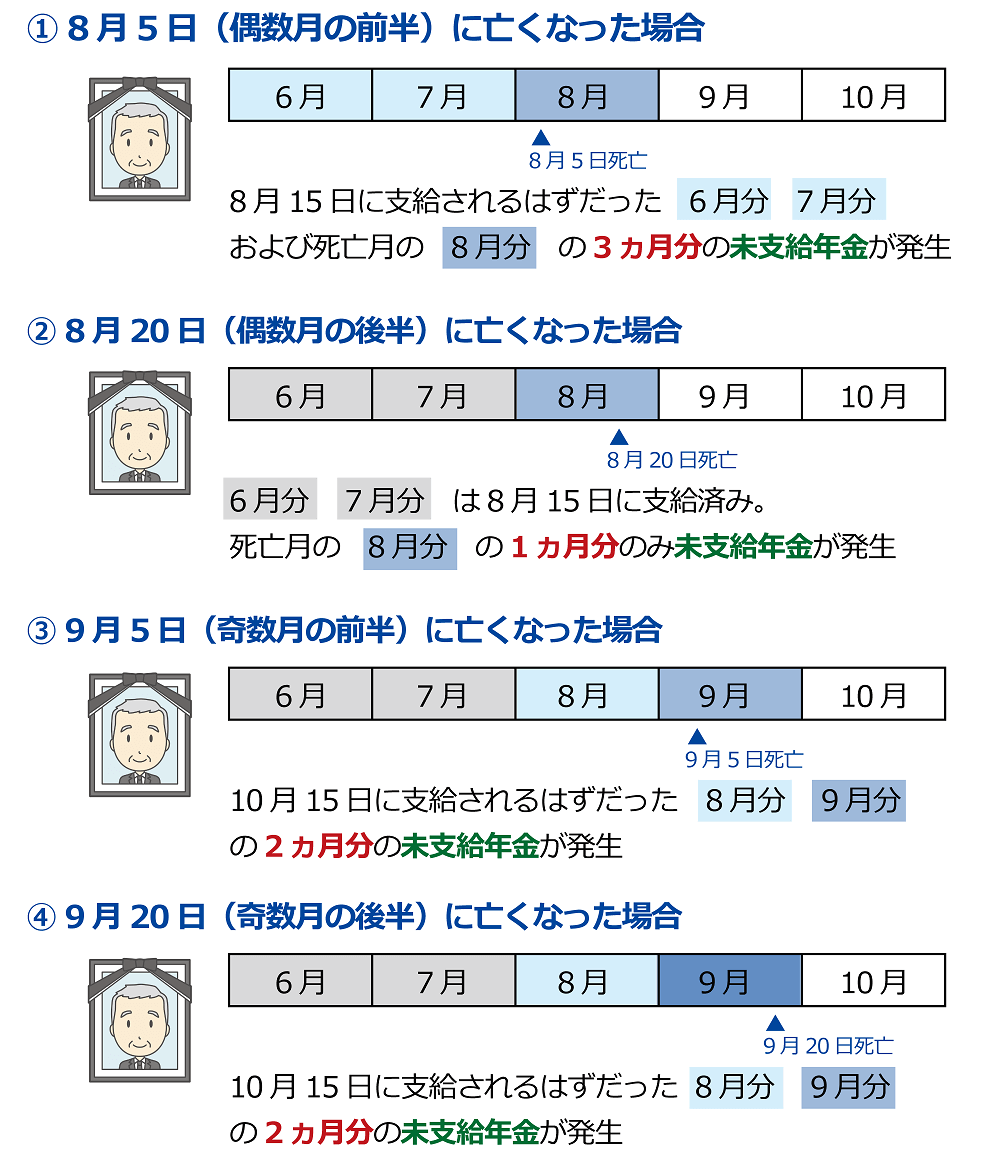
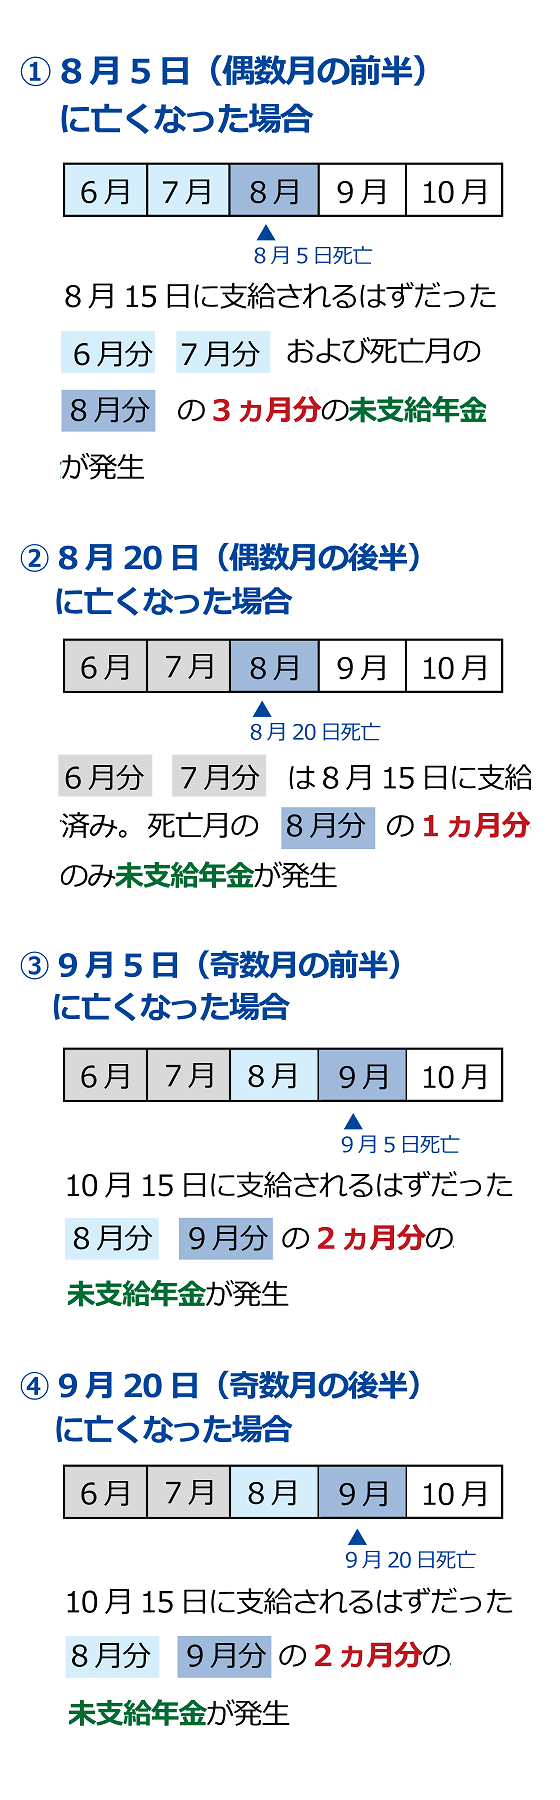
図のとおり、死亡時期によって受取月数は次のように変わります。
<死亡時期別・未支給年金の受取月数>
- 未支給年金は被相続人が偶数月の前半に亡くなると3か月分、後半に亡くなると1か月分発生します。
- 未支給年金は被相続人が奇数月に亡くなると、前半に亡くなっても2か月分、後半に亡くなっても2か月分が発生します。
年金は亡くなった月の分まで受け取れます。日割り計算は行われないため、月の1日に亡くなった場合でも、その月の1か月分がまるごと対象になります。
受け取れる金額は、故人が受給していた年金額によって決まります。年金額は年金証書や年金振込通知書で確認できます。
未支給年金は誰が請求できる?|生計を同じくしていた3親等内の親族
未支給年金を請求できるのは、年金を受けていた方が亡くなった当時、その方と生計を同じくしていた3親等内の親族です。
単に親族であるだけでは足りません。生計同一の要件を満たしていることが条件になります。
「生計を同じくしていた」とは
「生計を同じくしていた」とは、いっしょに暮らしていたか、生活を支え合っていたということです。次のいずれかに該当すれば、生計同一と認定されます。
<生計を一にしていたと判断できる基準>
- 住民票上、同一世帯に属していたとき
- 住民票では別世帯になっていても、同じ住所に住んでいたとき
- 住民票上も住所も別だが、次のいずれかに該当するとき
- 生活費などを同じ財布でまかなっていた
- 亡くなった方に経済的な援助をしていた、または亡くなった方から経済的な援助を受けていた
請求できる人の順位
未支給年金を受け取る権利のある遺族には順位があり、自分より先順位の方がいる場合は請求できません。
1位:配偶者
2位:子
3位:父母
4位:孫
5位:祖父母
6位:兄弟姉妹
7位:上記以外の三親等内の親族
この範囲は、平成26年4月の年金機能強化法により、三親等内の親族まで拡大されました。配偶者の甥や姪、配偶者のおじ(伯父)・おば(伯母)なども含まれます。
出典:厚生労働省ホームページ
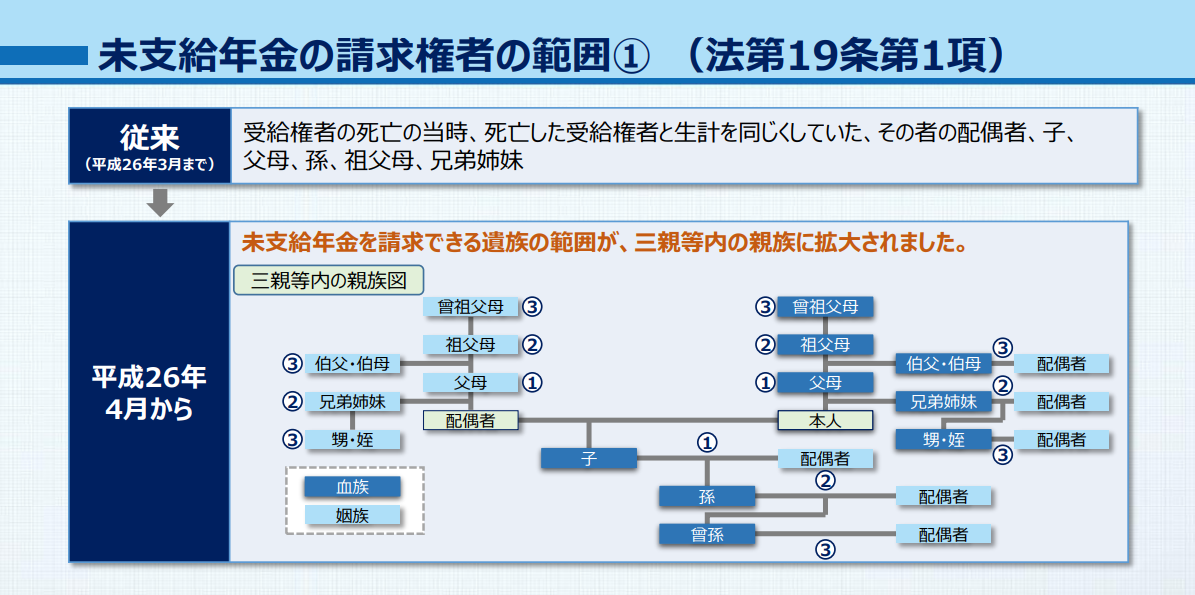
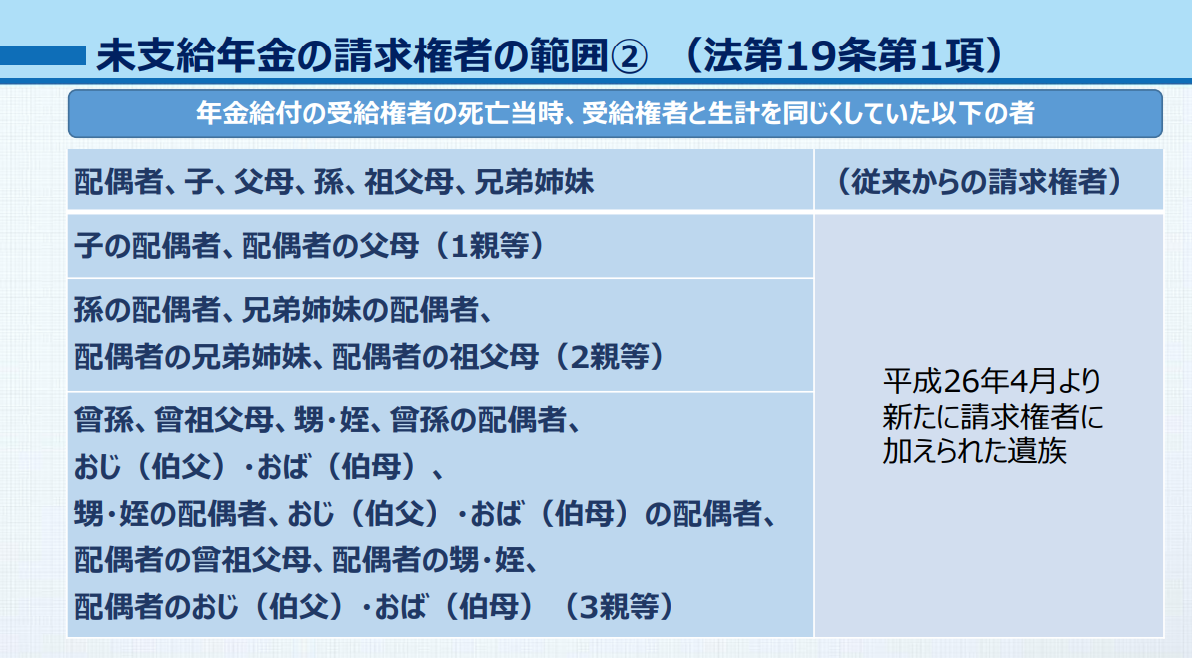
ポイントは、この順位が法定相続人の順位とは異なることです。孫や兄弟姉妹、さらにはおじ・おば、甥・姪まで請求できる可能性があります。逆に、相続人であっても生計を同じくしていなければ請求できません。
遺族の年齢制限はありません。また、同じ順位の方が2人以上いる場合は、そのうち1人が全員を代表して請求します。
同順位者が2人以上いる場合
同じ優先順位の権利者が2人以上いる場合、そのうち1人が全員を代表して請求します。
請求者が故人と別世帯・別住所の場合
未支給年金の請求者が故人と別世帯・別住所の場合は、生計を同一とする証明が必要です。
単身赴任、施設入所、仕送りをしていたケースなどは、経済的な結びつきがあれば認められる余地があります。
この場合は「生計同一関係に関する申立書」(様式3または様式4)を提出し、該当する理由を申し立てます。あわせて、第三者の証明もしくはそれに代わる書類の添付が必要です。
生計を同一とする人がいない場合
被相続人と生計を同一にする人がいない場合は、未支給年金は請求できません。
この場合は「年金受給権者死亡届(報告書)」(様式第515号)のみを提出します。


死亡届との関係|マイナンバー省略でも請求は別途必要
年金受給者が亡くなったときの手続きは、「年金を止める手続き(年金受給権者死亡届)」と「未支給年金を受け取る手続き(未支給年金・未支払給付金請求書)」の2つに分かれます。
死亡届の提出期限は、厚生年金が死亡日から10日以内、国民年金が14日以内です。ただし、日本年金機構にマイナンバーが収録されている方は、原則としてこの死亡届を省略できます。
ここが最も誤解されやすいポイントです。死亡届を省略できる場合でも、未支給年金の請求は別途必要です。「マイナンバーがあるから何もしなくてよい」と判断して請求しないままの方がいますが、請求しなければ支給されません。
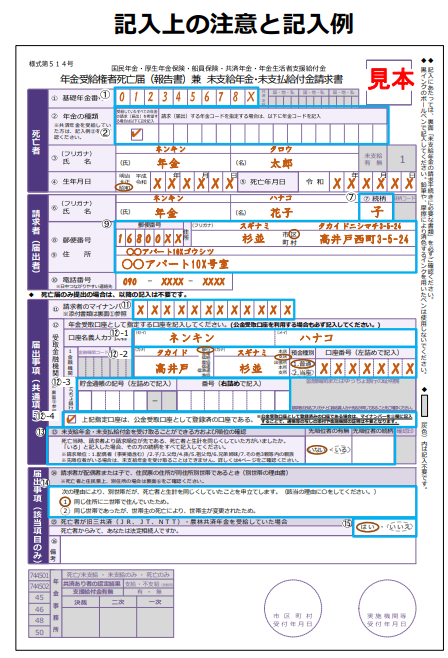
未支給年金を受け取れる遺族がいる場合は、「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」(様式第514号)を提出します。この様式は死亡届と請求が一体になっており、1枚で両方の手続きができます。
なお、未支給年金を請求しても、亡くなった方の口座を解約していないとそちらに入金される場合があります。口座の解約については金融機関にご相談ください。
未支給年金の請求期限と請求先について
未支給年金の請求期限は5年以内
未支給年金の請求期限は、受給権者の年金の支払日の翌月の初日から5年以内です。起算点は、年金の支払日の属する月の翌月の初日です。
5年以内に請求を行わなかった場合、未支給分は時効により消滅します。
遺族給付の請求
遺族に支給されるもので、遺族基礎年金、遺族厚生年金、寡婦年金、死亡一時金などをまとめて「遺族給付」といいます。これらにも時効があります。
| 給付の種類 | 時効 |
|---|---|
| 未支給年金 | 5年 |
| 遺族基礎年金・遺族厚生年金 | 5年 |
| 寡婦年金 | 5年 |
| 死亡一時金 | 2年 |
死亡一時金だけは2年と短いため、特に注意が必要です。
未支給年金の請求手続きの流れ
請求から振込までは、次の4ステップで進みます。
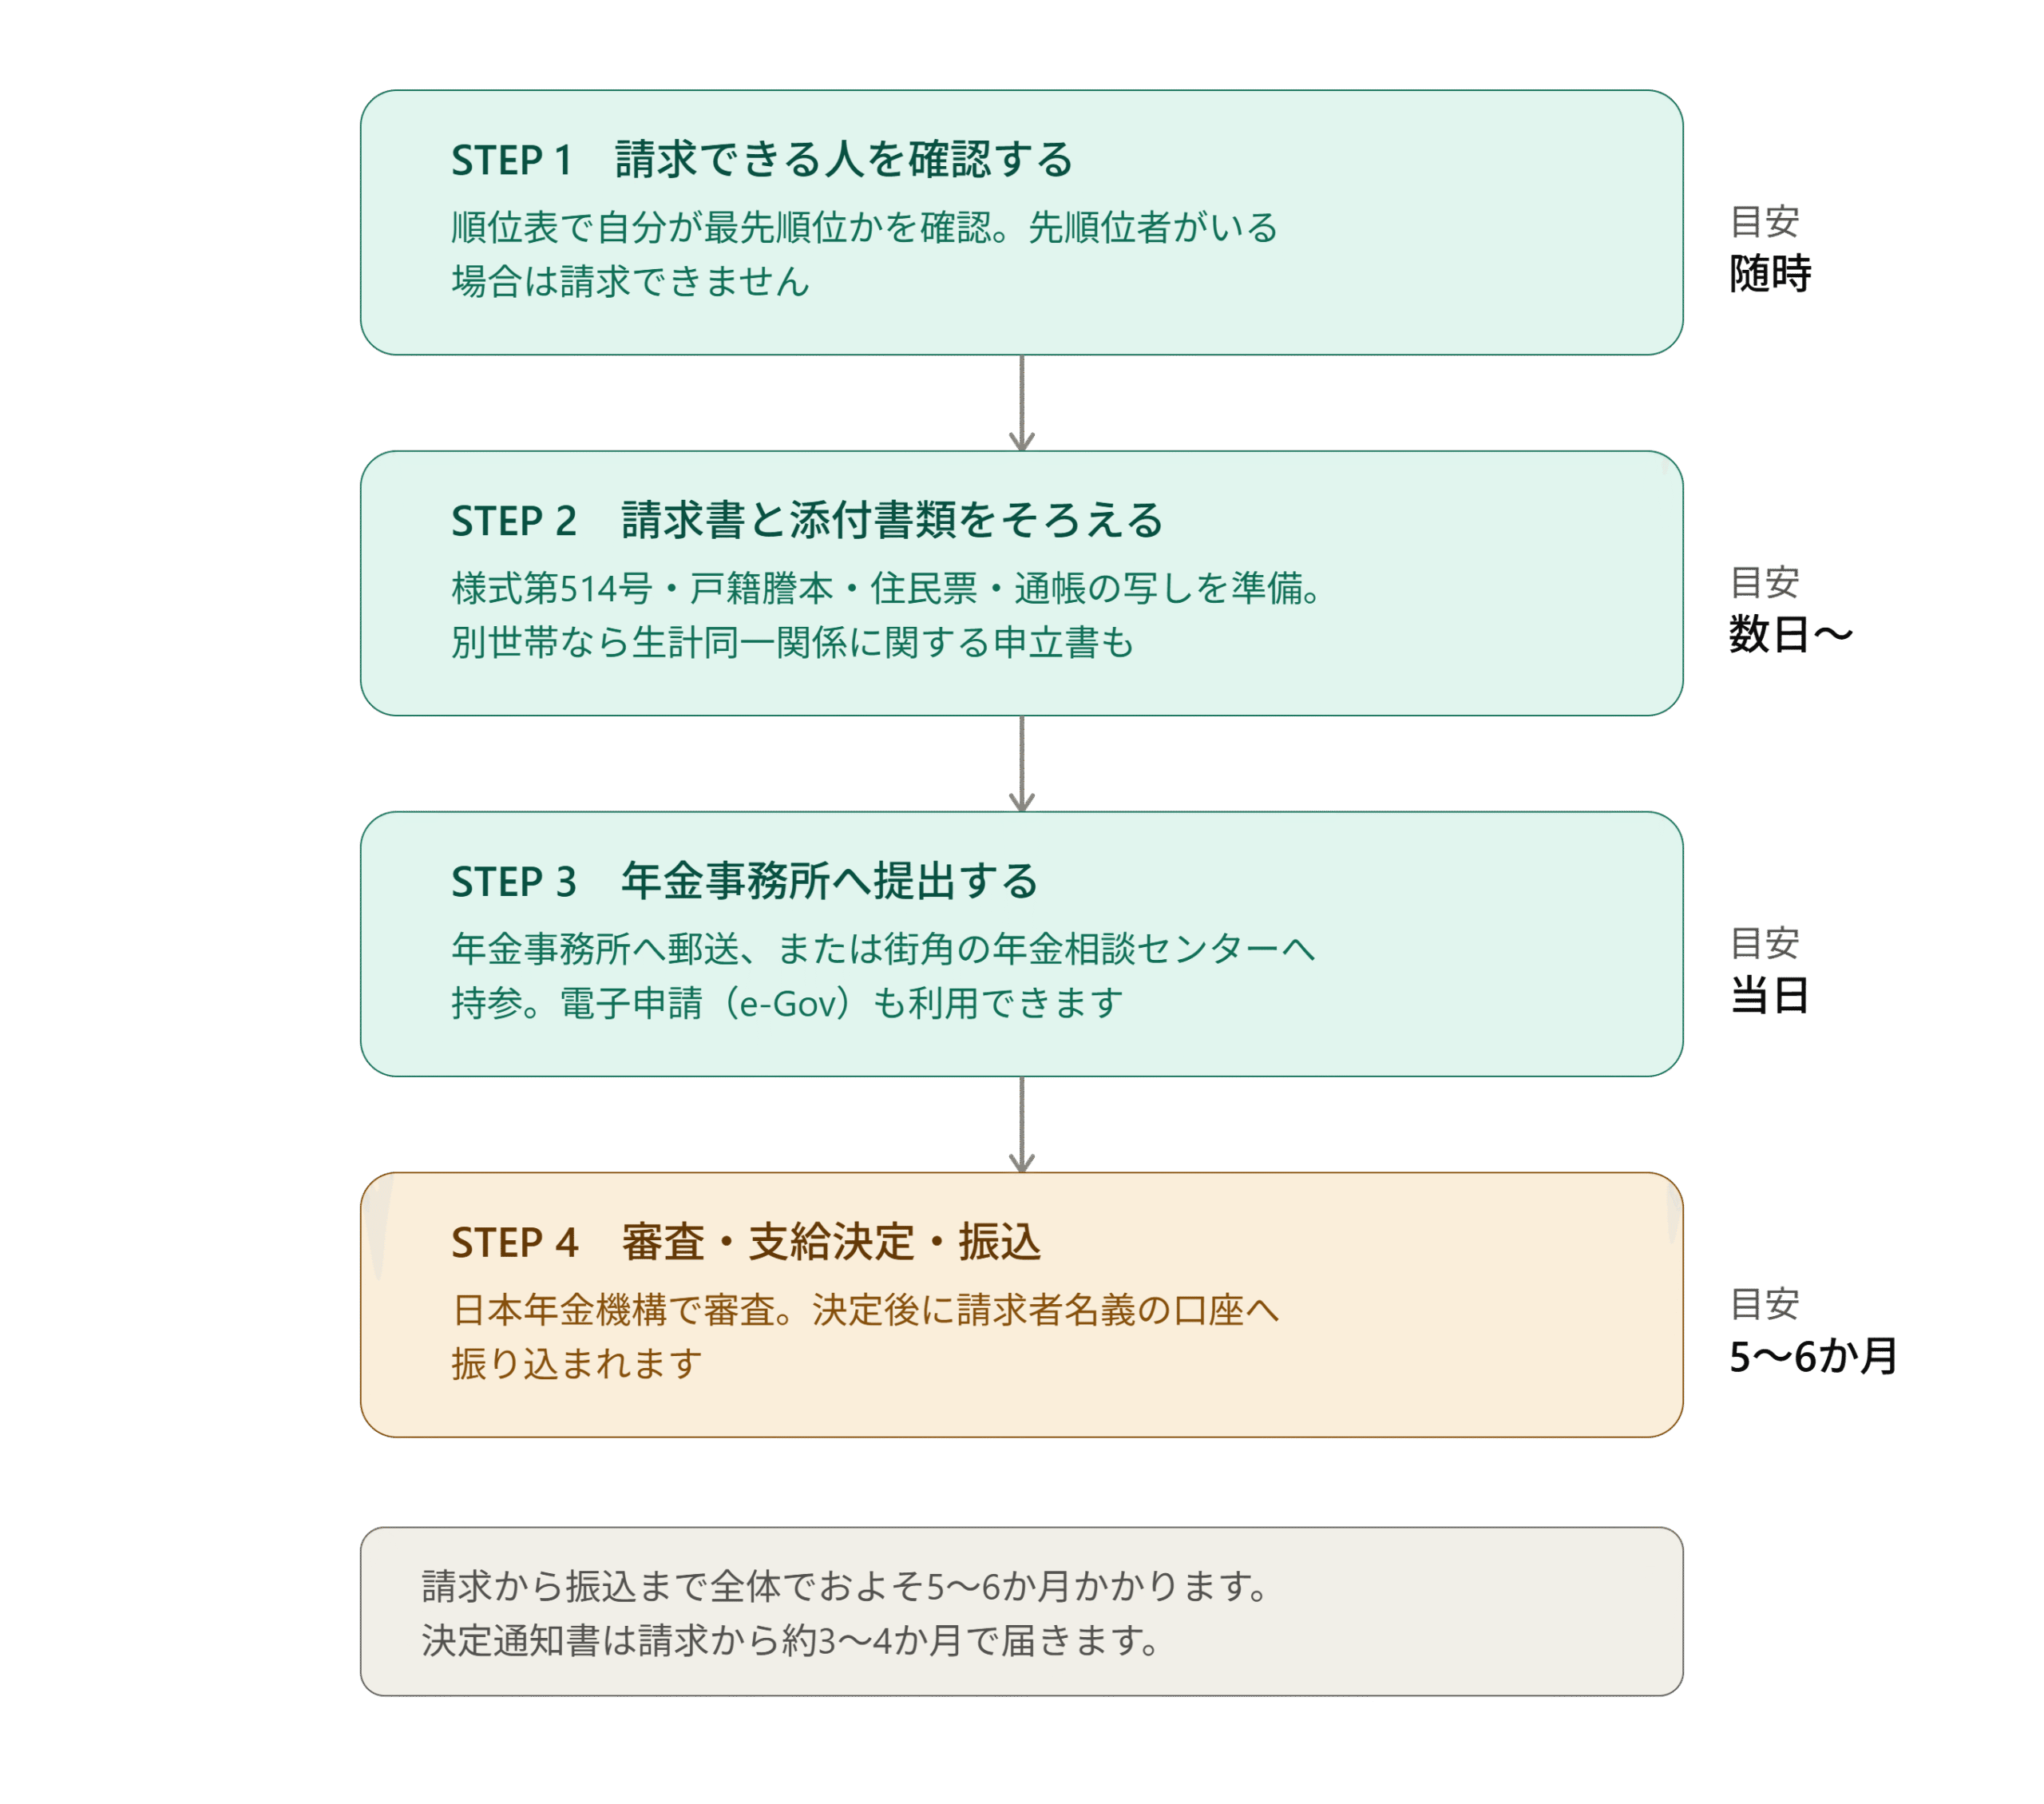
STEP1.請求できる人を確認する
順位表で自分が最先順位かを確認します。先順位者がいる場合は請求できません。
STEP2.請求書と添付書類をそろえる
様式第514号を記入し、戸籍謄本・住民票・通帳のコピーなどを準備します。別世帯の場合は「生計同一関係に関する申立書」も用意します。
STEP3.年金事務所へ提出する
年金事務所へ郵送、または街角の年金相談センターへ持参します。電子申請(e-Gov)も利用できます。
STEP4.審査・支給決定・振込
日本年金機構で審査が行われ、決定後に請求者名義の口座へ振り込まれます。
未支給年金の請求先
請求先は、受給していた年金の種類によって次のように変わります。
| 受給していた年金 | 提出先 |
|---|---|
| 老齢基礎年金・老齢厚生年金・障害年金・遺族年金など(下記以外) | 年金事務所(郵送)/対面は街角の年金相談センター |
| JR・JT・NTT・農林共済が支給していた共済年金 | 年金事務所(法定相続人が請求) |
| 地方公務員共済組合の期間のみで、基礎年金の代行払いを受けていた場合 | 加入していた地方公務員共済組合 |
未支給年金の請求書の提出先は、原則として年金事務所です。
郵送で提出し、対面で相談したい場合は予約のうえ年金事務所または街角の年金相談センターへ。電子申請(e-Gov)も利用できます。
なお、地方公務員共済組合の期間のみで基礎年金の代行払いを受けていた方(老齢基礎年金を受けていた方、その方の死亡による遺族基礎年金を受けていた方、初診日が組合員期間中にある障害基礎年金を受けていた方)は、提出先が加入していた地方公務員共済組合になります。
提出方法は3通り
- 郵送:年金事務所へ郵送します
- 窓口:予約のうえ、年金事務所または街角の年金相談センターへ
- 電子申請(e-Gov):「手続検索」で「電子申請用送付書(一時金請求及び諸変更届等)」を検索し、「届書名称」のプルダウンから該当の届書を選択します。様式のPDFまたはJPEGの電子添付が必要です
日本年金機構は、請求書の記入方法を解説した動画も公開しています。
振込までの期間の目安
請求から約5〜6か月後が目安です。
- 請求から約3〜4か月で「未支給【年金・保険給付】決定通知書」または「不該当通知書」が郵送されます
- 決定通知書が届いてから、おおむね50日〜2か月ほどで振り込まれます
受取までにはかなり時間がかかることを、あらかじめ覚えておきましょう。
相続手続きを相続税専門家へご相談をされたい方へ
電話でサクッと申し込み
0120-716-476
電話受付:9時~20時(土日祝17時30分)
簡単60秒で相談できる
メールで無料相談予約
未支給年金の請求に必要な書類
請求に必要となる書類は主に次のとおりです。請求先によって必要書類が異なることがあるので、詳しくは請求先で確認することをおすすめします。
| 必要書類 | 内容・注意点 |
|---|---|
| 年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書 | 様式第514号。死亡届と未支給年金の請求が一体になった様式。両面印刷 |
| 亡くなった方の年金証書 | 添付できない場合は、その理由を請求書に記載 |
| 請求者のマイナンバー確認書類 | マイナンバーカード、または個人番号が確認できる書類+身元確認書類 |
| 続柄が確認できる書類 | 戸籍謄(抄)本、または法定相続情報一覧図の写し |
| 生計同一が確認できる書類 | 請求者の世帯全員の住民票の写し および 亡くなった方の住民票の除票 |
| 受取口座が確認できる書類 | 通帳等の写し(金融機関名・支店名・口座名義人フリガナ・預金種別・口座番号がわかるページ) |
| 生計同一関係に関する申立書(様式3・様式4) | 亡くなった方と別世帯・別住所だった場合に必要 |
| 事実婚関係及び生計同一関係に関する申立書(様式7) | 請求者が事実婚関係にあった配偶者の場合に必要 |
| 委任状 | 代理人が手続きする場合に必要 |
| 本人確認書類(運転免許証・パスポート等) | 窓口へ行く場合に必要 |
書類に関する3つの注意点
①戸籍謄本・住民票は「死亡日より後に交付されたもの」
亡くなる前に取得した書類は使えません。見落としやすいポイントです。
②マイナンバーの記入で省略できる書類がある
- 請求者が配偶者または遺族年金を請求する子の場合、マイナンバーを記入することで戸籍謄本の添付を省略できます
- マイナンバーを記入することで、請求者の世帯全員の住民票の写しの添付を省略できます
- 日本年金機構に亡くなった方のマイナンバーが収録されている場合、住民票の除票は不要です
③通帳の写しが不要になるケース
公金受取口座を利用する場合、または請求書に金融機関の証明を受けた場合は、通帳等の写しの添付は不要です。
年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書は日本年金機構からダウンロードできます。
相続手続きを相続税専門家へご相談をされたい方へ
電話でサクッと申し込み
0120-716-476
電話受付:9時~20時(土日祝17時30分)
簡単60秒で相談できる
メールで無料相談予約
未支給年金に税金はかかる?|相続税は非課税、一時所得として所得税の対象
未支給年金の税務上の扱いは、相続税と所得税で結論が分かれます。ここを取り違えると、申告の要否を誤ります。
| 税の種類 | 課税される? |
|---|---|
| 相続税 | かからない(相続財産に含まれない) |
| 所得税 | 一時所得として課税対象(金額により確定申告が必要) |
未支給年金に相続税はかからない
未支給年金は相続財産に含まれないため、相続税の課税対象にはなりません。
理由は、未支給年金を請求する権利が、相続によって承継される権利ではなく、請求した遺族の「固有の権利」として法律上保障されているためです。
このことから、次の2点が導かれます。
- 遺産分割協議の対象になりません。請求した方が単独で受け取ります
- 相続放棄をした方でも、要件を満たせば請求できます。相続財産ではないため、放棄の影響を受けません
受け取った遺族の「一時所得」になる
一方で、未支給年金は受け取った遺族の一時所得に該当し、所得税の課税対象です。
一時所得の計算式は次のとおりです。
この金額の2分の1を、他の所得と合算して課税されます。
確定申告が必要になるのはどんなとき
| その年の一時所得の合計(未支給年金を含む) | 確定申告 |
|---|---|
| 50万円以下 | 不要 |
| 50万円超 | 必要 |
いつの年分で申告する?
未支給年金は、実際に振り込まれた年の所得として確定申告の対象になります。
請求から振込までは5〜6か月かかるため、年をまたぐケースが少なくありません。「受け取るはずだった年」ではなく「実際に入金された年」で判断してください。
申告が必要な場合は、翌年の2月16日〜3月15日の間に確定申告を行います。
相続税の申告では、未支給年金は財産に計上しません。ところが実際には、未支給年金を誤って相続財産に計上してしまい、相続税を納め過ぎているケースがあります。
たとえば、亡くなった方の口座に振り込まれた年金を「故人の財産」と思い込み、預貯金と一緒に計上してしまうパターンです。
岡野相続税理士法人では、こうした納め過ぎを申告後に「相続税の還付」として取り戻してきた実績があります。申告期限から原則5年以内であれば、取り戻せる可能性があります。心当たりのある方は、お早めにご相談ください。
未支給年金と遺族年金の違い
「未支給年金」と「遺族年金」は、どちらも家族の死亡に関係しますが、まったく別の制度です。混同されやすいため、違いを整理しておきます。
| 未支給年金 | 遺族年金 | |
|---|---|---|
| 性質 | 亡くなった方が受け取るはずだった年金の精算 | 遺族の生活保障のために新たに支給される年金 |
| 受け取れる人 | 生計を同じくしていた遺族(配偶者〜3親等内の親族) | 生計を維持されていた一定範囲の遺族 |
| 支給の形 | 一度きり(一時金) | 要件を満たす間、継続的に支給 |
| 税の扱い | 受け取った遺族の一時所得(所得税) | 所得税・住民税は非課税 |
| 時効 | 5年 | 5年 |
未支給年金は「過去の精算」、遺族年金は「これからの保障」とイメージすると分かりやすいでしょう。
両方に該当する場合は、それぞれ請求が必要です。どちらか一方を請求したからといって、もう一方が自動的に支給されるわけではありません。
未支給年金Q&A
Q.未支給年金の振込日はいつごろになりますか?
A. 請求から約5~6カ月後が目安です。
未支給年金の支給決定、支給にかかる事務手続きは日本年金機構が行い、請求から約3~4カ月で「未支給決定通知書」または「不該当通知書」が郵送されます。
その後、支給決定通知書が届いてから、おおむね2カ月ほどで振り込みが行われます。
Q.未支給年金は相続放棄した人も受け取れますか?
A. はい、受け取れます。
Q.未支給年金は確定申告が必要ですか?
A. はい、金額によっては必要となります。
未支給年金は、税法上「一時所得」として扱われます。一時所得には50万円の特別控除がありますが、ほかの一時所得と合算して50万円を超える場合は確定申告が必要です。
Q.未支給年金に相続税はかかりますか?
A. いいえ、未支給年金は相続税の課税対象ではありません。
ただし、未支給年金を受け取った場合は一時所得ですので、所得税の課税対象です。
Q.介護施設に入所していた母の未支給年金は受け取れますか?
A. はい、受け取ることができます。
「未支給年金請求書」と共に「生計同一関係に関する申立書」を提出して請求します。未支給年金の支給決定、支給にかかる事務は日本年金機構が行いますので、支給決定が下されれば受け取ることができます。
Q.確定申告が必要な場合、未支給年金の申告は実際に振り込まれた年でよいのでしょうか? それとも、受け取るはずだった年に申告すべきですか?
A. 未支給年金は、受け取った遺族の「一時所得」として扱われます。そのため、実際に振り込まれた年の所得として確定申告の対象になります。
一時所得には年間50万円の特別控除が設けられており、ほかの一時所得と合算して50万円を超えない限り、確定申告は不要です。
相続税申告の依頼は岡野相続税理士法人がおすすめ
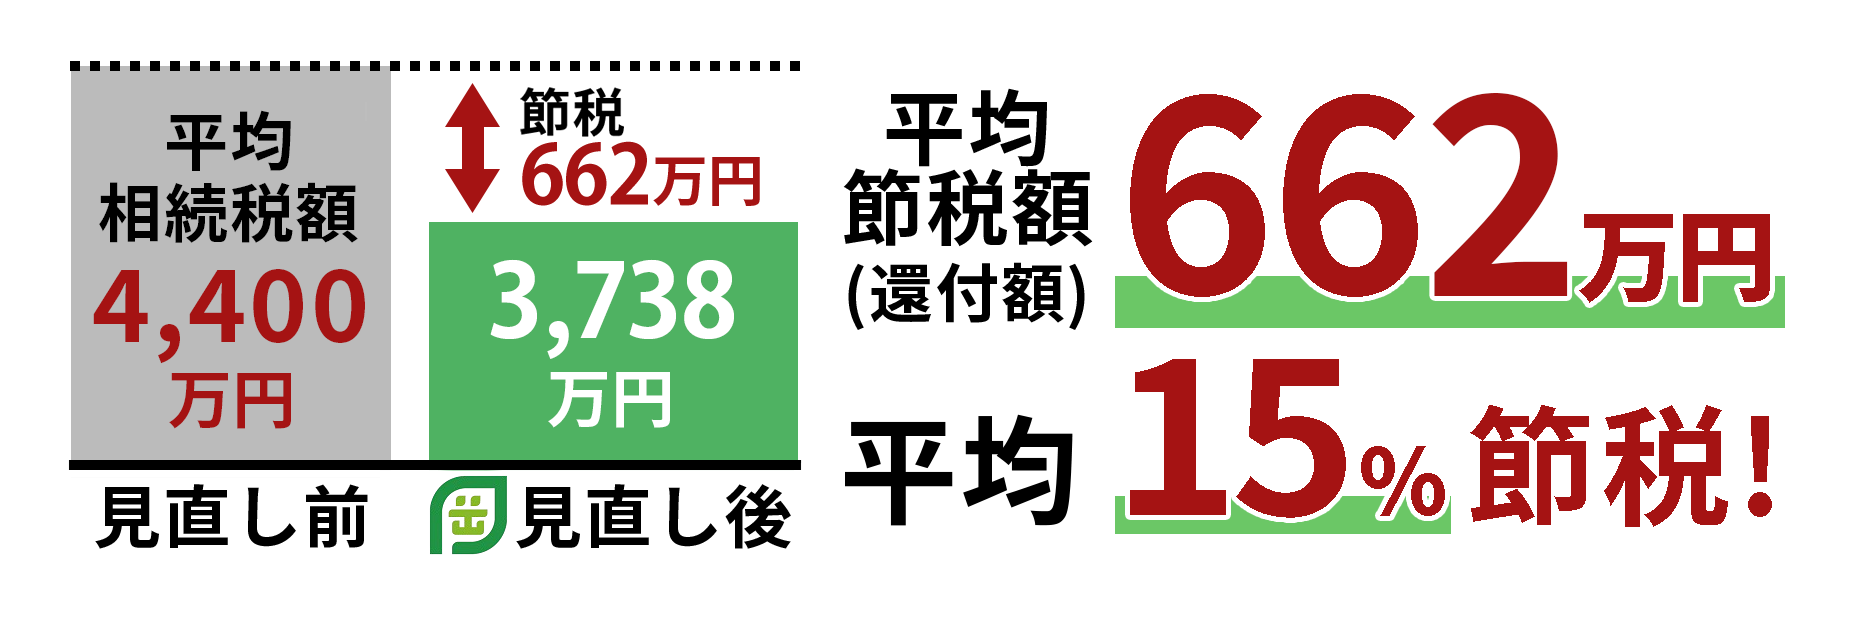
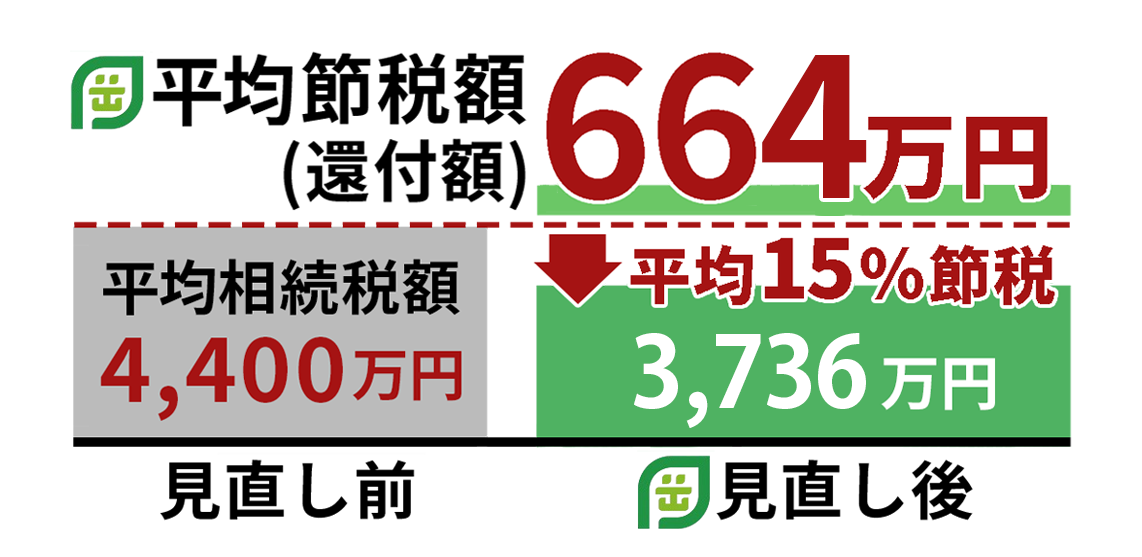
(1)相続税平均節税額(還付額)655万円
岡野相続税理士法人は、相続税専門の税理士法人として21年以上お客様のサポートをしてきており、相続税還付成功件数は、累計200億円/3,062件(2026年10月末時点)。
相続税還付とは、税務署から相続税申告時に払いすぎた相続税を返還してもらうことを指します。「相続税の返還が発生する」ということは、「相続税申告時にもっと低い金額で済んだはずである」ということです。
これまでの相続税還付における平均節税額は655万円で、平均して15%の節税を実現しています。
※還付額200億円÷相続税還付成功件数3,062件=平均節税額(還付額)655万円
このように、圧倒的な相続税還付の実績を誇る岡野相続税理士法人だからこそ、はじめからお客様の相続税額を最大限抑えた相続税申告を行うことが可能です。
(2)土地の評価に強い(年間1,342箇所の土地を評価)
相続税額は不動産の評価額で大きく変わります。なぜなら相続財産の中で最も大きな割合を占めるのが不動産だからです。
その中でも土地の評価額は非常に重要で、実際に当社が土地の評価を見直したことで相続税額が2億円超の減額に繋がった事例もあります。
岡野相続税理士法人は年間1,342箇所(2025年実績)もの土地評価実績があり、相続税を取り扱う税理士の中でも特に土地の評価を得意としています。
これまでにつちかったノウハウを活かし、現地調査や専門ソフトを駆使して正確な評価をすることが可能です。
(3)税務調査に強い(相続税還付の累計成功件数3,062件)
岡野相続税理士法人の相続税還付成功件数は、累計3,062件(2026年10月末時点累計)にも及びます。
つまり、相続税還付に成功した分だけ税務署と交渉してきた実績があるということです。
これだけの税務署交渉実績のある岡野相続税理士法人なら、万が一税務調査になったとしても適切な税務署対応で追徴税額を最大限抑えることが可能です。
まとめ|未支給年金は請求して、忘れずに受け取ろう
年金受給者が亡くなった場合、死亡した月分までの年金を受け取る権利が発生します。年金は後払いのため、未支給年金はほぼ必ず発生し、生計を同一にしていた親族には、この「未支給年金」を請求し、受け取ることが可能です。
未支給年金は故人の財産のように見えますが、相続財産には該当せず、受け取った方の「一時所得」として所得税の対象になります。
一時所得の合計が特別控除額である50万円を超える場合は、翌年の2月〜3月に確定申告を忘れずに行いましょう。
相続手続きは、未支給年金の請求だけでも戸籍の収集など手間がかかります。相続税申告が必要な場合は、ほかの手続きと並行して進めることになりますので、早めに専門家へご相談ください。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,119件(2026年10月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事