


【親が亡くなったらやること】手続きの順番と期限をチェックリストで解説
公開日:2021-03-23
親が亡くなったら、様々な手続きを行う必要があり、親を見送った後も慌ただしい日々が続きます。親のどちらかが亡くなった場合、年老いた父や母に代わって子が手続きを行うこともあるでしょう。
そこで本記事では、親が亡くなった後に必要となる主な手続きについて、わかりやすく解説します。大切な人が亡くなられた後、少しでも負担が少なくなるように手続きの内容を把握しておきましょう。
特に相続に関する手続きは、期限を過ぎると相続放棄ができなくなったり、延滞税や無申告加算税が課されたりするおそれがあります。期限を意識して進めましょう。
 0120-716-476

【期限早見チェックリスト】親が亡くなったら行う主な手続き
最初に期限が来るのは死亡届などの7日以内の手続きで、続いて10日・14日、3か月・4か月・10か月の順に進みます。まずこの一覧で全体を確認し、詳しくは各章をご覧ください。
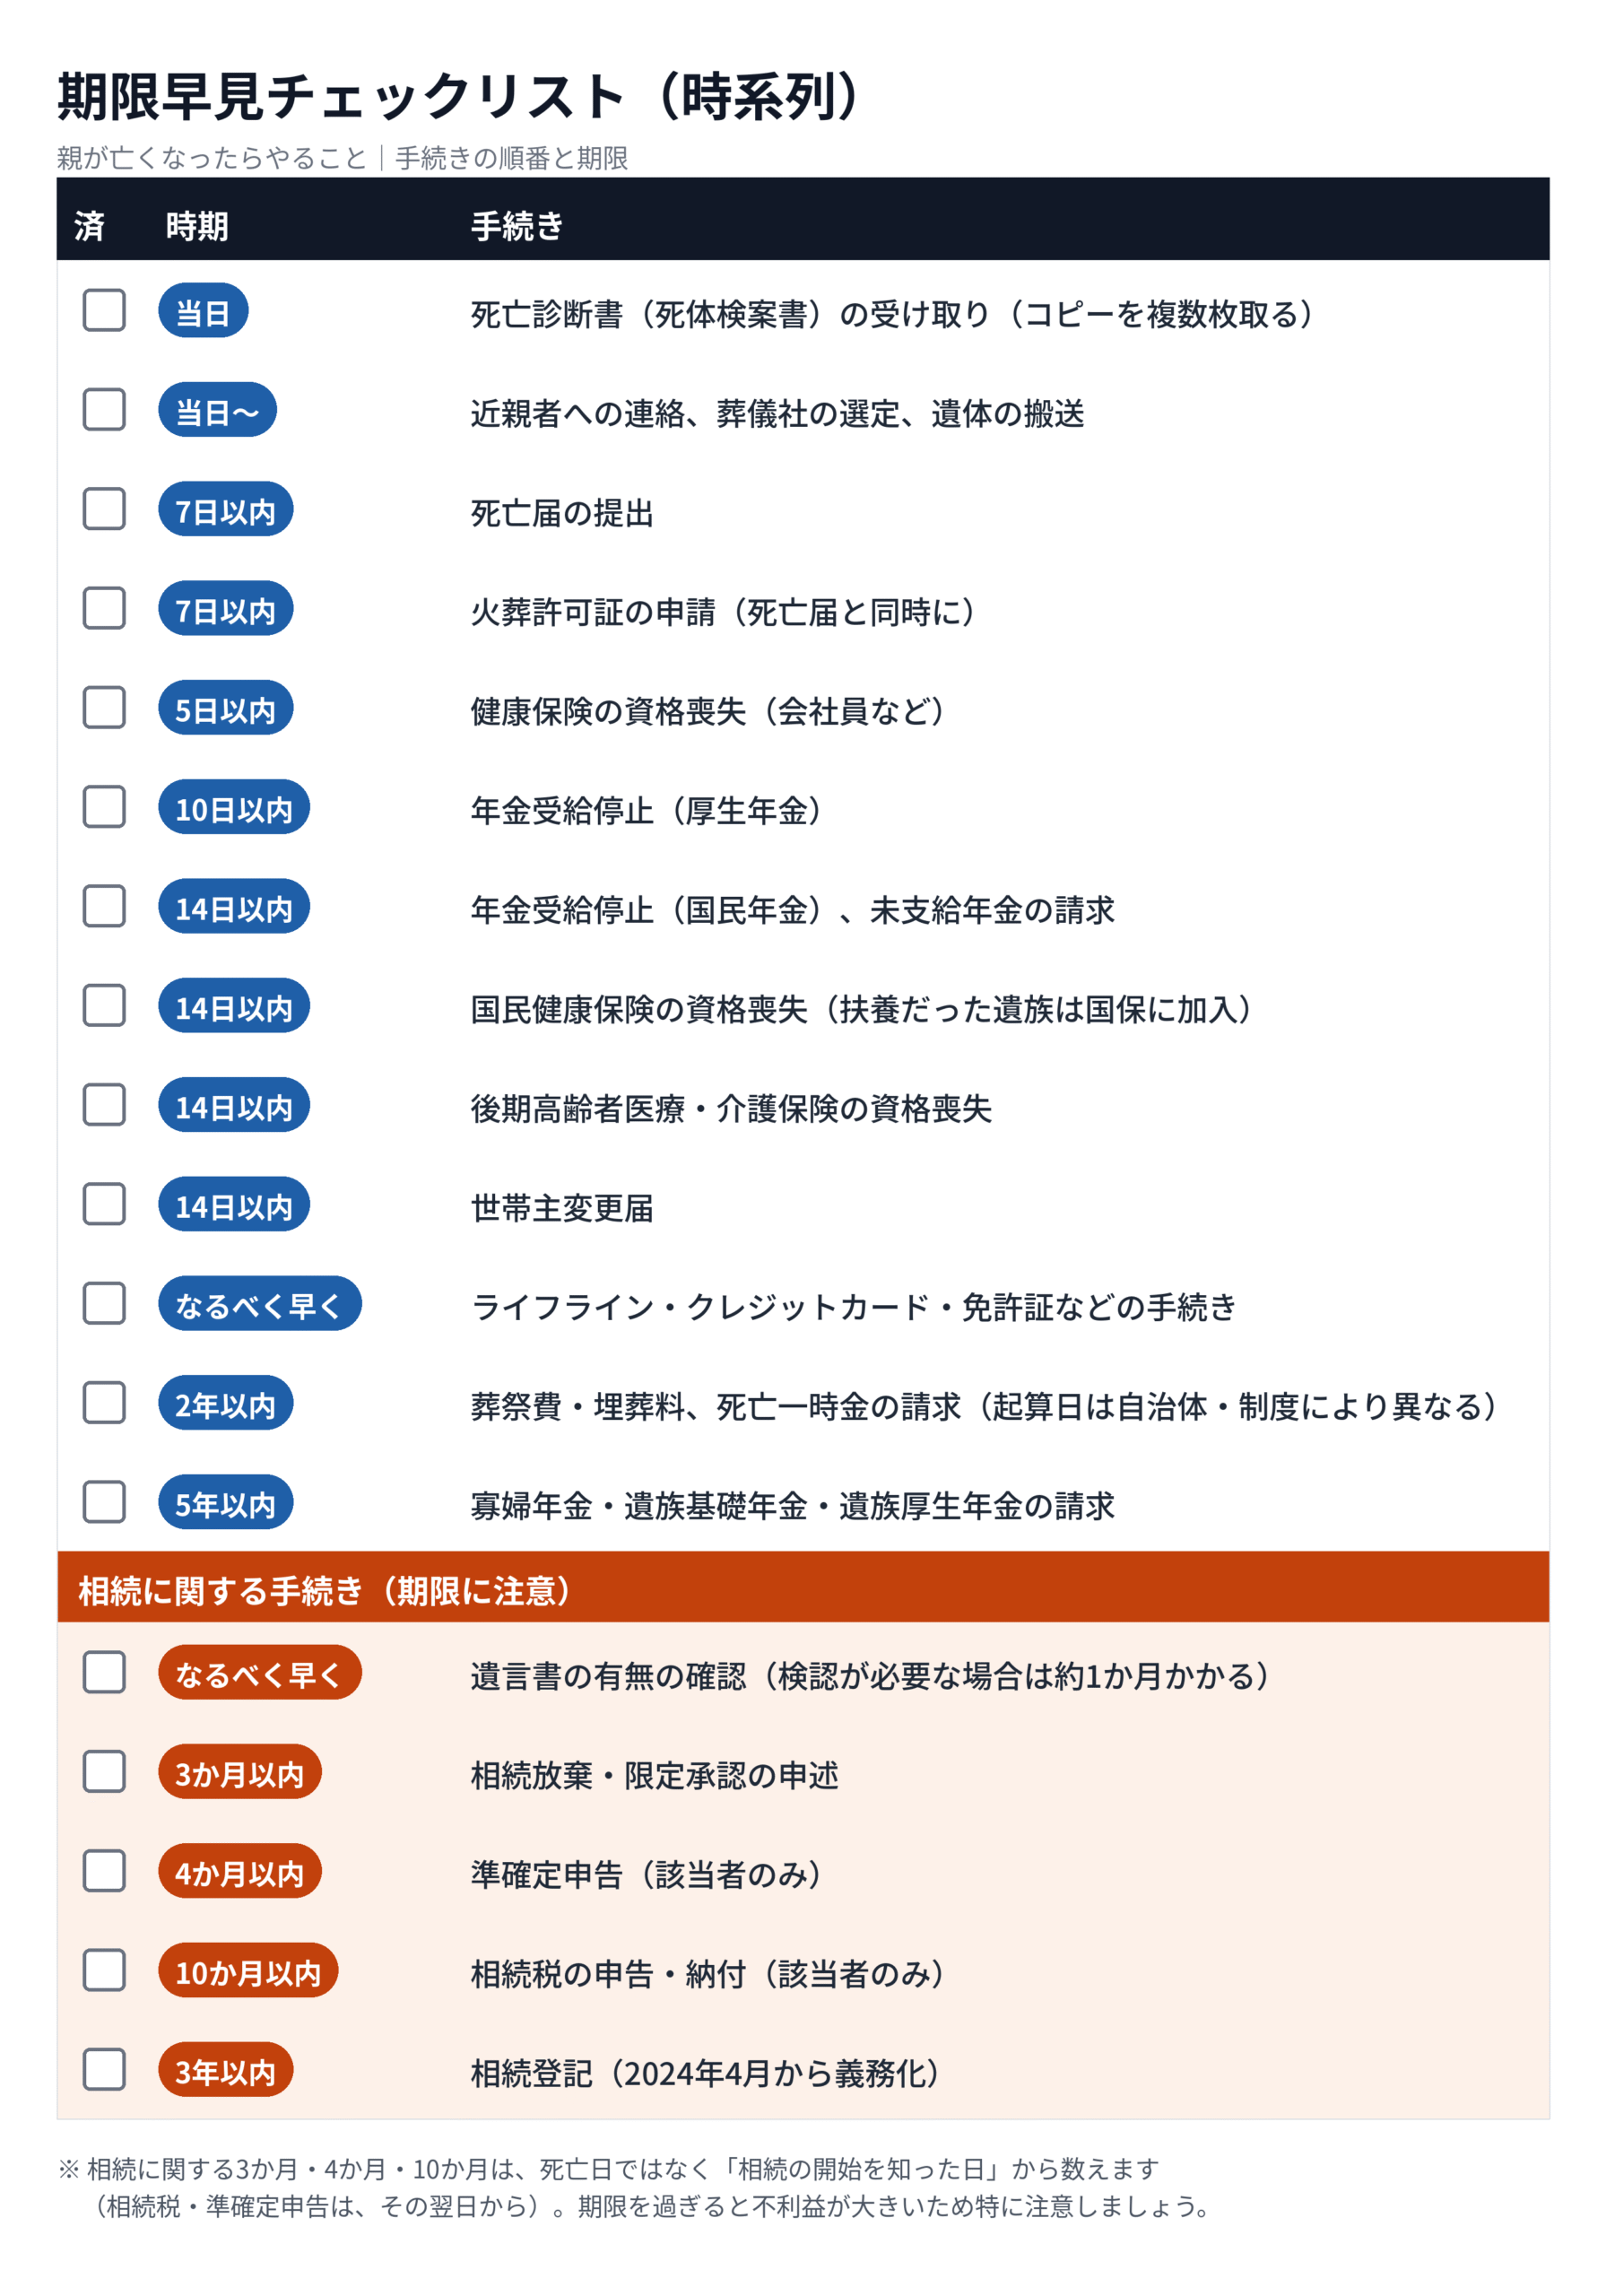
相続手続きに関しては、相続放棄の申述期限は相続の開始を知った日から3か月以内、相続税の申告期限は相続の開始を知った日の翌日から10か月以内と定められており、期限が過ぎた場合は相続放棄が不可能となったり税金の延滞税が課せられたりするため、期限を意識して進めましょう。
死亡当日〜7日以内にやること
死亡当日〜7日以内の期間は、葬儀の手配と並行して死亡届と火葬許可の手続きを進めます。死亡届などは葬儀社が代行してくれることが多いため、最初に確認しておきましょう。
| 死亡当日〜7日以内 | 時期 |
|---|---|
| ☐ 死亡診断書(死体検案書)の受け取り | 当日 |
| ☐ 近親者への連絡・葬儀社の手配 | 当日〜 |
| ☐ 死亡届の提出 | 7日以内 |
| ☐ 火葬許可証の申請 | 死亡届と同時 |
| ☐ 健康保険の資格喪失(会社員など) | 5日以内 |
死亡診断書(死体検案書)を受け取る
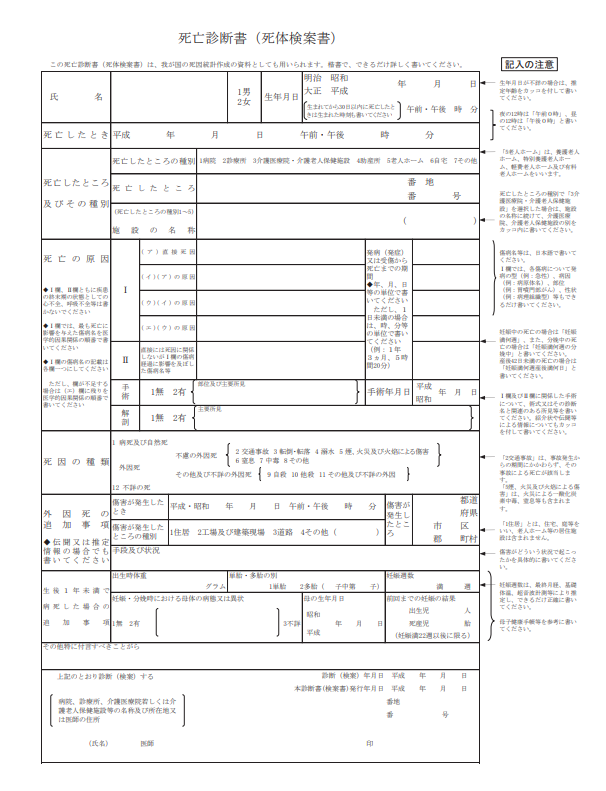
参照:厚生労働省「死亡診断書(死体検案書)記入マニュアル」
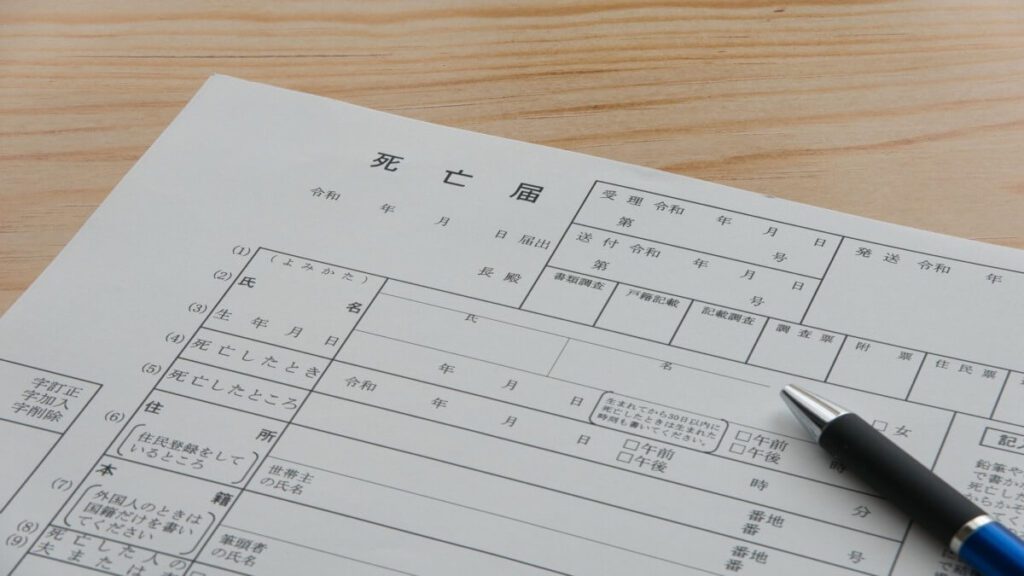
死亡届の用紙は、死亡診断書(死体検案書)と一対になっています。
病気などの自然死の場合は、死亡を確認した医師が死亡診断書を作成します。事故や変死などの異常死の場合は、警察の手配で監察医が検死を行い、死体検案書が作成されます。作成費用の目安は、死亡診断書が3,000円〜1万円、死体検案書が3万円〜10万円です。
近親者への連絡と葬儀社を手配する
当日は、亡くなった事実と、日程が決まっていればその旨を親族に伝えれば十分です。葬儀社には早めに連絡し、遺体の搬送先(自宅または葬儀社の安置施設)を決めます。
まだ気持ちの整理がつかないときは、搬送だけを依頼して、葬儀の内容は後から相談することもできます。
死亡届を提出する
| 死亡届手続き期限 | 死亡の事実を知った日から7日以内(国外で死亡した場合は3か月以内) |
|---|---|
| 提出書類 | 死亡届(死亡診断書と一対の用紙) |
| 提出先 | ①死亡地、②故人の本籍地、③届出人の現住所地のいずれかの市区町村役場 |
役所の手数料はかかりません。
死亡届は、代理人による提出も可能です。
代理提出が可能とされる対象者は、親族・親族以外の同居者・故人の家屋や土地の管理人・後見人・補佐人・任意後見人などがあげられます。
多くの場合、葬儀社が代行してくれることが一般的です。その場合は、届出人および代行者の印鑑が必要になりますので、あらかじめ準備しておきましょう。
死亡届・死亡診断書は、年金の受給停止手続きや生命保険の請求手続きなどで使用するため、提出前にコピーを取っておくことをおすすめします。
ただし、場合によってはコピーでの提出が不可とされる手続きもあります。その場合は、市区町村役場で死亡届の「写し」を発行してもらいましょう。
火葬許可証を申請する
| 火葬・埋葬許可証の申請期限 | 死亡届と同時に申請(死亡届は死亡の事実を知った日から7日以内) |
|---|---|
| 提出書類 | 火葬許可証申請書(自治体によってはHPからダウンロードが可能) |
| 提出先 | 市区町村役場 |
火葬許可証申請書は、一般的に死亡届と同時に提出します。交付された火葬許可証は、火葬の際に火葬場の受付へ提出します。火葬は原則として死後24時間以内にはできないため、その間に許可を得ます。
火葬が終わると、火葬済みの証印が押された火葬許可証が返却されます。これが納骨(埋葬)の際に必要な埋葬許可証になるため、大切に保管してください。
健康保険の資格喪失手続き(会社員など)
| 健康保険の資格喪失手続きの期限 | 死亡日から5日以内 |
|---|---|
| 提出書類 | 健康保険・厚生年金被保険者資格喪失届 |
| 提出先 | 故人の勤務先 |
故人が会社の健康保険に加入していた場合は、勤務先を通じて資格喪失の手続きを行います。国民健康保険と、故人の扶養に入っていた遺族の手続きは、次の「10日〜14日以内」の章で説明します。
10日〜14日以内にやること
葬儀が終わったら、年金・健康保険・介護保険・世帯主の手続きを進めます。窓口は主に市区町村役場と年金事務所です。忌引きなどで時間が取れるうちに、まとめて済ませましょう。
| 死亡10日〜14日以内 | 時期 |
|---|---|
| ☐ 年金の受給停止 | 厚生年金10日・国民年金14日 |
| ☐ 国民健康保険の資格喪失 | 14日以内 |
| ☐ 後期高齢者医療・介護保険の資格喪失 | 14日以内 |
| ☐ 世帯主変更届 | 14日以内 |
年金の受給停止手続き
| 年金受給停止手続きの期限 | 厚生年金は死亡日から10日以内、国民年金は14日以内 |
|---|---|
| 提出書類 | 年金受給権者死亡届(日本年金機構HPからダウンロードできます) |
| 提出先 | 厚生年金は年金事務所、国民年金は市区町村役場 |
故人が年金を受け取っていた場合に、受給を停止するための手続きです。提出先と期限は、加入していた年金の種類で異なります。
故人のマイナンバーが日本年金機構に登録されている場合は、この死亡届の提出が省略されることがあります。ただし、未支給年金の請求などその他の手続きは別途必要です。
年金の支給は原則として年6回に分けられ、偶数月の15日に2か月分が支給されます。
年金は亡くなった日の属する月まで支給されるので、たとえば5月1日に亡くなっても5月31日に亡くなっても、5月分の年金を受給することができます。(実際に受け取れるのは2か月ほど先になります)
なお、亡くなった方と生計を同じくしていた遺族は、未支給年金を請求する権利があるので、未支給分が発生する場合は年金受給権者死亡届の手続きと同時に未支給請求の手続きを済ませましょう。
請求できる優先順位は、配偶者→子→父母→孫→祖父母→兄弟姉妹→それ以外の3親等内の親族の順で、優先順位が最も高い人が請求をすることになります。
未支給年金の請求は、年金支払日の翌月1日〜5年以内が期限とされていますが、年金受給停止手続きと同時に済ませてしまいましょう。
(日本年金機構「年金を受けている方がなくなったとき」)
未支給年金について詳しく知りたい方は以下の記事もご覧ください。
国民健康保険の資格喪失・加入手続き(故人が国保だった場合/扶養だった遺族がいる場合)
| 手続きの期限 | 死亡日から14日以内 |
|---|---|
| 提出書類 | 国民健康保険被保険者資格喪失届(故人が国保だった場合)/国民健康保険の加入(資格取得)届(扶養だった遺族が加入する場合) |
| 提出先 | 市区町村役場 |
故人が国民健康保険に加入していた場合は、世帯主などが「国民健康保険被保険者資格喪失届」を14日以内に市区町村役場へ提出し、保険証を返却します。国民健康保険には扶養の仕組みがないため、残された家族はこれまでどおり各自が被保険者です。
ただし、故人が世帯主だった場合は、保険証の世帯主の書き換えや再交付が必要になることがあります。
一方、故人が会社の健康保険に加入し、その扶養に入っていた遺族は、死亡の翌日に健康保険の資格を失います。この遺族は、できるだけ早く国民健康保険に加入するか、働いている別の家族の健康保険の扶養に入る必要があります。
国民健康保険に加入する場合は、故人の勤務先が発行した健康保険資格喪失証明書と本人確認書類を、14日以内に市区町村役場へ提出します(必要書類は自治体によって異なるため、事前に確認してください)。
後期高齢者医療・介護保険の資格喪失手続き
| 後期高齢者医療・介護保険の資格喪失手続き期限 | 後期高齢者医療・介護保険ともに死亡日から14日以内 |
|---|---|
| 提出書類 | 後期高齢者医療資格喪失届、介護保険資格喪失届 |
| 提出先 | 市区町村役場 |
故人が75歳以上(65歳〜74歳で障害のある方を含む)だった場合は、後期高齢者医療被保険者証を返却します。65歳以上、または40歳以上65歳未満で要介護・要支援認定を受けていた場合は、介護保険被保険者証を返却します。
未払いの保険料があれば遺族が支払い、払いすぎた分は手続き完了後に還付されます(還付金は相続税の対象です)。
世帯主変更届
| 世帯主変更届の期限 | 死亡日から14日以内 |
|---|---|
| 提出書類 | 世帯主変更届または住民異動届(自治体のホームページからダウンロードできる場合があります) |
| 提出先 | 市区町村役場 |
残された世帯員が配偶者のみ、または配偶者と幼い子どもだけなど、新しい世帯主が明らかな場合は、提出は不要です。残された世帯員に15歳以上の人が2人以上いるときは、届出が必要です。
2年・5年以内に請求する給付金
次の給付金は、申請しない限り支給されません。期限は長めですが、先延ばしにすると請求できなくなるため、14日以内の手続きと同じ時期に申請方法を確認しておきましょう。
| 2年・5年以内に請求する給付金 | 時期 |
|---|---|
| ☐ 葬祭費・埋葬料の請求 | 2年以内 |
| ☐ 死亡一時金の請求 | 2年以内 |
| ☐ 寡婦年金の請求 | 5年以内 |
| ☐ 遺族基礎年金の請求 | 5年以内 |
| ☐ 遺族厚生年金の請求 | 5年以内 |
葬祭費・埋葬料の支給申請(2年以内)
| 期限 | 葬祭を行った日または死亡の翌日から2年以内(起算日は自治体によります) |
|---|---|
| 提出書類 | 葬祭費(国保・後期高齢者医療):葬祭費支給申請書、故人の保険証、葬儀を行ったことがわかるもの(喪主名入りの会葬礼状・領収書)、喪主の本人確認書類と振込先口座 埋葬料(健保):健康保険埋葬料(費)支給申請書、死亡を確認できる書類、(埋葬費の場合は)埋葬にかかった費用の領収書、振込先口座 |
| 提出先 | 健康保険は勤務先の健康保険組合または協会けんぽ、国民健康保険・後期高齢者医療制度は市区町村役場 |
故人が国民健康保険・健康保険・共済組合・後期高齢者医療制度などに加入していた場合、加入していた保険から費用の一部が支給されます。一般的に、国民健康保険や後期高齢者医療制度からは葬祭費が、健康保険からは埋葬料が支給されます。
申請をしない限り補助金は支給されないので忘れずに申請手続きを行いましょう。
死亡一時金の請求(2年以内)
| 死亡一時金の請求期限 | 死亡日の翌日から2年以内 |
|---|---|
| 提出書類 | 死亡一時金請求書(日本年金機構HPからダウンロードできます) |
| 請求先 | 市区町村役場 |
死亡一時金は、遺族の年齢や収入にかかわらず、次のすべてを満たす場合に支給されます。
<死亡一時金が支給される条件>
- 故人が国民年金の第1号被保険者として保険料を3年(36か月)以上納めている(一部免除の期間は割合に応じて換算。全額免除の期間は含みません)
- 故人が老齢基礎年金または障害基礎年金を受けていない
- 請求者が死亡日時点で故人と生計を同一にしていた
請求できる優先順位は、配偶者、子、父母、孫、祖父母、兄弟姉妹の順です。遺族基礎年金を受けられる場合は、死亡一時金は受け取れません。
参照:日本年金機構「死亡一時金を受け取るとき」
寡婦年金の請求(5年以内)
| 寡婦年金の請求期限 | 死亡日の翌日から5年以内 |
|---|---|
| 提出書類 | 年金請求書(日本年金機構HPからダウンロードできます) |
| 請求先 | 市区町村役場 |
国民年金第1号被保険者だった夫の遺族である妻に支給されます。次のすべてに当てはまる必要があります。
<寡婦年金が支給される条件>
- 10年以上、故人と婚姻関係にある
- 故人によって生計を維持されていた
- 保険料納付期間と保険料免除期間を合わせて10年以上ある
- 故人が老齢基礎年金や障害基礎年金を受けていない
- 妻が老齢基礎年金の繰り上げ受給をしていない
受給できる期間は、妻が60歳から65歳になるまでです。故人がすでに老齢基礎年金を受け取っていた場合や、妻が60歳までに再婚した場合は受給できません。
死亡一時金と寡婦年金の両方の要件に当てはまる場合、併用はできません。今後の生活に有利な方を選びましょう。
遺族基礎年金の請求(5年以内)
| 遺族基礎年金の請求期限 | 死亡日の翌日から5年以内 |
|---|---|
| 提出書類 | 年金請求書(日本年金機構HPからダウンロードできます) |
| 請求先 | 市区町村役場 |
故人に生計を維持されていた「子のある配偶者」または「子」に支給される年金です。子は、18歳になった年度の3月31日までにあること(障害のある子は20歳未満)が条件です。
遺族基礎年金の詳細は日本年金機構ホームページ内の遺族基礎年金(受給要件・対象者・年金額)にてご確認ください。
遺族厚生年金の請求(5年以内)
| 遺族厚生年金の請求の期限 | 死亡日の翌日から5年以内 |
|---|---|
| 提出書類 | 年金請求書(日本年金機構HPからダウンロードできます) |
| 請求先 | 年金事務所 |
故人が厚生年金に加入していた場合、生計を維持されていた配偶者・子・孫・55歳以上の夫・父母・祖父母などに対して支給される年金です。(支給額や支給期間は要件によって異なります)
遺族厚生年金の詳細は、日本年金機構ホームページ内の遺族厚生年金(受給要件・対象者・年金額)にてご確認ください。
2025年の年金制度改正により、2028年(令和10年)4月から、遺族厚生年金の制度が見直されます。子のない配偶者については、60歳未満で死別した場合に原則5年間の有期給付となる方向で、男性も新たに対象になります。女性は、約20年かけて対象年齢が段階的に引き上げられます。
施行前から受給している方などは、現行の仕組みが維持されます。死別の時期や年齢によって扱いが異なるため、詳細は日本年金機構の公式ホームページでご確認ください。
相続税申告と相続手続きを専門家へご相談をされたい方へ
電話でサクッと申し込み
0120-716-476
電話受付:9時~20時(土日祝17時30分)
簡単60秒で相談できる
メールで無料相談予約
期限はないが忘れずに行う手続き(名義変更・解約など)
公共料金やクレジットカードの名義変更・解約、銀行口座の手続きには、法的な期限はありません。ただし、そのままにしておくと、不要な料金が支払われ続けたり、銀行口座が凍結されて預金を引き出せなくなったりします。
葬儀や公的な手続きが一段落したら、忘れないうちに進めましょう。
| 期限はないが忘れずに行う手続き | 時期 |
|---|---|
| ☐ ライフライン(電気・ガス・水道)の名義変更・解約 | 早めに |
| ☐ スマートフォンの名義変更・解約 | ネット銀行や契約していたサービス確認後 |
| ☐ インターネットの名義変更・解約 | 早めに |
| ☐ クレジットカードの解約 | 早めに |
| ☐ 運転免許証・パスポート等の返納 | 早めに |
| ☐ 銀行・保険会社への連絡 | 早めに |
ライフライン等の名義変更・解約
| ライフライン等の名義変更・解約の期限 | できるだけ早めに |
|---|
公共料金の名義変更やクレジットカードの解約手続きはできるだけ早く行いましょう。
<契約の変更や解約、返却が必要とされる主な手続き>
- 電気・ガス・上下水道の名義変更や解約(契約会社)
- 電話(固定・携帯電話)・インターネットの名義変更や解約(契約会社)
- クレジットカードの解約(契約会社)
- 運転免許証の返納(警察署・運転免許センター)
- マイナンバーカードの返納(市区町村役場)
- 各種保険証の返却(市区町村役場・保険組合)
- パスポートの返納(旅券事務所・市区町村役場)
- 銀行など契約している金融機関に連絡(契約機関)
- 各種保険会社への連絡(契約会社)
マイナンバーカードは、保険金の請求時に必要とされる場合があるので、急がずに様子をみて返却するといいでしょう。
また、パスポートや運転免許証などの証明証は死亡とともに失効するため返却の義務はありませんが、悪用防止のためにも返却したほうが望ましいでしょう。
親が亡くなった後は口座の凍結に注意
銀行口座は、「相続人の誰かが銀行に連絡をした後」に凍結されます。凍結されると、解除の手続きをするまで預金を一切引き出せなくなり、葬儀費用を故人の口座から支払うこともできません。
銀行口座の凍結解除の手続きの流れは以下の通りです。
<銀行口座の凍結解除の手続きの流れ>
- 銀行に連絡し、口座凍結解除の申し出を行う
- 銀行から案内された必要書類(戸籍謄本、相続関係説明図、遺産分割協議書など)を準備する
- 準備した書類を銀行に提出する
金融機関や相続の状況によって必要書類は異なります。事前に確認しましょう。
なお、親が亡くなった後の銀行口座の解除方法について詳しく知りたい方は以下の記事もご覧ください。
【期限に注意】遺産相続手続きの進め方
| 遺産相続・相続税の手続き | 時期 |
|---|---|
| ☐ 遺言書の有無を確認 | できるだけ早く |
| ☐ 財産目録の作成・遺産分割協議 | 早めに |
| ☐ 相続放棄・限定承認の申述 | 3か月以内 |
| ☐ 準確定申告 | 4か月以内 |
| ☐ 相続税の申告・納付 | 10か月以内 |
| ☐ 相続登記(名義変更) | 3年以内 |
ここからは、相続そのものに関わる手続きです。
相続放棄(3か月)、準確定申告(4か月)、相続税の申告(10か月)、相続登記(3年)には、それぞれ期限があり、過ぎると相続放棄ができなくなったり、延滞税などのペナルティが課されたりします。まずは判断の前提となる遺言書の有無から確認しましょう。
遺言書の有無を確認(できるだけ早めに)
遺言書は下記の三種類があります。
<遺言書の3つの種類>
- 自筆証書遺言書
- 公正証書遺言書
- 秘密証書遺言書
自筆証書遺言書と秘密証書遺言書が見つかった場合は、家庭裁判所での検認が必要です。検認は申請から1か月ほどかかり、その間は遺言書を開封できません。検認が遅れるほど、相続放棄を考える期間(3か月)が短くなってしまうため、遺言書の有無は早いうちに確認しましょう。
遺言書の検認の申立書は、裁判所の書式ページからダウンロードできます。
| 遺言書の確認期限 | できるだけ早く |
|---|---|
| 提出書類 | 遺言書の検認の申立書 |
| 検認申請先 | 家庭裁判所 |
相続放棄・限定承認(3か月以内)
| 相続財産の相続放棄・限定承認の申述の期限 | 相続の開始を知った日から3か月以内 |
|---|---|
| 提出書類 | 相続放棄申述書(相続放棄)、限定承認申述書(限定承認) |
| 申述先 | 家庭裁判所 |
被相続人(故人)に大きな負債(借金)があった場合は、相続を放棄できます。ただし、相続放棄をするとマイナスの財産だけでなく、プラスの財産も含むすべてを放棄することになります。相続の方法は慎重に考えましょう。
また、プラスの財産の範囲内でマイナスの財産を弁済することができる「限定承認」という相続方法もあります。限定承認は、相続人全員で共同して申述します。
いずれも、家庭裁判所に意思表示をする必要があり、その期限は相続の開始を知った日から3か月以内とされています。
この期限を過ぎると、単純承認(すべての財産を相続する)とみなされるため、相続放棄や限定承認を選ぶかどうかは、この3か月以内に決める必要があります。
そのため、死亡後はすみやかに相続人を確定し、故人の財産や負債などを調査して相続方法を検討しなければならない点に注意しましょう。
相続放棄について詳しく知りたい方は以下の記事もご覧ください。
準確定申告(4か月以内)
| 準確定申告の期限 | 相続開始を知った日の翌日から4か月以内 |
|---|---|
| 提出書類 | 確定申告書 |
| 提出先 | 税務署 |
故人が個人事業主で確定申告をしていた場合は、1月1日から死亡日までの所得を、相続人が代わりに申告します。
故人が会社員などの場合、確定申告は原則として不要ですが、次のようなケースでは必要です。
<会社員などでも準確定申告が必要なケース>
- 年間の給与が2,000万円を超えていた
- 給与以外の副収入(不動産収入、投資収入など)が20万円を超えていた
- 個人事業主に雇用されていて、源泉徴収が行われていない
準確定申告について詳しく知りたい方は以下の記事もご覧ください。
相続税の申告・納付(10か月以内)
| 相続税の申告手続き期限 | 相続開始を知った日の翌日から10か月以内 |
|---|---|
| 提出書類 | 相続税申告書(遺言書がなく遺産分割協議を行った場合は、遺産分割協議書も添付) |
| 提出先 | 税務署 |
遺産相続は死亡と同時に自動的に始まります。相続税の申告をはじめとする遺産相続の手続きには期限のあるものが多いため、親の死後、なるべく早く取りかかりましょう。
相続税がかかるか、まずチェック
遺産の総額が「3,000万円+600万円×法定相続人の数」を超えると、知った日の翌日から10か月以内に相続税の申告が必要です(例:相続人が子2人なら4,200万円)。自宅の土地と預貯金を合わせると超えるケースは少なくありません。
遺産総額が基礎控除額以下なら申告は不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を利用する場合は、相続税額が0円になっても申告が必要です。
→ 30秒でわかる無料の相続税チェック(シミュレーションページへ)
期限を過ぎるとどうなるか
申告期限を過ぎると、延滞税に加えて、無申告加算税が課される場合があります。相続税の申告は、確定申告に比べて複雑な手続きが多く、時間もかかります。申告手続きの手順を把握し、早めに取りかかりましょう。
相続税の申告についてのご相談は、相続税を専門に扱う岡野相続税理士法人にご相談ください。
相続税申告の流れについて詳しく知りたい方は以下の記事もご覧ください。
相続登記(3年以内)
| 相続登記の期限 | 不動産の取得を知った日から3年以内(2024年4月1日から義務化) |
|---|---|
| 提出書類 | 登記申請書、被相続人の出生〜死亡までの戸籍(除籍・改製原戸籍含む)、被相続人の住民票の除票、相続人の戸籍謄本・住民票、固定資産評価証明書など(遺産分割協議による場合は遺産分割協議書と相続人全員の印鑑証明書も必要。相続のしかたにより異なる) |
| 提出先 | 不動産の所在地を管轄する法務局 |
親から不動産を相続した場合は、相続登記の申請が義務です。正当な理由なく期限内に申請しないと、10万円以下の過料の対象になる場合があります。
義務化前(2024年3月以前)に発生した相続で、まだ登記をしていない不動産も対象です。その場合の申請期限は、2027年3月31日までです(取得を知った日から3年が、これより後に来る場合はその日まで)。期限が近づいているため、実家などの名義を変えていない方は早めに確認しましょう。
遺産分割協議がまとまらず、すぐに登記できない場合は、「相続人申告登記」で、相続人であることを法務局に申し出る方法があります。必要書類は相続の状況によって異なるため、司法書士などの専門家に相談すると確実です。


相続税申告のよくある質問
ここでは、相続税申告に関するよくある質問に回答します。
- Q1. 相続税の申告は必ずしなくてはいけないのですか?
- Q2. 相続財産の評価は自分でもできますか?
- Q3. 相続税を少しでも減らす方法はありますか?
Q1. 相続税の申告は必ずしなくてはいけないのですか?
A.相続税の申告が必要とされるのは、遺産の総額が基礎控除額を超えたときです。
遺産総額が基礎控除額以下であれば、申告は必要ありません。
ただし例外として、配偶者の税額軽減や小規模宅地等の特例を利用した場合は、相続税額が0円になっても申告が必要です。申告が必要かどうかの判断に自信がない場合は、税理士に相談すると安心です。
Q2. 相続財産の評価は自分でもできますか?
A.自分で行うことは可能です。
専門家への報酬がかからないメリットがある一方で、次のようなデメリットがあります。
<自分で相続財産を評価するデメリット>
- 相続財産の評価は複雑で、膨大な時間と手間がかかる
- 適切な控除を活用できず、相続税の負担が大きくなる
- 申告内容に誤りが生じ、税務調査を受けることになる
- 税務調査によって、加算税のペナルティが発生することがある
メリットよりデメリットが大きくなる場合もあります。まずは自分で判断をせず、相続税の申告手続きを自分でできる程度のものか相続税専門の税理士に相談してみることをおすすめします。
Q3. 相続税を少しでも減らす方法はありますか?
A.適切な財産評価額の算出が、節税のカギとなります。
特に土地の評価は複雑で、評価額を減らすための細かな要件に精通していることが重要です。
すべての税理士が相続税に精通しているわけではないため、相続税を少しでも減らしたい場合は、相続税を専門とする税理士に相談しましょう。
困ったときは早めに専門家に相談しましょう
相談の内容によって、適した窓口が異なります。
(1)公的手続きに関する相談
公的手続きに関する相談は市区町村役場に相談するといいでしょう。
また、自治体のホームページでは各種手続きの手順や必要となる書類などの案内が掲載されています。実際に問い合わせる前に、ホームページで確認してみてもいいでしょう。
(2)遺産相続に関する相談
遺産相続に関する相談は、弁護士や司法書士に相談するといいでしょう。行政書士は、相続に関する書類の作成の代行が可能です。
当税理士法人では相続に強い各種専門家の紹介も行っておりますので、ぜひお問合せください。
(3)相続税に関する相談
相続税に関する相談は、相続税を専門としている税理士に相談しましょう。
税理士の中でも相続税は複雑なものとして認識されています。一般的に税理士は法人税、消費税、所得税を専門に扱っていることが多く、相続税を扱ったことがないという税理士も少なくありません。
さらに、土地の評価は特に複雑とされており、土地の評価に慣れている税理士とそうでない税理士とでは、評価額に大きく差が出ることもあります。
財産の評価額を適切に算出するには高度な知識と豊富な実務経験が必要です。相続税に強い税理士の選び方について詳しく知りたい方は以下の記事もご覧ください。
まとめ|親が亡くなった後の手続きは期限内に確実に
親が亡くなった後の手続きは、7日・10日・14日、3か月・4か月・10か月、2年・3年・5年と、すべてに期限があります。給付金を受け取れなくなったり、ペナルティを課されたりして、損をしかねません。
特に相続税の申告は、期限内に正確に行わないと、延滞税などが課されます。
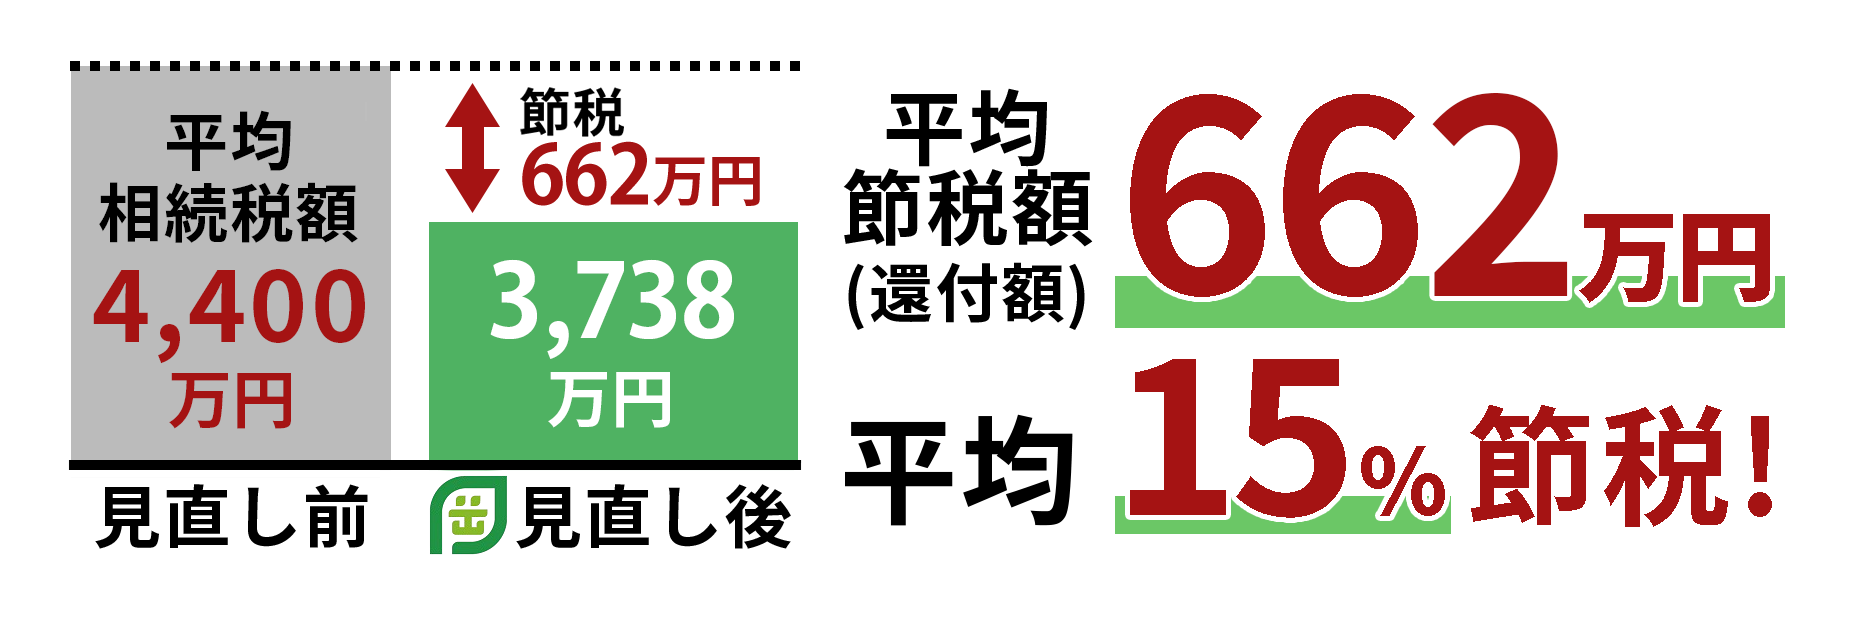
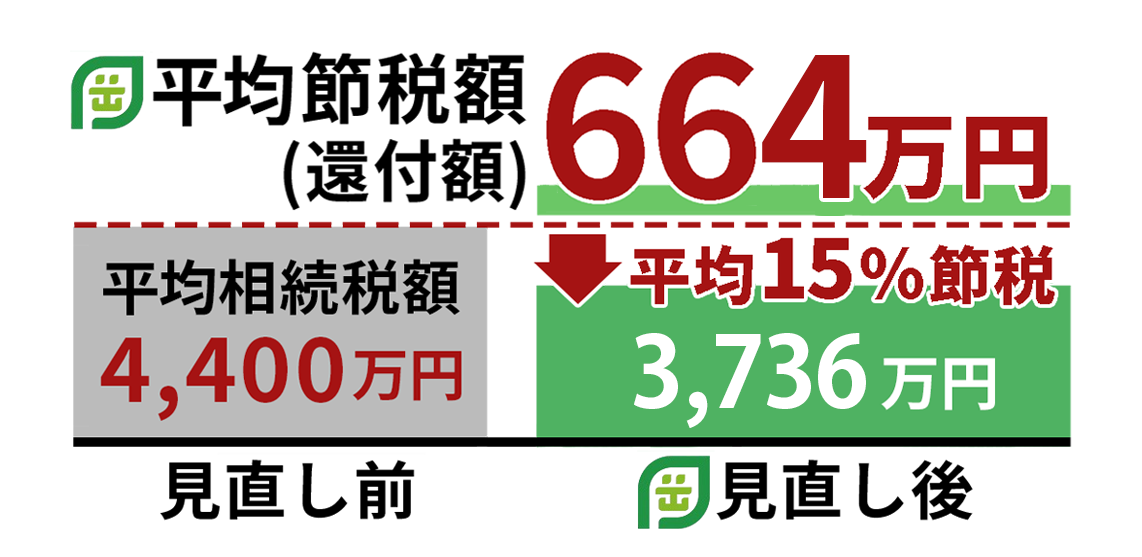
岡野相続税理士法人は、相続専門の税理士法人として多数の実績を誇り、これまでの還付請求による平均節税額が656万円にも達し、平均して15%の節税に成功しています。
なるべく納税額を低く抑えつつ、期限内に適正な相続税申告を行うなら、ぜひ岡野相続税理士法人へご依頼ください。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
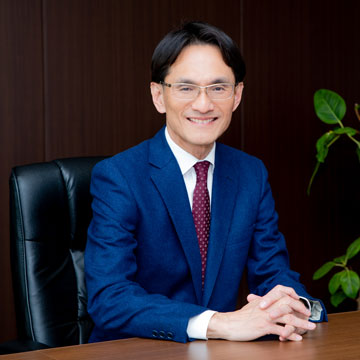
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,119件(2026年10月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事