


相続した不動産の売却|税金はいくら?売却の流れや特例・3年10か月の期限について解説
公開日:2023-02-28
相続した不動産を売ると、売却益に対して譲渡所得税(所得税・住民税)がかかります。相続税を払ったうえに、さらに税金がかかるのかと驚かれる方も少なくありません。
ただし、相続した不動産の売却には税負担を大きく抑えられる特例が用意されています。特に重要なのが、相続開始から3年10か月以内に売却した場合に使える「取得費加算の特例」と、実家が空き家になった場合の「空き家の3,000万円特別控除」です。
一方で、購入時の契約書が見つからないと、売却価格の5%しか取得費として認められず、税額が数百万円単位で変わることもあります。
この記事では、相続した不動産を売るまでの流れ、税金の計算方法、使える特例と期限、契約書がない場合の対処法まで、相続税専門の税理士が解説します。
 0120-716-476

相続した不動産を売るまでの6ステップ
相続した不動産は、亡くなった方の名義のままでは売却できません。遺産分割と相続登記を済ませてから、売却活動に入ります。全体の流れは次のとおりです。
STEP2 遺産分割協議(誰が相続し、売却代金をどう分けるかを決める)
STEP3 相続登記(亡くなった方から相続人へ名義を変更する)
STEP4 不動産会社に査定を依頼し、媒介契約を結ぶ
STEP5 売却活動・売買契約・引き渡し(代金の受け取り)
STEP6 売却した翌年に確定申告(譲渡所得税の申告・納付)
売却活動そのもの(STEP4〜5)にかかる期間は、査定の依頼から引き渡しまで3〜6か月程度が目安です。これに加えて、遺産分割と相続登記に数か月かかることも珍しくありません。相続が発生してから現金を手にするまで、半年から1年程度はかかると考えておきましょう。
STEP1 遺言書の確認・相続人と相続財産の確定
まず、遺言書があるかどうかを確認します。遺言書で不動産を取得する人が決まっていれば、遺産分割協議は不要です。
遺言書がない場合は、被相続人の出生から死亡までの戸籍を集めて相続人を確定し、あわせて不動産の登記事項証明書や固定資産税の納税通知書などで、対象となる不動産を特定します。
STEP2 遺産分割協議(売却代金の分け方まで決めておく)
相続人全員で、誰がその不動産を相続するかを話し合います。売却を前提とする場合は、売却代金をどう分けるか(換価分割)まで遺産分割協議書に明記しておくことが重要です。
書き方によっては、代表者が受け取った代金を他の相続人に渡す行為が贈与とみなされるおそれがあります。売却を前提とした協議書であることが分かるように記載しておきましょう。
なお、相続人全員の共有名義のまま売却することもできますが、売買契約には共有者全員の署名・押印が必要になり、手続きの負担が増えます。一方で、要件を満たせば3,000万円の特別控除を共有者それぞれが使えるという利点もあるため、どちらが有利かは事前の検討が必要です。
STEP3 相続登記(売却には必ず必要)
不動産を売るには、亡くなった方の名義から相続人の名義へ変更(相続登記)しておく必要があります。登記をしないまま売買契約を結ぶことはできません。
相続登記は法務局に申請し、登録免許税として固定資産税評価額の0.4%がかかります。司法書士に依頼する場合は、別途報酬が必要です。
また、2024年4月から相続登記は義務化されています。相続で不動産を取得したことを知った日から3年以内に登記をしないと、正当な理由がない限り10万円以下の過料の対象になります。売却するかどうかにかかわらず、早めに済ませておきましょう。
STEP4 不動産会社に査定を依頼し、媒介契約を結ぶ
相続登記と並行して進められる工程です。複数の不動産会社に査定を依頼し、価格と販売方針を比較して媒介契約を結びます。
土地の売却では、境界が確定していないと売れないケースがあります。測量や境界確定が必要な場合は、数十万円の費用と1〜3か月ほどの期間がかかるため、早い段階で確認しておきましょう。古家を取り壊して更地で売るかどうかも、この段階で判断します。
STEP5 売却活動・売買契約・引き渡し
買主が決まったら売買契約を結び、その後1〜2か月ほどで決済・引き渡しとなります。代金を受け取るのはこのタイミングです。
売買契約書、仲介手数料の領収書、測量費や解体費の領収書は、翌年の確定申告で必要になるため必ず保管してください。購入当時の売買契約書が見つかった場合も、大切に保管しておきましょう。税額が大きく変わります。
STEP6 売却した翌年に確定申告
売却して利益(譲渡所得)が出た場合は、売却した翌年の2月16日から3月15日までに確定申告をして、譲渡所得税を納めます。
注意したいのは、特例を使って税額がゼロになる場合でも、申告しなければ特例が適用されないことです。「税金がかからないから申告も不要」と考えて放置すると、後から課税されることになります。
相続した不動産を売ると、どんな税金がいくらかかる?
相続した不動産を売って利益(譲渡所得)が出ると、譲渡所得税がかかります。「相続税を払ったのに、また税金がかかるのか」と感じる方も多いのですが、相続税は財産を受け継いだことに対する税金、譲渡所得税は売って利益が出たことに対する税金で、課税の対象が異なります。
まずは、売却時にかかる税金の全体像を確認しましょう。
| 税金 | いつ・いくらかかるか |
|---|---|
| 譲渡所得税 (所得税・復興特別所得税・住民税) |
売却益が出た場合のみ。所得税・復興特別所得税は翌年の確定申告(2/16〜3/15)で納付し、住民税は申告後に自治体から届く通知で翌年6月以降に納付。税率は合計20.315%または39.63% |
| 印紙税 | 売買契約時。売却価格が1,000万円超5,000万円以下なら1万円(軽減税率適用時) |
| 登録免許税 | 相続登記のとき。固定資産税評価額の0.4% |
金額が最も大きくなるのは譲渡所得税です。売却価格そのものに課税されるのではなく、利益の部分にだけかかる点を押さえておきましょう。
譲渡所得税の計算式
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)- 特別控除
【STEP2】税額を計算する
譲渡所得税 = 譲渡所得 × 税率(20.315% または 39.63%)
それぞれの項目は次のとおりです。
| 項目 | 内容 |
|---|---|
| 売却価格 | 実際に売れた金額 |
| 取得費 | 被相続人がその不動産を買ったときの購入代金、購入時の仲介手数料・登録免許税など。建物は経過年数に応じて減価償却した後の金額を使う |
| 譲渡費用 | 売却時の仲介手数料、印紙税、建物の解体費用、測量費、借家人への立退料など |
| 特別控除 | 要件を満たす場合に差し引ける金額(3,000万円の特別控除など) |
固定資産税や管理費、修繕費は取得費にも譲渡費用にも含められません。売却のために直接かかった費用かどうかが判断の基準です。
税率は所有期間で決まる(相続の場合はほぼ「長期」)
譲渡所得税の税率は、売却した年の1月1日時点での所有期間によって変わります。
| 区分 | 所有期間 | 税率(合計) | 内訳 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% | 所得税30% + 復興特別所得税0.63% + 住民税9% |
| 長期譲渡所得 | 5年超 | 20.315% | 所得税15% + 復興特別所得税0.315% + 住民税5% |
ここで重要なのが、相続した不動産は、被相続人が取得した日をそのまま引き継いで所有期間を判定するという点です。相続してすぐに売っても「5年以下」にはなりません。
親が何十年も住んでいた実家であれば、ほぼ確実に長期譲渡所得(20.315%)で計算できます。税率が倍近く違うため、この仕組みを知らずに「相続してすぐ売ると高い税率になる」と誤解しないようにしましょう。
【具体例】実家を3,000万円で売却した場合
実際にどのくらいの税額になるのか、次の条件で見てみます。
譲渡費用:110万円(仲介手数料105.6万円+印紙税1万円 ほか)
ケース1:購入時の契約書が見つからない場合
取得費が分からないときは、原則として売却価格の5%を取得費とみなして計算します(概算取得費)。
譲渡所得:3,000万円 -(150万円 + 110万円)= 2,740万円
譲渡所得税:2,740万円 × 20.315% = 約556万円
ケース2:取得費が1,500万円と分かる場合
譲渡所得税:1,390万円 × 20.315% = 約282万円
同じ3,000万円で売っても、取得費が分かるかどうかで税額は約274万円も変わります。契約書が見つからない場合の対処法は、次の章で詳しく解説します。
ケース3:空き家の3,000万円特別控除が使える場合
譲渡所得税:0円
要件を満たして特例を適用できれば、税額をゼロにできるケースもあります。ただし、特例を使って税額が0円になる場合でも、確定申告をしなければ適用されません。申告を忘れると、そのまま課税されてしまいます。
見落としやすい3つの注意点
① 住民税は翌年6月以降に納める
所得税は売却した翌年の3月15日までに納めますが、住民税はさらにその後、翌年6月以降に納付します。売却代金を使い切ってしまい、後から届いた納税通知書で慌てるケースが少なくありません。税金分は分けて確保しておきましょう。
② 国民健康保険料・介護保険料が上がることがある
譲渡所得は、国民健康保険料や後期高齢者医療保険料、介護保険料の算定の基礎に含まれます。不動産を売った翌年度は、保険料が大きく上がることがあります。医療費の自己負担割合が変わるケースもあるため、事前に確認しておきましょう。
なお、3,000万円の特別控除などを適用して譲渡所得がゼロになる場合は、原則として保険料への影響もありません。詳しい取り扱いはお住まいの自治体にご確認ください。
③ 売却益が出なければ課税されない
売却価格より取得費と譲渡費用の合計が大きい場合(譲渡損)、譲渡所得税はかかりません。ただし、相続した不動産の譲渡損は、原則として他の所得と損益通算できません。
税額を抑えるには、取得費と特例の確認が欠かせません
ここまで見てきたとおり、譲渡所得税は「取得費をいくらで計上できるか」「どの特例を使えるか」で、数百万円単位で変わります。
特に相続した不動産は、購入時の資料が残っていないことが多く、本来より高い税金を納めてしまっているケースが少なくありません。当税理士法人では、取得費の算定から特例の適用判定まで含めて、譲渡所得税の申告に対応しています。
初回の面談相談(約1時間)は無料です。オンラインにも対応していますので、売却を検討されている段階でもお気軽にご相談ください。
【購入時の契約書がない…】取得費が分からない場合の対処法
相続した不動産の売却で、最も多くの方がつまずくのが「取得費が分からない」問題です。
親が何十年も前に購入した不動産では、売買契約書が見つからないことが珍しくありません。本人が亡くなっている以上、購入時の事情を確認することもできません。
ところが、この取得費をいくらで計上できるかによって、税額は数百万円単位で変わります。相続した不動産の売却で、最も注意すべき点だといえます。
取得費が分からないと「売却価格の5%」で計算される
取得費が不明な場合、税務上は売却価格の5%を取得費とみなして計算します。これを「概算取得費」といいます。
つまり、売却価格の95%が利益とみなされ、そこに課税されることになります。実際には親が2,000万円で購入していたとしても、それを証明できなければ、この扱いになってしまいます。
【例】3,000万円で売却、譲渡費用110万円の場合
概算取得費(5%)で計算:
3,000万円 -(150万円 + 110万円)= 2,740万円
→ 譲渡所得税 約556万円
取得費1,500万円で計算:
3,000万円 -(1,500万円 + 110万円)= 1,390万円
→ 譲渡所得税 約282万円
差額:約274万円
なお、実際の取得費が売却価格の5%より少ない場合でも、概算取得費(5%)を使って計算できます。有利なほうを選べるため、実額が分かっている場合も一度比較してみましょう。
売買契約書がなくても、取得費を証明できる可能性があります
「契約書がない=5%で計算するしかない」と諦めてしまう方が多いのですが、実際には他の資料から取得費を証明できるケースがあります。
まずは、次の資料が残っていないか探してみてください。
| 資料 | 何が分かるか |
|---|---|
| 購入時の通帳・振込の記録 | 購入代金の支払額と支払日 |
| 住宅ローンの金銭消費貸借契約書、返済予定表 | 借入額から購入価格を推定できる |
| 登記事項証明書(乙区)の抵当権設定金額 | 当時の借入額。購入価格の裏付けになる |
| 分譲時のパンフレット、価格表、広告 | 販売価格 |
| 建築請負契約書、工事代金の領収書 | 建物の建築費用 |
| 購入時の仲介手数料・登記費用の領収書 | 取得費に加算できる付随費用 |
| 被相続人の確定申告書の控え(住宅ローン控除を受けていた場合) | 取得価額が記載されていることがある |
| 売主や仲介した不動産会社に残る記録 | 当時の売買の内容(保存期間内であれば照会できる場合がある) |
特に登記事項証明書の抵当権設定金額は、法務局で誰でも取得でき、資料が何も残っていない場合の手がかりになります。まずはここから確認するとよいでしょう。
それでも分からない場合は「市街地価格指数」による算定という方法があります
資料がどうしても見つからない場合に、当時の地価水準から取得費を推計する方法があります。その代表が、日本不動産研究所が公表している「市街地価格指数」を使う方法です。
売却価格に、購入当時と売却時の地価指数の比率を掛けることで、購入当時の価格を推計します。この方法により、概算取得費(5%)よりも高い取得費が認められれば、譲渡所得税を大きく抑えられます。
ただし、この方法には次の点に注意が必要です。
- 必ず認められるわけではありません。過去には国税不服審判所で認められた事例がある一方、近年は否認された事例もあります
- 土地と建物では扱いが異なり、建物部分については別の方法で算定する必要があります
- 合理的な根拠を示した資料を、申告時にあわせて提出することが重要です
適用できるかどうかは、取得時期、地域、土地か建物か、どこまで資料が残っているかによって変わります。自己判断で進めると、後から否認されて加算税を課されるおそれもあるため、実績のある税理士に相談したうえで判断してください。
取得費を考えるときの3つのポイント
① 相続した不動産は、亡くなった方の取得費を引き継ぐ
相続で取得した不動産の取得費は、相続したときの評価額ではなく、被相続人が購入したときの金額です。相続税の計算で使った評価額を取得費にすることはできません。
この仕組みがあるため、何十年も前に購入された不動産ほど、取得費の証明が難しくなるのです。
② 建物は減価償却した後の金額になる
建物は時間の経過とともに価値が減るため、購入代金から経過年数に応じた減価償却費を差し引いた金額が取得費になります。土地は減価償却しません。
土地と建物を一括で購入している場合は、契約書に記載された内訳や固定資産税評価額の比率などで按分します。
③ 購入代金以外も取得費に含められる
取得費は購入代金だけではありません。次の費用も含められます。
- 購入時の仲介手数料、登記費用(登録免許税・司法書士報酬)
- 購入時の印紙税、不動産取得税
- 土地の造成費用、測量費
- 建物を取り壊して土地を利用する場合の、建物の取得費と取壊し費用
領収書が残っていれば、これらも忘れずに加算しましょう。なお、概算取得費(5%)を使う場合は、これらの費用を別途加算することはできません。
取得費に納めた相続税を上乗せできる特例もあります
相続税を納めている場合は、「取得費加算の特例」を使うことで、納めた相続税のうち売却した不動産に対応する分を取得費に加算できます。概算取得費(5%)で計算する場合でも併用できます。
ただし、相続開始から3年10か月以内の売却という期限があります。詳しくは次の章で解説します。
まずは資料を探し、それから判断を
取得費の問題は、売却してからでは手を打ちにくくなります。売買契約を進める前に、次の順番で確認しておきましょう。
□ 通帳、住宅ローンの書類、確定申告書の控えを確認する
□ 法務局で登記事項証明書を取得し、抵当権設定金額を確認する
□ 資料が見つからない場合、他の方法で取得費を算定できるか税理士に相談する
当税理士法人では、資料が残っていない不動産の取得費の算定を数多く手がけてきました。概算取得費で申告してしまう前に、一度ご相談ください。初回の面談相談(約1時間)は無料です。オンラインにも対応しています。


相続税の申告期限・特例の期限との関係
相続した不動産の売却では、3つの期限を同時に意識する必要があります。売却のタイミングによって、使える特例と税額が変わります。
| 時期 | 内容 | 売却との関係 |
|---|---|---|
| 相続開始から 10か月 |
相続税の申告・納付期限 | 売却代金を相続税の納税に充てる場合は、この期限までに現金化が必要。売却に半年以上かかることを考えると、相続発生から3〜4か月以内には動き出したい |
| 相続開始から 3年 |
相続登記の義務期限 | 売却するなら登記は必須のため、通常はこれより早く完了する |
| 相続開始から 3年10か月 |
取得費加算の特例の期限 (相続税の申告期限の翌日から3年) |
この期限内に売れば、納めた相続税の一部を取得費に加算でき、譲渡所得税が軽くなる |
| 相続開始から3年を 経過する日の属する年の12月31日 |
空き家の3,000万円特別控除の期限 | 実家が空き家になった場合に使える特例。取得費加算より期限が早いケースが多いため注意 |
売却の準備から引き渡しまでには半年前後かかります。特例の期限ぎりぎりに売り出すと、買主が見つからずに期限を過ぎてしまうおそれがあります。期限から逆算して、少なくとも半年から1年の余裕をもって動き始めましょう。
「相続税の納税資金が足りないので売却を急ぎたい」「どの特例が使えるか分からない」といった場合は、売却と税金の両方を踏まえた判断が必要です。当税理士法人では、初回の面談相談(約1時間)を無料で実施しています。オンラインにも対応していますので、お気軽にご相談ください。
不動産を相続した後に売却する税制上のメリット
相続財産となる不動産を相続前に売ったほうが得か?相続後に売ったほうが得か?
「相続税対策」という視点で考えるなら、答えは「相続後」です。なぜなら、不動産相続には税制上の優遇制度や特例があり、現金で相続するよりも税額が抑えられるからです。そのメリットについてご説明しましょう。
① 相続土地は実勢価格の8割程度で評価される
相続税を計算する際には相続財産の評価額を算出しますが、現金は額面がそのまま評価額となるのに対し、不動産は市場で取引される実勢価格よりも低く評価されます。一般的な住宅街などにある路線価地域の土地は、地価公示価格等を基にした時価の80%程度を目途に評価します。
倍率地域にある土地は、個々の土地によって評価額の計算方法が異なりますが、より評価額が低くなるケースもあります。また、建物の評価額は、自宅などの自用家屋は固定資産税評価額×1.0で算出されます。そのため、現金で相続するよりも不動産で相続したほうが相続税を抑えやすいのです。
さらに、土地の形態や規模によっては、相続税評価額を最大80%減額できる「小規模宅地等の特例」や三大都市圏における500㎡以上の地積の宅地や三大都市圏以外の1,000㎡以上の宅地であれば相続税評価額を減額できる「地積規模の大きな宅地の評価」が適用できるケースもあります。
不動産の評価については、下記コラムも併せてご参照ください。
② 「相続財産を譲渡した場合の取得費の特例(取得費加算の特例)」が適用できる
相続した土地、建物を相続発生から3年10カ月以内に譲渡すれば、相続税額のうち一定金額を譲渡資産の取得費に加算できる特例です。不動産を売却して売却益(譲渡益)が出た場合、それに対して譲渡所得税(具体的には所得税と住民税)が課せられます。
しかし、要件を満たして「取得費加算の特例」を適用すれば、土地や建物などの不動産の購入代金、購入時にかかる各種税金、仲介手数料などに加えて、支払った相続税の一部を取得費として譲渡所得から差し引くことができ、譲渡所得税を軽減できます。
取得費加算の特例について詳しくは、「相続した土地を売る」手続き。特例や控除による節税方法も解説。もご参照ください。
③ 「居住用財産を譲渡した場合の3,000万円の特別控除の特例(マイホームを売ったときの特例)」を適用できる
例えば、父と子が同居していて、父が亡くなったとします。その後、子が転居のため、相続したその家に住まなくなった日から3年を経過する年の12月31日までに自宅を売却した場合、要件を満たせば適用できます。売却益が出た場合の譲渡所得から所有期間の長短に関係なく最高3,000万円まで控除でき、譲渡所得税が軽減できます。なお、②の「取得費加算の特例」とも併用可能です。
④ 「被相続人の居住用財産(空き家)を売ったときの特例」を適用できる
例えば、父の住む実家が相続発生によって空き家になり、誰も住む人がいなくなった場合、平成28(2016)年4月1日~令和9(2027)年12月31日の間に売却した場合、適用できます。一定の要件に当てはまれば、譲渡所得から一人当たり最高3,000万円まで控除でき、譲渡所得税が軽減できます。
令和5年度税制改正により令和9(2027)年12月31日まで延長され、令和6年1月1日以後の売却で空き家を相続した相続人が3人以上の場合、一人当たりの控除額が最高2,000万円に減額される予定です。なお、②の「取得費加算の特例」とは併用できません。
空き家特例について詳しくは、「3,000万円特別控除」延長!相続空き家の売却はなる早でもご参照ください。
いつ売るのが有利?期限のタイムライン
相続した不動産の売却では、売るタイミングによって使える特例が変わり、税額が数百万円単位で変わります。しかも、期限は1つではありません。
結論から言うと、判断の軸は次の2つです。
②「遅く売りすぎない」…取得費加算の特例(3年10か月)、空き家特例(3年目の年末)の期限を過ぎると使えなくなる
つまり、相続税の申告期限から3年10か月までの間が、多くのケースで売却に適した時期になります。それぞれの期限を詳しく見ていきましょう。
相続発生からの期限一覧
| 時期 | 内容 | 売却との関係 |
|---|---|---|
| 10か月 | 相続税の申告・納付期限 | 小規模宅地等の特例を使う場合、この期限まで売却できないケースがある。売却代金を納税に充てるなら、逆にこの期限までに現金化が必要 |
| 3年 | 相続登記の義務期限 | 売却するには登記が必須のため、通常はこれより早く完了する |
| 3年目の年末 (相続開始から3年を経過する日の属する年の12月31日) |
空き家の3,000万円特別控除の期限 | 取得費加算より期限が早く来ることが多いため要注意 |
| 3年10か月 (相続税の申告期限の翌日から3年) |
取得費加算の特例の期限 | 納めた相続税の一部を取得費に加算できる。相続税を納めた方にとって実質的な締め切り |
【要注意】10か月以内に売ると、かえって損をすることがあります
意外に知られていないのが、「早く売ると特例が使えなくなる」ケースです。
相続税を大きく減らせる小規模宅地等の特例には、土地を取得した人によって「相続税の申告期限まで、その土地を持ち続けること(保有継続要件)」が条件になるものがあります。
| 土地を取得した人 | 申告期限前に売却した場合 |
|---|---|
| 配偶者 | 保有継続要件がないため、売却しても特例を使える |
| 同居していた親族 | 申告期限まで所有・居住が必要。売ると特例を使えない |
| 持ち家のない親族(家なき子) | 申告期限まで所有が必要。売ると特例を使えない |
| 貸付事業用の土地を引き継いだ親族 | 申告期限まで所有・貸付の継続が必要。売ると特例を使えない |
小規模宅地等の特例は、土地の評価額を最大80%減額できる制度です。急いで売った結果この特例を失うと、譲渡所得税で得をした以上に相続税が増えることになりかねません。
誰がその土地を相続するか、特例を使うかどうかによって判断が変わるため、遺産分割の段階で売却時期まで含めて検討する必要があります。
空き家特例と取得費加算は、どちらを選ぶかで期限が変わります
この2つの特例は併用できません。そして、期限の来る時期も異なります。
【例】2026年6月1日に相続が発生した場合
相続税の申告期限:2027年4月1日
空き家特例の期限:2029年12月31日
取得費加算の期限:2030年4月1日
このように、多くの場合、空き家特例の期限のほうが先に来ます(相続が1〜2月に発生した場合は逆になります)。空き家特例を使う予定なら、取得費加算の期限を基準に考えていると間に合いません。
どちらが有利かは、相続税をいくら納めたか、売却価格がいくらになるかで変わります。
- 空き家特例が有利になりやすいケース:売却益が大きい、相続税をあまり納めていない(または納めていない)
- 取得費加算が有利になりやすいケース:相続税を多く納めた、複数の不動産を売却する
また、空き家特例には「相続してから売るまでの間、その物件を事業・貸付・居住に使っていないこと」という要件があります。空き家のまま置いておくのがもったいないからと賃貸に出すと、特例が使えなくなります。売却を予定しているなら、貸さずに空き家のまま維持してください。
売却代金で相続税を払う場合は、3〜4か月以内に動き出す
相続税の納税資金が手元になく、不動産を売って納税するケースも少なくありません。この場合、申告期限(10か月)までに代金を受け取っている必要があります。
ところが、実際の流れを逆算すると、余裕はほとんどありません。
↓ 1〜3か月:相続人・財産の調査、遺産分割協議
↓ 2週間〜1か月:相続登記
↓ 3〜6か月:査定・売却活動・契約・引き渡し
10か月:相続税の申告・納付期限
つまり、相続発生から3〜4か月以内には売却に向けて動き出さないと間に合いません。遺産分割でもめると、この時点で期限を守れなくなります。
間に合わない場合は、延納(分割払い)や物納という方法もありますが、いずれも要件があり、手続きにも時間がかかります。早い段階で税理士に相談してください。
年をまたぐかどうかで変わること
① 売却した年の翌年に、税金と保険料の負担が来る
譲渡所得税は売却した翌年の2月16日〜3月15日に申告・納付し、住民税はさらにその後、翌年6月以降に納めます。国民健康保険料などが上がるのも翌年度です。
年末に売却すると、申告までの期間が短くなります。資金の準備という意味でも、年内に売るか年明けに売るかで数か月の差が生まれます。
② 固定資産税は1月1日時点の所有者が1年分を負担する
固定資産税は、その年の1月1日時点の所有者に1年分が課税されます。年内に引き渡しを終えれば、翌年分の負担はなくなります(実務上は引き渡し日で日割り精算するのが一般的です)。
③ 期限ぎりぎりなら「譲渡の日」の考え方も確認を
譲渡の日は原則として引き渡した日ですが、売買契約を結んだ日を譲渡の日とすることも認められています。特例の期限に間に合うかどうかが微妙な場合、この判断が分かれ目になることがあります。
ただし、どちらを選ぶかで申告する年が変わり、他の所得との関係にも影響します。自己判断せず、必ず事前に税理士に確認してください。
売れない期間にもコストがかかります
「期限内に売ればいい」と考えて何もしないでいると、その間も費用は発生します。
- 固定資産税・都市計画税(毎年)
- 建物の管理費用、火災保険料、庭木や通気の管理の手間
- 管理不全空家・特定空家に指定されると、固定資産税の住宅用地の特例から除外され、税額が最大6倍になります
建物が古い場合、時間が経つほど売れにくくなる傾向もあります。「そのうち売ろう」が最も損をしやすい選択だと考えてください。
ケース別・売却時期の目安
| 状況 | 売却時期の目安 |
|---|---|
| 売却代金で相続税を納める | 相続発生から3〜4か月以内に着手し、10か月までに引き渡し |
| 同居親族・家なき子が相続し、小規模宅地等の特例を使う | 申告期限(10か月)を過ぎてから売却 |
| 配偶者が相続した自宅を売る | 保有継続要件がないため、時期を問わず売却できる |
| 空き家特例を使う | 相続から3年目の12月31日まで(逆算して半年前には売り出す) |
| 相続税を納めていて、取得費加算を使う | 相続開始から3年10か月まで |
ご覧のとおり、「いつ売るのが有利か」は、誰が相続するか・どの特例を使うか・納税資金が必要かによって変わります。しかも、相続税と譲渡所得税の両方を見て判断しなければ、片方で得をして片方で損をすることになりかねません。
当税理士法人では、相続税の申告と不動産売却後の譲渡所得税の申告の両方に対応しています。遺産分割の段階から売却時期まで含めてご提案できますので、売却を検討し始めた時点でご相談ください。初回の面談相談(約1時間)は無料です。オンラインにも対応しています。
遺産分割の方法と売却(換価分割・代償分割・共有)
相続人が複数いる場合、不動産をどう分けるかによって、売却の進め方も税金の扱いも変わります。現金と違って不動産は簡単に分けられないため、相続でもめる原因にもなりやすい財産です。
分け方は主に次の4つです。
| 分け方 | 内容 | 売却との関係 |
|---|---|---|
| 換価分割 | 不動産を売却し、代金を相続人で分ける | 売却が前提。最も公平に分けられる |
| 代償分割 | 1人が不動産を相続し、他の相続人に金銭を支払う | 不動産を残したい人がいる場合に使う |
| 現物分割 | 土地を分筆するなどして、そのまま分ける | 広い土地でないと使いにくい |
| 共有 | 相続人全員の共有名義にする | 売却には全員の同意が必要。将来のトラブルの原因になりやすい |
売却を前提とするなら、換価分割を選ぶのが一般的です。それぞれ詳しく見ていきましょう。
換価分割:売って現金で分ける(売却前提なら最もおすすめ)
不動産を売却し、その代金を相続人で分ける方法です。1円単位まで公平に分けられるため、相続人の間で不満が出にくいのが最大の利点です。
手続きとしては、次のどちらかの形をとります。
- 代表者1人の名義に相続登記して売却する…手続きが簡単。売買契約や決済に立ち会うのは代表者だけで済む
- 相続人全員の共有名義に相続登記して売却する…全員が契約に関わるため手間はかかるが、各自が特別控除を使える場合がある
【重要】遺産分割協議書の書き方で、贈与税がかかることがあります
代表者1人の名義にして売却する場合、協議書に「換価分割のための登記である」と明記していないと、代表者から他の相続人へのお金の移転が贈与とみなされるおそれがあります。
次のように、売却を前提とした登記であることと、分配の割合まで記載しておきましょう。
【記載例】
1.次の不動産は、換価のため相続人〇〇が取得し、その名義に相続登記を行う。
(所在・地番・地目・地積などを記載)
2.相続人〇〇は、前項の不動産を速やかに売却し、売却代金から仲介手数料、登記費用、印紙税、譲渡所得税その他売却に要した一切の費用を控除した残額を、次の割合により各相続人に分配する。
相続人〇〇 2分の1
相続人△△ 2分の1
譲渡所得税は、代金を受け取った相続人がそれぞれ申告します
代表者1人の名義で売却した場合でも、譲渡所得税は代表者が全額負担するのではなく、実際に代金を分けた割合に応じて各相続人が申告・納税します。代表者が全額申告してしまうと誤りになるため、注意してください。
代償分割:1人が相続し、他の相続人にお金を払う
例えば長男が実家を相続し、長女に代償金として1,000万円を支払う、という方法です。相続人の誰かがその家に住み続けたい場合や、事業で使っている土地を分けたくない場合に使われます。
注意点は次のとおりです。
- 代償金を支払う資力が必要です。手元に資金がない場合、結局は売却して支払うことになります
- 協議書に代償金であることを明記しないと、贈与とみなされるおそれがあります
- 代償金を現金ではなく不動産などで支払うと、支払った側に譲渡所得税が課されます。時価で譲渡したものとして扱われるためです
- 代償金の額は、不動産の相続税評価額を基準にするか、時価を基準にするかで大きく変わります。評価額は時価の8割程度になるため、事前の話し合いが欠かせません
なお、代償分割をした場合、相続税は「代償金を支払った人は取得した財産から代償金を差し引き、受け取った人は代償金を加算する」形で計算します。
共有:将来のトラブルの原因になりやすい
とりあえず相続人全員の共有名義にしておく、という選択は避けたほうが無難です。売却するにも、共有者全員の同意と署名・押印が必要になります。
特に問題になるのが、時間が経ってからのケースです。
- 共有者の1人が認知症になると、成年後見人を立てないと売却できません
- 共有者が亡くなると、その持分がさらに相続され、共有者が何人にも増えて収拾がつかなくなります
- 共有者の1人が持分だけを第三者に売却してしまうこともあります
ただし、共有が有利になるケースもあります
売却することが決まっている場合に限っては、共有名義にしたほうが税負担を抑えられることがあります。居住用財産の3,000万円特別控除や空き家の3,000万円特別控除は、要件を満たせば共有者それぞれが適用できるためです。
例えば、要件を満たす空き家を子2人の共有で相続して売却した場合、それぞれが特別控除を使える可能性があります(空き家特例は、相続人が3人以上の場合は1人あたり2,000万円になります)。
ただし、適用要件は特例ごとに細かく定められています。共有にすべきかどうかは、必ず事前に税理士に確認してから決めてください。登記した後では変更できません。
【要注意】遺産分割が終わらないまま申告期限を迎えると
相続税の申告期限(10か月)までに遺産分割がまとまらない場合、いったん法定相続分で分けたものとして申告することになります。このとき、次の特例が使えません。
- 小規模宅地等の特例(土地の評価額を最大80%減額)
- 配偶者の税額軽減(1億6,000万円まで非課税)
いずれも減額幅が大きい特例のため、いったん多額の相続税を納めることになります。
ただし、申告の際に「申告期限後3年以内の分割見込書」を提出しておけば、その後3年以内に分割が成立した時点で特例を適用し、納めすぎた相続税の還付を受けられます。この書類の提出を忘れると、後から分割しても特例は使えません。
また、遺産分割が終わらないと不動産は売却できません。取得費加算(3年10か月)や空き家特例(3年目の年末)の期限も進んでいきます。分割協議が長引きそうな場合は、早めに専門家を入れて進めてください。
分け方によって、相続税も譲渡所得税も変わります
ここまで見てきたとおり、遺産分割の方法は「もめずに分けられるか」だけでなく、「相続税と譲渡所得税がいくらになるか」にも直結します。
- 誰が相続するかで、小規模宅地等の特例が使えるかどうかが変わる
- 単独名義か共有かで、3,000万円の特別控除を何人分使えるかが変わる
- 協議書の書き方ひとつで、贈与税が課されることもある
しかも、これらは登記をした後では取り返しがつきません。当税理士法人では、遺産分割の段階から、相続税と売却後の譲渡所得税の両方を踏まえたご提案をしています。初回の面談相談(約1時間)は無料です。オンラインにも対応していますので、分割の話し合いを始める前にご相談ください。
相続した不動産の売却にかかる費用の一覧
不動産を売却すると、税金以外にもさまざまな費用がかかります。手元に残る金額は、売却価格からこれらの費用と税金を引いた額です。遺産分割で「いくらずつ分けるか」を考えるときも、費用を差し引いた後の金額で話し合う必要があります。
売却価格3,000万円を例にすると、費用の合計はおおむね120万〜160万円程度が目安です(解体や測量が必要な場合は別途かかります)。
売却時にかかる費用の一覧
| 費用 | 目安 | 支払うタイミング |
|---|---|---|
| 仲介手数料 | 売却価格の3% + 6万円 + 消費税(上限) ※3,000万円なら105万6,000円 |
売買契約時と決済時に半分ずつが一般的 |
| 印紙税 | 1,000万円超5,000万円以下で1万円 (軽減税率適用時) |
売買契約時 |
| 登録免許税(相続登記) | 固定資産税評価額の0.4% ※評価額2,000万円なら8万円 |
相続登記のとき |
| 司法書士報酬 | 相続登記で5万〜15万円程度 抵当権抹消で1万〜2万円程度 |
登記手続きのとき |
| 測量・境界確定費用 | 35万〜80万円程度 (隣地が官有地の場合はさらに高額) |
必要な場合のみ。売り出し前 |
| 建物の解体費用 | 木造30坪で100万〜180万円程度 (構造・立地により変動) |
更地で売る場合のみ |
| 残置物の処分費用 | 10万〜50万円程度 | 家財が残っている場合 |
| ハウスクリーニング | 5万〜15万円程度 | 必要に応じて |
| 譲渡所得税 | 譲渡所得 × 20.315%(長期の場合) | 売却した翌年の確定申告 |
このほか、住宅ローンが残っている場合は繰上返済の手数料が、所有権移転にあたって書類を取り寄せる場合は数千円程度の実費がかかります。
費用の中で最も大きい「仲介手数料」
売却価格が400万円を超える場合、仲介手数料の上限は「売却価格 × 3% + 6万円 + 消費税」と法律で定められています。あくまで上限額なので、これを超える請求は認められません。
| 売却価格 | 仲介手数料の上限(税込) |
|---|---|
| 1,000万円 | 39万6,000円 |
| 2,000万円 | 72万6,000円 |
| 3,000万円 | 105万6,000円 |
| 5,000万円 | 171万6,000円 |
| 1億円 | 336万6,000円 |
金額が大きいため、ここを抑えられると手元に残る金額が変わります。
さらに、岡野相続不動産で売却されたお客様は、当税理士法人での譲渡所得税の申告報酬が無料になります。売却と税務申告を一度にお任せいただけます。
【税務のポイント】費用は「譲渡費用」になるかどうかで税額が変わります
ここが見落とされやすい部分です。売却にかかった費用のうち、「譲渡費用」として認められるものは譲渡所得から差し引けるため、その分だけ譲渡所得税が安くなります。
| 譲渡費用になるもの | 譲渡費用にならないもの |
|---|---|
| 売却時の仲介手数料 売買契約書の印紙税 土地を売るための建物の取壊し費用と、その建物の未償却残高 測量費 借家人に支払った立退料 より有利な条件で売るために契約を解除した際の違約金 名義書換料など |
売却前の修繕費・リフォーム費用 固定資産税・都市計画税 管理費・維持費 引越し費用 抵当権抹消の登記費用 遺産分割のためにかかった弁護士費用など |
判断の基準は、「その不動産を売るために直接かかった費用かどうか」です。売れやすくするためにリフォームをしても、譲渡費用にはならない点に注意してください。
相続登記の費用は「取得費」に算入できます
相続登記にかかった登録免許税や司法書士報酬は、譲渡費用ではなく取得費に算入できます(事業に使っていない不動産の場合)。差し引ける点は同じですが、区分を間違えないようにしましょう。
ただし、取得費が分からず「概算取得費(売却価格の5%)」で申告する場合は、これらを別途加算することはできません。取得費の考え方については、前の章をご覧ください。
領収書は必ず保管してください
差し引けるはずの費用でも、支払った証拠がなければ認められません。仲介手数料、解体費用、測量費、司法書士報酬の領収書や請求書は、確定申告が終わるまで必ず保管しておいてください。
【例】3,000万円で売却した場合に手元に残る金額
実際にどれくらい残るのか、次の条件で計算してみます。
固定資産税評価額:2,000万円/解体・測量は不要
| 項目 | 金額 |
|---|---|
| 売却価格 | 3,000万円 |
| 仲介手数料 | ▲105万6,000円 |
| 印紙税 | ▲1万円 |
| 登録免許税・司法書士報酬 | ▲18万円 |
| 残置物の処分費用 | ▲20万円 |
| 譲渡所得税(概算取得費で計算) | ▲約556万円 |
| 手元に残る金額 | 約2,299万円 |
この例では、費用の中で譲渡所得税が圧倒的に大きいことが分かります。しかも、この556万円は取得費を証明できるかどうか、特例を使えるかどうかで大きく変わります。
例えば、空き家の3,000万円特別控除を適用できれば譲渡所得税は0円になり、手元に残る金額は約2,855万円と、550万円以上の差が出ます。
費用を抑えるために、売る前にご相談ください
仲介手数料や解体費用も小さくありませんが、最も大きく変わるのは税金です。そして税金は、売却してからでは手を打てません。
- どの特例が使えるか(要件を満たすように準備できるか)
- 取得費をいくらで計上できるか
- 建物を取り壊すべきか、そのまま売るべきか
- 誰の名義で相続し、いつ売るのが有利か
これらは売り出す前に決めておく必要があります。当税理士法人では、売却前のご相談から、売却後の譲渡所得税の申告まで対応しています。初回の面談相談(約1時間)は無料です。オンラインにも対応していますので、お気軽にご相談ください。
売却後の確定申告
不動産を売却したら、翌年に確定申告をして譲渡所得税を納めます。会社員で普段は申告をしていない方も、不動産を売った年は自分で申告が必要です。
特に注意したいのが、特例を使って税額が0円になる場合でも、申告しなければ特例は適用されないという点です。「税金がかからないなら申告も不要」と考えて放置すると、後から本来の税額に加えて加算税・延滞税まで課されることになります。
いつ申告するのか
売却した年の翌年2月16日〜3月15日(土日の場合は翌開庁日)
例:2026年8月に売却 → 2027年2月16日〜3月15日に申告
ここでいう「売却した年」は、原則として引き渡した日が属する年です。ただし、売買契約を結んだ日を基準にすることも認められています。年末に契約して年明けに引き渡す場合は、どちらを選ぶかで申告する年が変わります。
なお、譲渡損が出た場合など還付を受ける申告は、翌年1月1日から提出できます。
納付のスケジュールにご注意ください
売却代金を使い切ってしまい、後から届いた納税通知書で慌てるケースが少なくありません。税金は売却代金とは分けて確保しておきましょう。
| 時期 | 内容 |
|---|---|
| 翌年3月15日まで | 所得税・復興特別所得税を納付(譲渡所得の15.315%) |
| 翌年6月以降 | 住民税を納付(譲渡所得の5%)。6月・8月・10月・翌1月の4回払い、または給与天引き |
| 翌年度 | 国民健康保険料・介護保険料・後期高齢者医療保険料が上がることがある。医療費の自己負担割合が変わる場合もある |
所得税と住民税では、納める時期が3か月以上あきます。住民税の納付書が届く6月まで、資金を残しておいてください。
確定申告に必要な書類
全員に必要なもの
| 書類 | 入手先・備考 |
|---|---|
| 確定申告書(第一表・第二表) | 税務署、または国税庁の確定申告書等作成コーナー |
| 確定申告書 第三表(分離課税用) | 譲渡所得はここに記載します |
| 譲渡所得の内訳書(土地・建物用) | 売却の内容や計算過程を記載する書類 |
| 売却時の売買契約書の写し | 売却価格を証明する書類 |
| 購入時の売買契約書の写し | 取得費を証明する書類。見つからない場合は前述の対処法を参照 |
| 売却時・購入時の費用の領収書の写し | 仲介手数料、印紙税、登記費用、測量費、解体費など |
| 売却した不動産の登記事項証明書 | 法務局(オンライン請求も可能) |
| 本人確認書類、口座情報 | マイナンバーカードなど |
特例を使う場合に追加で必要なもの
| 特例 | 追加で必要な主な書類 |
|---|---|
| 取得費加算の特例 | 相続税の申告書の写し(第1表・第11表・第11の2表・第14表・第15表)、相続財産の取得費に加算される相続税の計算明細書 |
| 空き家の3,000万円特別控除 | 被相続人居住用家屋等確認書(物件がある市区町村が発行)、耐震基準適合証明書または建設住宅性能評価書(耐震改修した場合)、被相続人の戸籍の附票の写し、売買契約書の写し(売却価格1億円以下であることの確認) |
| 居住用財産の3,000万円特別控除 | 戸籍の附票の写しなど(住んでいたことを証明する書類) |
特に注意が必要なのが、空き家特例の「被相続人居住用家屋等確認書」です。市区町村に申請して発行してもらう書類で、電気・水道の使用中止日が分かる書類や、空き家であったことを証明する資料の提出を求められます。発行までに数週間かかることもあるため、申告期限の直前に慌てないよう、早めに準備してください。
こんな場合はどうする?
① 売って損が出た場合
売却価格より取得費と譲渡費用の合計が大きい場合(譲渡損)、譲渡所得税はかからないため、原則として申告は不要です。
ただし、相続した不動産(住んでいなかった実家など)の譲渡損は、給与所得などの他の所得と相殺(損益通算)することはできません。マイホームの売却で損が出た場合の特例とは扱いが異なるため、混同しないようにしてください。
② 換価分割で売却代金を分けた場合
代表者1人の名義で売却した場合でも、譲渡所得税は代金を受け取った相続人がそれぞれ申告します。代表者が全額を申告するのは誤りです。
各相続人が、実際に分配を受けた割合に応じて申告・納税します。特例の適用も、それぞれが要件を満たすかどうかで判断します。
③ 共有名義で売却した場合
共有者それぞれが、持分に応じて申告します。3,000万円の特別控除も、要件を満たせば各人が適用できます。
④ 相続人が複数の不動産を売却した場合
同じ年に売却した分をまとめて申告します。取得費加算の特例は、売却した不動産ごとに計算します。
申告を忘れる・間違えるとどうなるか
不動産の売買は法務局で登記されるため、税務署は売却の事実を把握しています。実際、売却の翌年に税務署から「譲渡所得の申告についてのお尋ね」が届くことは珍しくありません。
| 状況 | 課される可能性のあるもの |
|---|---|
| 期限までに申告しなかった | 無申告加算税(原則15〜20%)、延滞税 |
| 申告額が少なかった | 過少申告加算税(原則10〜15%)、延滞税 |
| 意図的に隠していた | 重加算税(35〜40%)、延滞税 |
| 特例を使えたのに申告しなかった | 特例が適用されず、本来より高い税額になる |
逆に、特例の適用漏れや取得費の計上漏れで、払いすぎていたことに後から気づくケースもあります。この場合、申告期限から5年以内であれば「更正の請求」によって還付を受けられます。
ご自身で申告するか、税理士に依頼するか
譲渡所得の申告は、給与や年金の申告と比べて難易度が高い部類に入ります。判断が必要になるのは、主に次の点です。
- 取得費をいくらで計上するか(契約書がない場合の算定)
- 建物の減価償却、土地と建物の按分
- どの特例を使うか、併用できるか
- どの費用を譲渡費用・取得費に含められるか
判断を1つ誤るだけで、税額が数十万円から数百万円変わります。税理士報酬を上回る差が出ることも少なくありません。
当税理士法人では、相続した不動産の譲渡所得税の申告に数多く対応してきました。契約書が残っていない場合の取得費の算定や、特例の適用判定も含めてお任せいただけます。
また、グループ会社の岡野相続不動産株式会社で売却されたお客様は、譲渡所得税の申告報酬が無料です。売却から申告までを一貫してご依頼いただけます。
初回の面談相談(約1時間)は無料です。オンラインにも対応していますので、お気軽にご相談ください。
不動産を相続した後に売却するデメリットと注意点
ただし、相続人の中にその相続不動産に住みたい、あるいは事業に活用したいと考える親族がいれば、売却に反対し、遺産分割は揉める可能性があります。相続後の不動産売却は、売却によって不利益を被る相続人がいないかどうかも予め考慮し、所有者が遺言書や財産目録を作成しておくことをおすすめします。
また、相続後の不動産売却には以下のような注意点もあり、ケースによっては相続前に売却したほうが良い場合もあります。
① 譲渡所得税の課税額は所有期間で異なる
不動産を売って売却益が出た場合に課せられる譲渡所得税は、その不動産の所有期間によって税率が異なります。売却した年の1月1日時点での所有期間が5年以下の場合は「短期譲渡所得」となり、税率は39.63%。売却した年の1月1日時点での所有期間が5年を超える場合は「長期譲渡所得」となり、税率は20.315%です。
相続した不動産に関しては、被相続人がその不動産を購入した時期を引き継いで計算します。したがって、親が長く住んでいた実家を相続したなら、「長期譲渡所得」で計算できる可能性が高いでしょう。
譲渡所得税について詳しくは、【土地の遺産相続】手続きや分割方法、登記・相続税申告もご参照ください。
② 令和6(2024)年4月から相続登記が義務化
不動産登記法の改正により、令和6(2024)年4月1日から不動産を相続した際の「相続登記」が義務付けられることになりました。全国に増え続けている所有者不明の空き地・空き家問題に対応するためです。
相続登記は、不動産の所在地を管轄する法務局へ不動産所有者が移転したことを申請することになります。また、登録免許税などの納付も必要となります。正当な理由がなく相続登記をしないと10万円以下の過料もペナルティとして課されることになりました。正当な理由の一例として、相続人が非常に多く、戸籍謄本などの資料の収集や他の相続人の把握に時間がかかることなどがあります。
相続登記について詳しくは、【相続登記とは?自分でできる?】費用や必要書類、手順ガイドもご参照ください。
③ 相続税路線価は年をまたいで変わることも
前項で、路線価地域にある土地の相続財産評価は市場価格の8割程度という話をしましたが、この評価の基準となる価格を「相続税路線価」と呼びます。相続税路線価は、毎年1月1日時点での一定の範囲内での道路に面した土地を評価するもので、毎年7月に国税庁により公表されます。
つまり、その土地の所有者である被相続人が亡くなったのが大晦日か、元日かで評価額が変わる場合もあるのです。通常、相続発生は被相続人が他界したことを相続人が知った日を基準とし、その翌日から数えて10カ月以内に相続税の申告・納税を行うことになっています。土地の相続税を計算する際、いつの路線価を基準とするか、注意が必要です。
相続税路線価について詳しくは、相続税路線価とは?調べ方や利用方法などをわかりやすく解説もご参照ください。
相続した不動産が売れなかった場合はどうする?
相続後に不動産を売却しようとしても、思うように売れないリスクももちろんない訳ではありません。そのまま放置して、衛生上有害である、建物倒壊の危険がある、あるいは地域の景観を損なうなどの「特定空き家」に指定されると、固定資産税の特例措置から除外されるだけでなく、最大50万円の過料に処せられる場合もあります。固定資産税の特例措置から除外されると、固定資産税額は最大6倍になります。
また、政府は「特定空き家」に指定されていなくても、「管理不十分」とされる空き家について固定資産税優遇の対象から外し、課税強化する方針を固めました。新たな基準を設置することとし、令和5(2023)年12 月 13 日からに実施されています。
相続土地を売却できなくて困ったら、「相続土地国庫帰属制度」を活用するというのも一つの方法です。簡単に言うと、相続した土地の所有者が、法務大臣の承認を受けることでその土地の所有権を手放し、国庫に帰属させることができる制度です。この制度は、令和5(2023)年4月27日から利用できます。
令和5年度税制改正で、「低未利用土地等を譲渡した場合の長期譲渡所得の 100 万円特別控除」も延長されることになりました。一定要件に当てはまる土地の譲渡価格も上限800万円に引き上げられます。ただし、コインパーキングは適用対象から除外されることになります。これらの要件は、令和5(2023)年1月1日~令和7(2025)年12月31日の譲渡が対象です。
最近では、こうした売却しにくく、利用しにくい「負動産」に目をつけ、処分を請け負うと持ち掛けてくる悪徳事業者も増えているようです。相続不動産が売れないからと焦って、こうした違法なサービスに飛びつく前に、過去に行政処分を受けていない国土交通大臣と都道府県知事の認定を受けた登録不動産業者や相続不動産に詳しい税理士に相談していただきたいものです。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
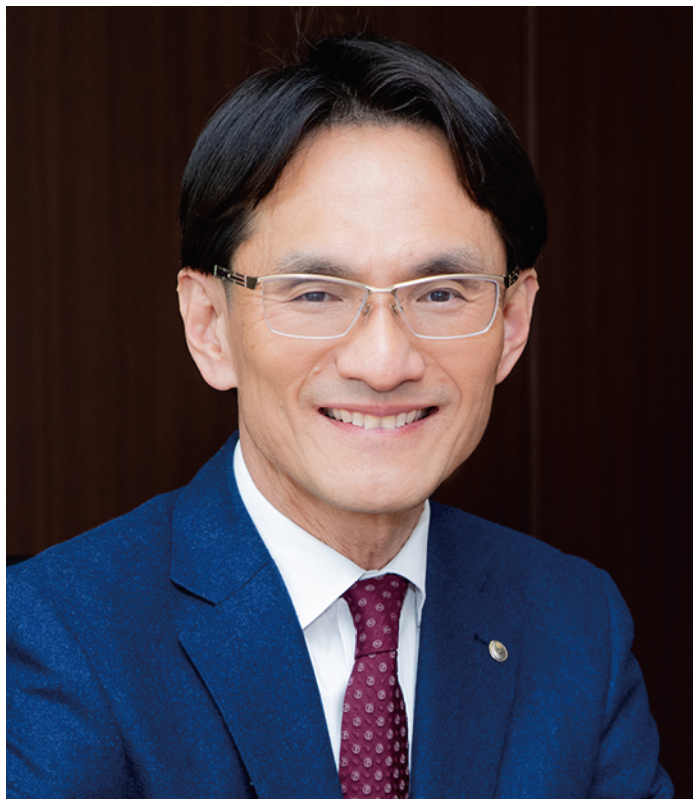
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,119件(2026年10月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事