


【相続税申告書の必要書類や添付書類】効率よく収集する方法を解説
公開日:2020-07-28
相続税の申告では、相続人の確定・財産の評価・特例の要件確認などを進めるために、数多くの書類を集めなくてはなりません。必要書類は、第1表から第15表まである申告書と、財産や特例に応じたさまざまな添付書類に分かれます。
しかも相続税の申告には、亡くなってから10か月以内という期限があります。書類の中には取り寄せに日数がかかるものもあるため、何が必要かを早めに把握し、効率よく集めることが重要です。
- 相続税申告時の必要書類
- 相続財産別の添付書類
- 相続税申告書の書き方
- 必要書類を効率よく収集するための手順
本記事では、相続税を専門とする税理士が、必要書類の一覧と効率よく集めるコツをわかりやすく解説します。初めての方でもスムーズに準備を進められるので、ぜひ相続税申告の必要書類のご確認にお役立てください。
相続税申告について知りたい方は下記記事もご覧ください。
 0120-716-476

相続税申告時の必要書類
相続税の申告時に必要となる書類は、大きく以下の3つに分けられます。
- ① 第1表から第15表まである相続税の申告書
- ② 申告を行うすべての人が必要となる書類
- ③ 財産別に必要となる添付書類
(1)第1表から第15表まである相続税の申告書
相続税申告書では、網羅的かつ複雑な内容を含む第1表から第15表までの多岐にわたる申告書が必要となります。
これらの申告書は、相続税の計算から申告に至るまでの詳細な情報を要求するためのものです。
相続税申告書の記載例は、国税庁の資料で確認できます。
(2)相続税申告で必要とされる添付書類
添付書類とは、「申告書や、評価明細書に記載した数字の理由を明確にするために、申告書に添付して提出する書類」です。
相続税申告書の提出の際に必要な添付書類は、以下のように分けられます。
- ① 相続人を確定するために必要な書類
- ② 遺産分割(遺言書・遺産分割協議書)に必要な書類
- ③ 不動産(土地・建物)を相続した場合に必要な書類
- ④ 現金・預貯金がある場合に必要な書類
- ⑤ 有価証券(株式など)がある場合に必要な書類
- ⑥ 生命保険金・死亡退職金を受け取った場合に必要な書類
- ⑦ 借入金などの債務がある場合に必要な書類
- ⑧ 生前贈与があった場合に必要な書類
- ⑨ 葬式費用を支払った場合に必要な書類
- ⑩ 小規模宅地等の特例を利用する場合に必要な書類
- ⑪ 配偶者の税額軽減を利用する場合に必要な書類
- ⑫ その他の財産がある場合に必要な書類
添付書類は相続する財産や利用する特例によって異なるので、下記の相続財産別添付書類一覧表からご自身が必要となる添付書類をご確認ください。
相続税申告の提出必要書類(添付書類)一覧表
相続税申告の際には、亡くなられた方と相続人との関係を明らかにするために、申告を行うすべての人が提出しなければならない必要な書類があります。
(1)相続人を確定するために必要な書類
相続税申告の必要書類のうち、相続人を確定するために必要となるのは以下の通りです。
- ① ■被相続人の戸籍謄本と改製原戸籍
- ② ■被相続人の住民票の除票もしくは戸籍の附票
- ③ ■相続人全員の戸籍謄本
- ④ ■相続人全員の住民票
- ⑤ □相続人全員のマイナンバー確認書類
- ⑥ □相続人全員の印鑑登録証明書(遺産分割協議を行った場合)※原本
- ⑦ □法定相続情報一覧図
(法定相続情報一覧図があれば■の書類は不要)
<相続税申告時の必要書類の詳細>
※手数料は自治体によって異なるため目安にしてください
(被相続人=亡くなられた方)
被相続人の戸籍謄本・改製原戸籍
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場 |
| 手数料 | 戸籍謄本:1通450円 改製原戸籍・除籍:1通750円 戸籍の附票:1通300円(郵送の場合は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間程度 |
| 条件/備考 | 戸籍謄本は、被相続人の出生から死亡までのものが必要です。戸籍の附票は、戸籍に記載されている人の住所の移り変わりを証明するための書類です。 |
被相続人の住民票の除票
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場(郵送請求も可能) |
| 手数料 | 1通300円前後(郵送の場合は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間程度 |
| 条件/備考 | 本籍地を省略していないものを取得する必要があります。費用は自治体によって異なります。被相続人の除票は、相続人など正当な理由がある人が郵送でも請求できます。 |
相続人全員の戸籍謄本
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場 |
| 手数料 | 1通450円(郵送の場合は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間程度 |
| 条件/備考 | 相続人であることを証明するための書類です。被相続人の戸籍謄本と異なり、出生からすべて遡る必要はなく、現在の戸籍謄本で足ります。 |
相続人全員の住民票
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場(郵送請求も可能) |
| 手数料 | 1通300円前後(郵送の場合は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間程度 |
| 条件/備考 | 本籍地の記載があるものを取得します。マイナンバーの記載があるものにすると、マイナンバー確認書類としても使えます。 |
相続人全員の印鑑登録証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場 |
| 手数料 | 1通300円 |
| 日数 | 窓口で即日発行 |
| 条件/備考 | 印鑑証明書は郵送対応を行っている自治体が少ないため、各自治体にお問合せください。遺産分割協議を行った場合に必要です。 |
相続人全員のマイナンバー確認書類
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元のマイナンバーカード等 |
| 手数料 | 住民票を取得する場合は1通300円 |
| 日数 | 住民票は窓口取得であれば即日発行可能 |
| 条件/備考 | 本人確認のために必要です。番号はマイナンバーカードの裏面、個人番号通知書、お手元の通知カードで確認できます。紛失した場合は、マイナンバーが記載された住民票の写しなどで確認できます。※e-Taxで申告する場合、本人確認書類の添付は不要です。 |
法定相続情報一覧図
| 項目 | 内容 |
|---|---|
| 取得場所 | 法務局にて作成(専門家に依頼して作成も可能) |
| 手数料 | 何通でも無料(郵送の場合は+郵送代) |
| 日数 | 発行まで1週間程度 |
| 条件/備考 | 法務局で認証を受けた法定相続情報一覧図は戸籍謄本の代用として添付できます。ただし「子の続柄が養子と実子で区別されていること」「明確な図形式で作成されていること」が条件です。 |
亡くなられた方の出生から死亡までの戸籍謄本を取得するときは、はじめに亡くなられた方の本籍地で戸籍謄本を取得します。
そして、そこに記載されている情報をもとに、ひとつ前の戸籍謄本を取得します。戸籍謄本は本籍地で取得するため、ひとつ前の本籍地が他の地名の場合は記載されている地名の市町村役場から取り寄せることになります。
この方法で出生までさかのぼって戸籍謄本を取得していきます。
なお、令和6年(2024年)3月1日からは戸籍の「広域交付制度」が始まりました。本籍地が遠方でも、最寄りの市区町村の窓口で、被相続人の出生から死亡までの戸籍謄本や相続人の戸籍謄本をまとめて請求できます。本籍地が転々としている場合でも1か所の窓口で取得できるため、まずは広域交付を利用できないか確認するとよいでしょう。
ただし、広域交付は①窓口での本人請求に限られ、郵送・代理人による請求はできない②コンピュータ化されていない一部の古い戸籍(改製原戸籍の一部など)は対象外という制限があります。対象外の戸籍は、従来どおり本籍地の市区町村から(必要に応じて郵送で)取り寄せます。
なお、戸籍謄本を請求できる人は、戸籍に記載されている人もしくはその配偶者や直系親族、代理人とされており、代理人が行う場合は委任状が必要となります。
また、相続人の戸籍謄本は、相続税法により「相続の開始日(被相続人が亡くなった日)から10日を経過した日以降に作成されたもの」とされているので、発行日に注意してください。(被相続人の死亡日の記載があれば10日以内のものでも可)
相続の手続きの際には、印鑑登録証明書を3通ほど用意しておくとよいでしょう。
遺産分割協議書に添付する分、相続財産に預貯金がある場合に金融機関の手続きで必要となる分、相続税の申告時に提出する分です。
印鑑証明書を発行してもらう際には一度に3通取得することで手間も省けますが、発行する際には期限に注意が必要です。
遺産分割協議書に添付する印鑑登録証明書はいつ発行されたものでも構いません。しかし、金融機関での名義変更手続きの際に必要とされる印鑑登録証明書は、金融機関によっては「発行後〇か月以内のもの」など期限が設けられている場合があります。
そのため事前に金融機関に確認をとることをおすすめします。
(2)遺産分割(遺言書・遺産分割協議書)に必要な書類
相続税申告の必要書類のうち、遺産分割に関して必要となるのは以下の通りです。
- ① 遺言書
- ② 遺産分割協議書
- ③ 印鑑登録証明書
- ④ 特別代理人選任の審判の証明書
- ⑤ 相続放棄受理証明書
- ⑥ 申告期限後3年以内の分割見込書
<遺産分割に関する相続税申告時の必要書類の詳細>
遺言書(写し)
| 項目 | 内容 |
|---|---|
| 取得場所 | 公証役場や自宅 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 遺言書どおりに相続する場合に必要です。自筆証書遺言書・秘密証書遺言書の場合は、家庭裁判所発行の検認証明書の写しもあわせて提出します(法務局で保管された自筆証書遺言は検認不要)。 |
遺産分割協議書(写し)
| 項目 | 内容 |
|---|---|
| 取得場所 | 自作(専門家に依頼して作成も可能) |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 「遺言書が無い場合や、遺言どおりに相続しない場合」には、遺産分割協議を行い、遺産分割協議書を作成する必要があります(相続人が1人の場合は不要)。 |
印鑑登録証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場 |
| 手数料 | 1通300円 |
| 日数 | 窓口で即日発行 |
| 条件/備考 | 遺産分割協議を行った場合は、相続人全員の印鑑証明書が必要です。郵送対応の自治体は少ないため各自治体にお問合せください。 |
特別代理人選任の審判の証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 選任審判を行った家庭裁判所 |
| 手数料 | - |
| 日数 | 申請から交付まで1か月程度 |
| 条件/備考 | 未成年の相続人で特別代理人を立てている場合に必要です。 |
相続放棄受理証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 被相続人の最後の住所を管轄する家庭裁判所 |
| 手数料 | 1通150円 |
| 日数 | 申請から1週間程度 |
| 条件/備考 | 相続放棄した相続人がいる場合に必要です。 |
申告期限後3年以内の分割見込書
| 項目 | 内容 |
|---|---|
| 取得場所 | 国税庁ホームページからダウンロード |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 申告期限内に遺産分割ができない場合に必要です。 |
(3)不動産(土地・建物)を相続した場合に必要な書類
相続税申告の必要書類のうち、土地・建物などの不動産を相続した場合に必要となるのは以下の通りです。
- ① 登記簿謄本
- ② 固定資産評価証明書
- ③ 名寄帳(固定資産課税台帳)
- ④ 公図または地積測量図
- ⑤ 住宅地図
- ⑥ 賃貸借契約書
- ⑦ 路線価図または倍率表
※登記簿謄本、固定資産評価証明書は課税明細書でも可
<土地・建物に関する相続税申告時の必要書類の詳細>
登記簿謄本
| 項目 | 内容 |
|---|---|
| 取得場所 | 法務局 |
| 手数料 | 書面請求:1通600円 オンライン請求・窓口受取:1通490円 オンライン請求・郵送受取:1通520円(郵送は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間 |
| 条件/備考 | これまでのすべての登記事項が記載された「全部事項証明書」を取得します。 |
固定資産評価証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 市区町村役場 |
| 手数料 | 200円〜400円(郵送は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間 |
| 条件/備考 | - |
名寄帳(固定資産課税台帳)
| 項目 | 内容 |
|---|---|
| 取得場所 | 不動産の所在地を管轄する市区町村役場 |
| 手数料 | 1通200円〜300円(郵送は+郵送代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間 |
| 条件/備考 | - |
公図または地積測量図
| 項目 | 内容 |
|---|---|
| 取得場所 | 法務局・出張所 |
| 手数料 | 書面請求:公図・地積測量図ともに1通500円 オンライン請求・郵送受取:1通470円 窓口受取:1通440円(郵送は+切手代) |
| 日数 | 窓口では即日、郵送の場合は1〜2週間 |
| 条件/備考 | - |
住宅地図
| 項目 | 内容 |
|---|---|
| 取得場所 | インターネットでダウンロード、もしくは図書館・コンビニ |
| 手数料 | ゼンリン住宅地図(ネット):1万〜2万円台 図書館:コピー代 コンビニ(ゼンリン住宅地図プリントサービス):1枚300円 |
| 日数 | - |
| 条件/備考 | - |
賃貸借契約書
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている契約書 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | アパートやマンションなどの賃貸物件がある場合に必要です。 |
(4)現金・預貯金がある場合に必要な書類
相続税申告の必要書類のうち、現金や預貯金がある場合に必要となるのは以下の通りです。
- ① 残高証明書
- ② 既経過利息計算書
- ③ 通帳の写しまたは預金取引履歴
- ④ 手元にある現金
<現金・預貯金などに関する相続税申告時の必要書類の詳細>
※手数料は金融機関によって異なるため目安にしてください
残高証明書
| 項目 | 内容 |
|---|---|
| 取得場所 | 口座のある金融機関 |
| 手数料 | 1通770〜880円程度(例:三菱UFJ銀行770円/みずほ銀行・三井住友銀行 各880円。いずれも税込) |
| 日数 | 各金融機関にお問合せください(みずほ銀行は書類提出後1〜2週間) |
| 条件/備考 | 相続開始時点のものが必要です。 |
既経過利息計算書
| 項目 | 内容 |
|---|---|
| 取得場所 | 口座のある金融機関 |
| 手数料 | 銀行所定の様式がないことも多く、証明を依頼する場合の手数料は銀行・様式により異なります(例:三菱UFJ銀行の当行制定外書式による証明は1通2,200円) |
| 日数 | 各金融機関にお問合せください |
| 条件/備考 | 定期預金がある場合に必要です。相続開始日時点での経過利息を計算する必要があります。 |
通帳の写しまたは預金取引履歴が証明できる書類
| 項目 | 内容 |
|---|---|
| 取得場所 | 通帳:手元に保管されているもの/取引履歴証明書:口座のある金融機関 |
| 手数料 | 例)三井住友銀行の取引推移表(入出金明細):5年以内は1年分につき1,100円、5年超は5,500円+超過1か月550円 |
| 日数 | 各金融機関にお問合せください |
| 条件/備考 | 通帳・預金取引履歴ともに過去5年分必要です。 |
手元にある現金
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている現金 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | タンス預金なども該当します。 |
※書類取得の際には、通帳やカード、印鑑などが必要とされるので、事前に問い合わせるなどして必要な持ち物を確認しましょう。


(5)有価証券(株式など)がある場合に必要な書類
相続税申告の必要書類のうち、株式などの有価証券がある場合に必要となるのは以下の通りです。
- ① 取引残高報告書
- ② 配当金支払通知書
- ③ 決算書(非上場株式)
<有価証券に関する相続税申告時の必要書類の詳細>
取引残高報告書
| 項目 | 内容 |
|---|---|
| 取得場所 | 契約している証券会社 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 手元に見当たらない場合は、発行元にお問合せください。 |
配当金支払通知書
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている通知書 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 手元に見当たらない場合は、発行元にお問合せください。 |
決算書
| 項目 | 内容 |
|---|---|
| 取得場所 | 契約している証券会社 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 非上場株式の場合、直近3期分の決算書が必要です。 |
※発行までの日数はおおよそ10日〜3週間ですが、契約内容などで異なるため、各契約会社にご確認ください。
(6)生命保険金・死亡退職金を受け取った場合に必要な書類
相続税申告の必要書類のうち、生命保険金(死亡保険金)や死亡退職金を受け取った場合に必要となるのは以下の通りです。
- ① 死亡保険金支払通知書
- ② 生命保険証書
- ③ 解約返戻金がわかる資料
- ④ 退職手当支払計算書
<生命保険金や死亡保険金・退職金などに関する相続税申告時の必要書類の詳細>
死亡保険金支払通知書
| 項目 | 内容 |
|---|---|
| 取得場所 | 契約している生命保険会社 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | - |
生命保険証書
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている証書 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | - |
解約返戻金がわかる資料
| 項目 | 内容 |
|---|---|
| 取得場所 | 契約している生命保険会社 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 解約返戻金がわかる資料です。 |
退職手当支払計算書
| 項目 | 内容 |
|---|---|
| 取得場所 | 被相続人の勤務先 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 退職金が支払われた場合に必要です。 |
※発行までの日数はおおよそ10日〜3週間ですが、契約内容などで異なるため、各契約会社にご確認ください。
(7)借入金などの債務がある場合に必要な書類
相続税申告の必要書類のうち、借入金などの債務がある場合に必要となるのは以下の通りです。
- ① 借入残高証明書
- ② 金銭消費貸借契約書
- ③ 未納の租税公課の領収書
- ④ 未払い金の領収書
<債務関係に関する相続税申告時の必要書類の詳細>
借入残高証明書(住宅ローン等)
| 項目 | 内容 |
|---|---|
| 取得場所 | 契約している金融機関 |
| 手数料 | 例)三菱UFJ銀行1通770円(税込)など、金融機関により異なります |
| 日数 | 1週間〜2週間程度 |
| 条件/備考 | 被相続人の死亡日現在の証明書が必要です。取得の際には通帳やカード、印鑑などが必要とされるので事前に確認をとりましょう。 |
金銭消費貸借契約書
| 項目 | 内容 |
|---|---|
| 取得場所 | 借入先 |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 金融機関以外からの借り入れがある場合に必要です。 |
未納の租税公課の領収書
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている領収書(例:住民税、固定資産税、国民健康保険料、介護保険料など) |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 生前、被相続人が支払うべき費用を相続開始後に支払った場合に必要です。 |
未払い金の領収書
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている領収書(例:医療費、公共料金など) |
| 手数料 | - |
| 日数 | - |
| 条件/備考 | 医療費や公共料金、その他未払いのものがある場合に必要です。 |
(8)生前贈与があった場合に必要な書類
相続税申告の必要書類のうち、生前贈与があった場合に必要となる書類は場面によって分けられます。ここでは以下の内容に沿って必要な書類について解説します。
なお、生前贈与を相続財産に加算する期間は、令和5年度の税制改正により、これまでの「相続開始前3年以内」から「相続開始前7年以内」へと順次延長されます。対象となるのは2024年(令和6年)1月1日以降の贈与で、加算期間が完全に7年分となるのは、2031年(令和13年)1月1日以降に開始する相続からです。過渡期は相続開始日によって加算される年数が変わるため、贈与税の申告書(控)は3年分より前のものも保管しておくと安心です。
①生前贈与(相続開始前の加算対象の贈与)があった場合
- (1)贈与契約書
- (2)贈与税申告書(加算対象期間分の申告書(控))
②相続時精算課税制度の適用を受けた場合
- (1)贈与契約書
- (2)贈与税申告書(選択時以降の申告書(控))
- (3)相続時精算課税制度選択届出書
- (4)被相続人の戸籍の附票の写し
③教育資金の一括贈与・住宅取得等資金の贈与・結婚子育て資金の一括贈与の適用を受けた場合
- (1)贈与契約書
- (2)贈与税申告書(控)
- (3)非課税申告書(控)
- (4)管理残高が分かる資料
※教育資金の一括贈与と結婚子育て資金の一括贈与の非課税申告書は金融機関発行です。
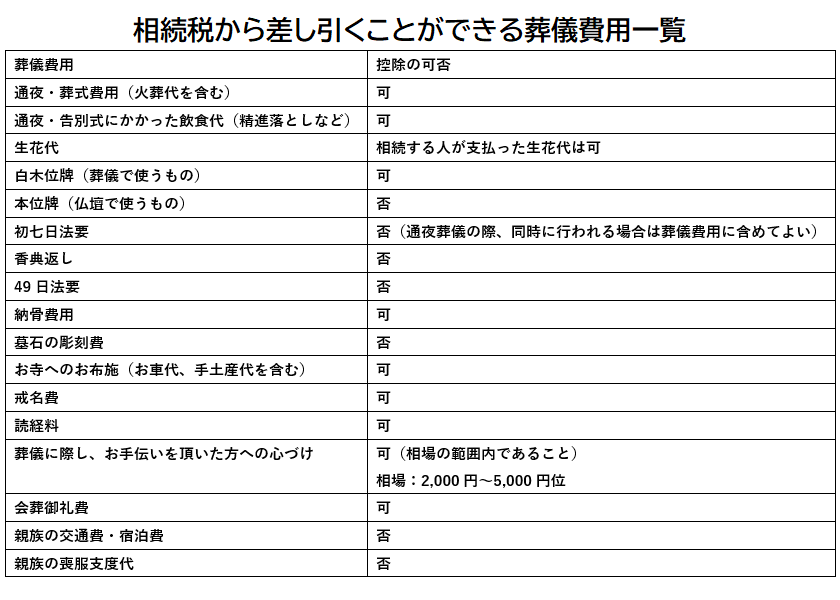
(9)葬式費用を支払った場合に必要な書類
相続税申告の必要書類のうち、葬式費用を支払った場合に必要となるのは以下の通りです。
- ① 通夜・葬儀の際に支払った領収書
- ② お布施や心づけ等の記録
(10)小規模宅地等の特例を利用する場合に必要な書類
小規模宅地等の特例を利用する際に、必要となる書類は以下の通りです。
- ① 被相続人の戸籍謄本と相続人全員の戸籍謄本(もしくは法定相続情報一覧図)
- ② 遺言書または遺産分割協議書(写し)
- ③ 相続人全員の印鑑証明書(遺産分割協議を行った場合)
- ④ 申告期限後3年以内の分割見込書(申告期限以内に遺産分割ができない場合)
(11)配偶者の税額軽減を利用する場合に必要な書類
配偶者の税額軽減を利用する場合に、必要となる書類は以下の通りです。
- ① 被相続人の戸籍謄本
- ② 相続人全員の戸籍謄本
- ③ 遺言書または遺産分割協議書(写し)
- ④ 相続人全員の印鑑証明書(遺産分割協議を行った場合)
- ⑤ 申告期限後3年以内の分割見込書(申告期限以内に遺産分割協議が進んでいない場合)
(12)その他の財産がある場合に必要な書類
上記のほか、相続する財産によって必要となる書類は以下の通りです。
準確定申告書(控)
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている申告書/顧問税理士 |
| 条件/備考 | - |
贈与税申告書(控)
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている申告書 |
| 条件/備考 | 過去に贈与があった場合に必要です。 |
過去10年以内に相続があった場合の相続税申告書(控)
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている申告書 |
| 条件/備考 | 相続財産の中に、過去10年以内の相続で被相続人が相続税を支払っていた財産がある場合は、今回の相続税から控除(相次相続控除)できるため必要です。財産を取得していても相続税が0円だった場合は不要です。 |
高齢者施設等の入居関係資料
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている資料/入居施設 |
| 条件/備考 | 施設等に入居していたことで特例を利用した場合に必要です(例:入居契約書や退去時の清算書など)。 |
ゴルフ・リゾートの会員権
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている会員権の資料 |
| 条件/備考 | 加入していた場合に必要です。 |
貸付金・預け金・立替金の書類
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている書類(金銭消費貸借契約書や返済予定表など)/未収の給与・地代・家賃等の資料 |
| 条件/備考 | 返済予定表などが該当します。 |
骨董品や貴金属等
| 項目 | 内容 |
|---|---|
| 取得場所 | 手元に保管されている、価値の分かる資料 |
| 条件/備考 | 鑑定書などが該当します。 |
相続税申告書の書き方
相続税申告書の作成は、細部にわたる正確な計算と詳細な記述が必要とされます。
自分で作成することもできますが、非常に複雑なため専門家への相談を推奨します。
専門家からアドバイスをもらうことで、適切な申告と納税が実現可能になるでしょう。
相続税申告書の作成手順は以下の通りです。
- ① 相続税にかかる財産の記載
- ② 債務及び葬式費用の記載
- ③ 相続開始前の贈与財産の記載
- ④ 相続財産の種類別価額表の記載
- ⑤ 課税価格の計算
- ⑥ 相続税の総額の計算
- ⑦ 各人の算出税額の計算
- ⑧ 配偶者の税額軽減の計算
- ⑨ 各人の納付税額の計算
※③の生前贈与の加算は、2024年1月1日以降の贈与から「相続開始前3年以内」が順次「7年以内」へ延長されます。
相続税申告書の書き方について詳しく知りたい方は、以下の記事もご覧ください。
必要書類を効率よく収集する3つのポイント
相続税の申告手続きでは、必要書類の収集作業が最初の大仕事となります。さらに、相続税の申告には相続開始から10か月という期限があるため、その期間中に申告を完了させるには、早々に必要書類をもれなく揃えなくてはなりません。
先の必要書類一覧表をご覧いただいて分かるように、書類の内容や取得方法によっては日数を要するものがあります。必要書類は効率よく収集して、手間や時間を少しでも削減できるよう進めるといいでしょう。
ここからは以下の内容に沿って、必要書類を効率よく収集するポイントについて解説します。
- (1) 身分証明書を最初に収集する
- (2) 即日発行できない書類を早めに収集する
- (3) 領収書や証明書なども早めに確認する
(1)身分証明書を最初に収集する
戸籍謄本などの身分を証明する書類は最初に収集しましょう。
特に、被相続人の戸籍謄本においては、出生から死亡までのものが必要とされるため、本籍地が転々としている場合は取り寄せに日数がかかることが予想されます。
前述の広域交付制度を使えば最寄りの窓口でまとめて請求できますが、対象外の古い戸籍は郵送での取り寄せになるため、早めに着手しましょう。
(2)即日発行できない書類を早めに収集する
金融機関や生命保険関係など、即日発行できない書類は早めに発行の申請をしましょう。
金融機関や生命保険関係の書類は、申請をしてから取得まで10日〜2週間程度かかります。
そのため、余裕をもって申請し、計画的に進めることが重要になります。
(3)領収書や証明書なども早めに確認する
手元にあると思っていた領収書関係が、いざ申告手続きをしようと思ったときに見当たらないといったケースも少なくありません。
手元に保管されている領収書や証明書なども早めに確認してわかりやすくまとめておくといいでしょう。
3つのポイントの共通点は、「早めにとりかかること」です。
相続税の申告期限内に手続きを完了できるよう、必要となる書類を把握しておきましょう。
相続税申告を自分で行うのは難しい?
相続税の申告は1人でもできます。
1人で申告する際は、以下の内容などを考慮して、自分で行えるのか、税理士に任せるのかを吟味する必要があるでしょう。
- ① 遺産分割は済んでいるか
- ② 主な相続財産は、自宅か現金か
- ③ 各財産の評価額は自分でわかるか
- ④ 不動産の評価額は自分でわかるか など
しかし、相続税の申告は非常に複雑で、相続内容によって難易度やリスクに差異が生じます。
そのため相続税で悩みが発生した場合は、税理士に相談することをおすすめします。
相続税申告の必要書類についてのQ&A
相続税申告の必要書類について、特に問い合わせの多い疑問をまとめました。以下の設問から、気になる項目をご確認ください。
- Q1. マイナンバーは何で確認しますか?添付は必ず必要ですか?
- Q2. 印鑑登録証明書に有効期限はありますか?
- Q3. 必要書類を集めるのにどのくらいの期間がかかりますか?
- Q4. 相続税申告は自分でできますか?税理士に依頼すべきですか?
Q1. マイナンバーは何で確認しますか?添付は必ず必要ですか?
相続人全員のマイナンバー(個人番号)確認書類が必要です。マイナンバーカードの写し、または「番号確認書類(マイナンバー記載の住民票など)+身元確認書類(運転免許証など)」の写しで確認します。ただし、e-Taxで申告する場合は本人確認書類の添付は不要です。
Q2. 印鑑登録証明書に有効期限はありますか?
相続税申告書に添付する印鑑登録証明書に、法律上の有効期限はありません。発行時期を問わず使用できます。ただし、金融機関での名義変更手続きでは「発行後3〜6か月以内」など各機関が独自に期限を設けている場合があるため、用途ごとに確認しましょう。
Q3. 必要書類を集めるのにどのくらいの期間がかかりますか?
財産の種類や量にもよりますが、おおむね1〜2か月程度を見込んでおくと安心です。戸籍謄本の取り寄せ(特に古い戸籍や郵送分)、金融機関・生命保険会社の証明書は発行まで時間がかかります。相続税の申告期限は相続開始から10か月以内のため、早めの着手が重要です。
Q4. 相続税申告は自分でできますか?税理士に依頼すべきですか?
遺産が現預金中心でシンプルな場合は、ご自身で申告できるケースもあります。一方、不動産が含まれる、特例(小規模宅地等・配偶者の税額軽減など)を使う、遺産分割が複雑といった場合は、評価や書類の判断が難しく、納め過ぎや申告漏れのリスクが高まります。判断に迷う場合は、相続税を専門とする税理士への相談をおすすめします。
相続税に関するお悩みは岡野相続税理士法人へ
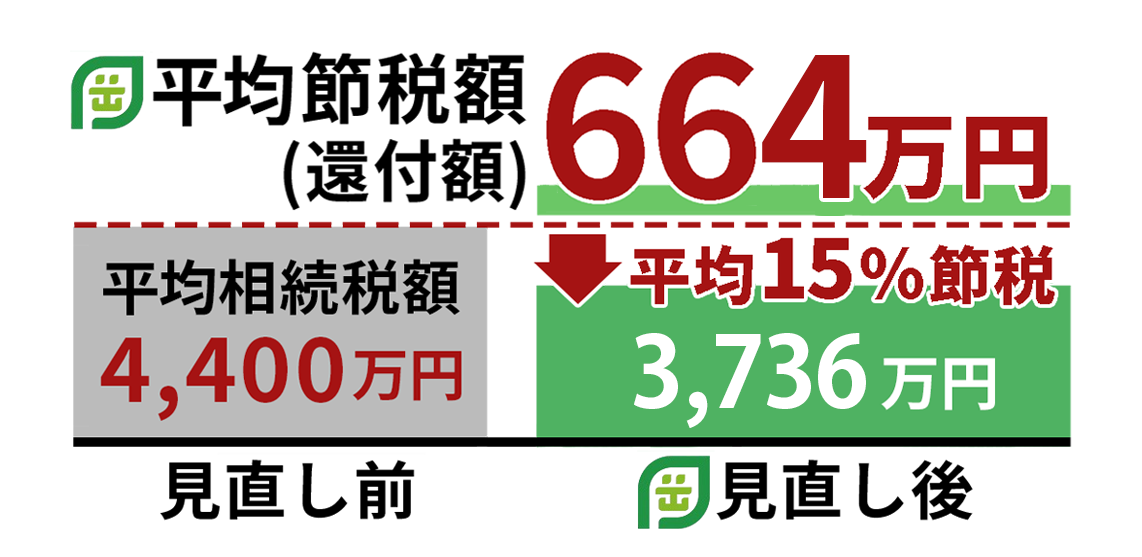
現在、相続税の申告の9割は税理士が行っていますが、税理士が相続税申告を行ったとしても、相続税が適正に計算されていない例が多々あります。
事実、当税理士法人が他の税理士が申告した相続税申告書を見なおした所、8割以上に相続税の過払いがありました。
相続税の過払いをなくしたい場合は、相続税が専門外の税理士に相談したり、自分で相続税申告したりするのではなく、相続税の申告経験の多い「相続税専門の税理士」に相続税の申告を頼むことをおすすめします。
岡野相続税理士法人は相続税を専門としており、不動産相続を強みとしています。
過払い金を減らし、手元の資産を残したいとお考えの方は、岡野相続税理士法人にご連絡ください。
まとめ|相続税申告の必要書類は早めの収集がカギ
相続税申告の必要書類は、第1表から第15表までの申告書と、相続人・遺産分割・財産別の添付書類に大きく分かれます。添付書類は相続する財産や利用する特例によって変わるため、ご自身のケースに合わせて一覧表で確認することが大切です。
判断に迷う書類や、不動産・特例がからむ申告でお困りの場合は、相続税専門の税理士にご相談ください。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
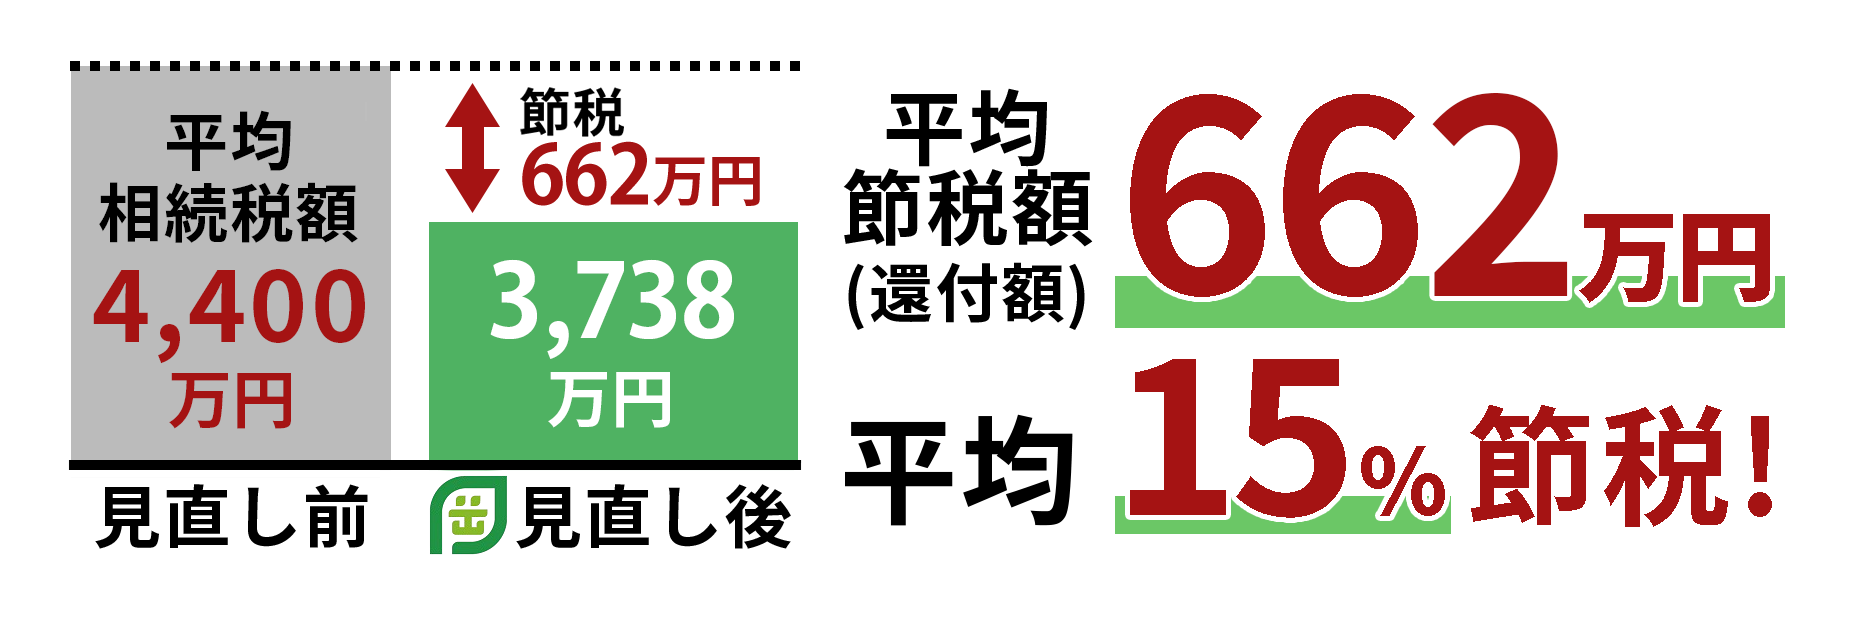
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
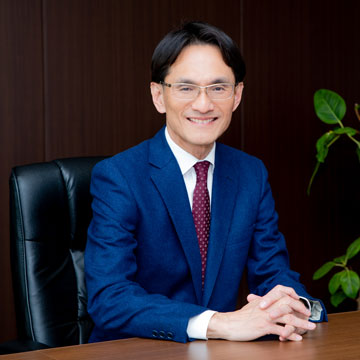
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,119件(2026年10月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事