ソフトバンク株大暴落!?持っている人ほど知っておきたい、孫正義氏の相続リスク
公開日:2026-10-26
もしソフトバンクグループ創業者の孫正義氏に万一のことがあれば、遺族には数兆円の相続税がのしかかります。払う期限は、亡くなったことを知った日の翌日から10か月以内で、原則は現金です。
資産の大半はソフトバンクグループ株なので、相続した遺族が、納税のために株を売る必要が出てきます。
遺族が株を売って納税資金を作ると、約5億株、発行済株式の約9%が売り注文として一度に市場へ出る計算になります。買いたい人より売りたい人が圧倒的に多くなり、株価が大暴落するおそれがあります。
ソフトバンクグループ株を持つ個人投資家や投資信託の保有者にとっては、含み損が一気に膨らむ事態です。他人事ではありません。
この記事では、次の2つを順番に見ていきます。
- 遺族が払う相続税の試算と、株を売ったときに株価がどうなるか
- 株を市場で売らずに納税する3つの方法
なお、ご家族の構成は「配偶者1人と子2人」、相続が起きる日は2026年9月1日と仮定しています。実際の相続を予想するものではありません。
 0120-716-476

孫正義氏の資産はいくら?相続税を試算してみた
孫氏の資産は、米フォーブスが株価に合わせて何度も推計を更新しています。2026年6月に報じられた数字は、次のとおりです。
- 6月4日前後:約970億ドル(約15.5兆円)。アジア首位に立ちました
- 6月9日発表の日本長者番付:約800億ドル(約12.8兆円)。5月22日時点の株価と為替が基準です
- 6月12日前後:約753億ドル(約11.97兆円)。株価が1週間で14%以上下がり、6,374円になりました
資産の大半がソフトバンクグループ株なので、株価が動くたびに数兆円単位で増えたり減ったりします。
今回の試算では、相続の対象になる株の評価額を、保有株数と1株あたりの評価額から求めます。孫氏の保有株は約18.66億株(持株比率32.66%、2026年3月31日現在)です。
相続税では、1株あたりの評価額は、以下のうち最も低い金額を採用します。
- ① 相続開始日の最終価格
- ② 相続開始月の毎日の終値の月平均額
- ③ 相続開始月の前月の毎日の終値の月平均額
- ④ 相続開始月の前々月の毎日の終値の月平均額
今回は、相続が2026年9月1日に起きたと仮定します。①の終値は5,262円です。②9月の月平均は約6,094円、③8月の月平均は約5,426円、④7月の月平均は約5,755円なので、最も低いのは①の5,262円です。これを1株あたりの評価額とします。
これに保有株数の約18.66億株を掛けると、持ち株の評価額は約9.82兆円になります。ただし、保有株数と評価額を掛けただけの概算です。株を担保にした借り入れなどは反映していません。
ご家族の相続税を計算してみた
相続税は、「誰がいくら相続したか」をそのまま使って計算するわけではありません。
まず、全員が法律で決まった割合(法定相続分)どおりに相続したと仮定して、税額を出します。それを足し合わせたものが「相続税の総額」です。分け方しだいで総額が変わってしまわないよう、こうした決まりになっています。
そのうえで、実際の取り分に応じて、総額を各人に割り振ります。計算は次の4つの手順です。
| 手順 | やること | 今回の数字 |
|---|---|---|
| 1 | 遺産から「基礎控除」を引く(基礎控除は「3,000万円+600万円×法定相続人の数」) | 基礎控除は4,800万円(法定相続人3人)。9.82兆円に比べるとごくわずかなので、約9.82兆円のまま計算 |
| 2 | 法定相続分どおりに分けたと仮定する(配偶者は1/2、残りを子で等分) | 配偶者は約4.91兆円、子は1人あたり約2.45兆円 |
| 3 | それぞれに税率をかけて税額を出す(6億円を超える部分は55%で、そこから7,200万円を引く) | 配偶者分は約2.70兆円、子は1人あたり約1.35兆円 |
| 4 | 全員の税額を足して、相続税の総額にする | 約2.70兆円+約1.35兆円×2人=約5.4兆円 |
たとえば子1人分の手順3は、2.45兆円×55%−7,200万円≒1.35兆円です。
手順3の7,200万円は、税率表を使いやすくするための調整額(控除額)です。本来は金額の区分ごとに10%から55%まで段階的に税率をかけますが、全体に55%をかけてから、低い区分で払いすぎた分の7,200万円を引くと、同じ答えになります。
総額の約5.4兆円は、遺産の分け方によって、次のように負担が変わります。
- 奥様が相続せず、子2人がすべてを引き継ぐ場合:約5.4兆円を子2人で負担します(1人あたり約2.7兆円)
- 奥様が半分、子2人が残りの半分を相続する場合:奥様の取り分にあたる約2.7兆円は、「配偶者の税額軽減」で0円になります。残りの約2.7兆円を子2人で負担します(1人あたり約1.35兆円)
配偶者の税額軽減とは、配偶者が相続する財産が「1億6,000万円」か「法定相続分」のどちらか多い額までなら、相続税がかからない制度です。
配偶者の税額軽減について詳しく知りたい方は、以下の記事もご覧ください。

遺族が株を売れば、株価は大暴落しかねない
相続税は、原則として相続の開始を知った日の翌日から10か月以内に、現金で払います。資産のほとんどが株なら、納税資金は株を売って作ることになります。
約2.7兆円を作るには、売る値段も評価額と同じ1株5,262円と仮定すると、約5.1億株が必要です。ソフトバンクグループの発行済株式は約57億株なので、その約9%にあたります。これを10か月のうちに市場へ出すことになります。
売りが買いを上回れば、株価は下がります。創業者の相続で大株主が大量に売る、というニュースだけでもほかの投資家は不安になり、売りが売りを呼ぶ展開も考えられます。
さらに、悪循環もあります。株価が下がると、同じ金額を作るのに必要な株数が増えます。たとえば株価が2割下がると、必要な株数は25%増えます。増えた分を売ればまた株価が下がり、売る株数がさらに増えていきます。
株価が下がっても、相続税は安くならない
相続税の評価額は、前章で見たとおり、4つの候補(亡くなった日の終値と、亡くなった月・前月・前々月それぞれの月平均株価)のうち、最も低い額で決まります。
なお、亡くなった月の月平均には、亡くなった日より後の同じ月の株価も含まれます。同じ月のうちに下がれば、評価額は低くなりますが、月をまたいだ値下がりは反映されません。
2026年のソフトバンクグループ株は、年初来安値が3月23日の3,365円、年初来高値が6月2日の9,074円で、約2.7倍の幅がありました。株価が高いときに相続が始まれば、評価額もその高い株価の影響を受けます。ただし、前の月や前々月の平均が低ければ、その低い額が使われます。
それでも、評価額が決まったあとに株価が下がれば、高い評価額で計算された税金を、値下がりした株を売って払うことになります。
電話でサクッと申し込み
0120-716-476
電話受付:9時~20時(土日祝17時30分)
簡単60秒で相談できる
メールで無料相談予約
株価大暴落を抑える方法
株を売って暴落を招く事態を避ける方法は、制度上、3つあります。
延納:分割で払う
延納は、相続税を分割し、利子税を添えて年単位で納める方法です。条件は、税額が10万円を超えること、期限までに一括で払うのが難しいこと、担保を出すことです。
延納を使えば、10か月以内という期限を過ぎても、年単位で分けて払い続けられます。その間に、納税のお金を用意する時間を稼げます。ただし、分割して払う相続税の額に対して、利子税がかかります。
また、払い終えるまで株を持ち続けることになるので、その間に株価がさらに下がる危険も残ります。
物納:株をそのまま国に納める
物納は、相続税をお金ではなく、相続した財産そのもので納める制度です。納める財産の価額は、相続税を計算したときの評価額です。つまり、相続後に株価が暴落しても、高い評価額のまま納められます。株を市場で売らずに済むので、株価の下落を避けられる可能性があります。
ただし、条件は厳しめです。物納が認められるのは、延納でも現金で払うのが難しい場合に限られます。しかも、物納できるのは払うのが難しい金額までです。国税庁の統計では、令和7年度の物納の申請は48件、許可は40件でした。許可された金額は86億円です。
ちなみに、相続税の申告書が出された被相続人は、令和5年分で15万5,740人です。これと比べると、物納がかなり限られた制度だとわかります。
孫氏の場合、物納は認められるのか
金額が大きすぎるから断られる、という決まりはありません。見られるのは金額の大きさではなく、延納を使っても現金で払えないかどうかです。ただし、物納できるのは、現金で納めるのが難しい金額までです。遺族が現金や預貯金などをほかにたくさん持っていれば、その分は現金で払う必要があり、物納に回せる額は小さくなります。
上場株式は、物納の対象に含まれています。ただし、質権などの担保が付いた株式は使えません。孫氏が株を担保に借り入れている場合、その株は物納に使えない可能性があります。
もう一つ気になるのが規模です。令和7年度に許可された物納の総額は86億円で、孫氏の相続税の約2.7兆円は、その約310倍にあたります。これほどの規模の物納を国が受け入れた例があるかは、確認できていません。
自社株買い:会社に買い取ってもらう
自社株買いは、会社が遺族の株を買い取る方法です。遺族は現金を受け取って納税に使え、市場にも株が出ません。
ただし、会社が自社株を買うには、取締役会の承認が必要です。定款に定めがあれば、取締役会の決議で自己株式を取得できます(会社法165条)。買い取りの代金は「分配可能額」の範囲内に限られ、超えると取締役が責任を負います(同461条、462条)。
孫氏の死後は、この承認が下りにくいと考えられる理由が3つあります。
利益相反の可能性:遺族だけが優遇されて見える
自社株買いは、会社のお金を特定の株主、つまり遺族に渡すことになります。ほかの株主から見れば、遺族だけが優遇されたように映ります。
会社法では原則としてすべての株主を平等に扱う「株主平等の原則」があるため、特定の人からだけ株を買い取る場合、他の株主にも「自分の株も買い取ってほしい」と請求する権利(売渡請求権:会社法160条)が認められています。
仮に相続の特例などを使い、遺族からだけピンポイントで買い取った場合、ほかの株主から見れば「会社の貴重な資金を使って、遺族の納税のためだけに優遇した」と映ります。
取締役には会社や株主全体に対する「善管注意義務(忠実に職務を全うする義務)」があるため、買取価格が少しでも高すぎたり、一部の遺族だけを優遇したりしたとみなされれば、他の株主から損害賠償を求める訴訟(株主代表訴訟)を起こされるリスクがあります。
そのため、取締役会は判断に対して非常に慎重にならざるを得ません。
財源の問題:約2.7兆円が分配可能額に収まるか
約2.7兆円という規模が、分配可能額に収まるかが問われます。収まったとしても、会社の手元資金が大きく減れば財務への不安が高まり、株価が下がる要因になります。
決定者の不在:孫氏のいない取締役会が判断する
ソフトバンクグループは、創業者の孫氏が意思決定の中心に立ってきた会社です。その孫氏がいない取締役会が、遺族のための巨額の支出を決めるのは、重い判断になります。
また、買い取り価格が市場価格を超える場合は、株主総会の特別決議などの追加の手続きが必要になります。相続を理由にした特例(同162条)も、公開会社には使えません。
一般の家庭にも通じる「納税資金」の考え方
ここまでは桁違いの話でしたが、仕組みは一般の家庭と同じです。財産の大半が自宅や自社株で預金が少ないと、相続税を払うために急いで売ることになりかねません。急いで売れば、安値で手放す可能性が高まります。
だから、相続が起きてから慌てるのではなく、生前のうちに納税資金の見通しを立てておくことが大切です。相続税の概算を出す、現金にしやすい資産の割合を確認する、といった準備は、資産が数千万円の家庭でも役に立ちます。
まとめ|ソフトバンク株大暴落を招きかねない、遺族が相続税を払うための株の売却
ここまでの内容を、あらためて整理します。
- 評価額:孫氏の持ち株は約9.82兆円(保有株数×9月1日の終値5,262円の概算)
- 相続税:約5.4兆円。配偶者が半分を相続しても約2.7兆円
- 納税:10か月以内の現金一括が原則。約2.7兆円なら、約5.1億株(発行済株式の約9%)を売る必要がある
- 悪循環:売れば株価が下がり、必要な株数がさらに増える
- 延納:時間は稼げるが、株価下落の危険は残る
- 物納:延納でも払えない場合に限られる。許可は令和7年度で40件・86億円
- 自社株買い:取締役会の承認が必要で、孫氏の死後は難しい
孫氏に万一のことがあれば、ソフトバンクグループ株が大きく下がる可能性は高いでしょう。理由は、遺族が納税のために株を売らざるをえないことと、創業者という経営の中心を失う不安が、同時に重なるからです。
もちろん、生前に贈与や資産の組み替えなどの備えが進んでいれば、状況は変わります。
株価の値動きの裏には、こうした相続の事情が隠れていることもあります。
相続税は、資産家だけの話ではありません。当法人のYouTubeチャンネルでは、相続税専門で20年の岡野雄志(ユウシ)が、相続税・贈与税のややこしい話を図解でわかりやすく解説しています。
損しない相続税の知識を身につけたい方は、のぞいてみてください。
岡野雄志の相続税YouTubeチャンネルはこちら >>
出典
- 国税庁「No.4152 相続税の計算」(基礎控除・総額の計算手順) https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁「No.4155 相続税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm
- 国税庁「No.4158 配偶者の税額の軽減」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm
- 国税庁「財産評価基本通達 第8章 その他の財産」(第169条 上場株式の評価) https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/08/01.htm
- 株探「ソフトバンクグループ(9984)の大株主」(保有株数・持株比率) https://kabutan.jp/stock/holder?code=9984
- トレーダーズ・ウェブ「ソフトバンクグループ(9984)株価履歴」(7月〜9月の株価・年初来高値・安値) https://www.traders.co.jp/stocks/61_9984/historical
- Forbes JAPAN「孫正義が『アジア1位』の富豪に、資産15.5兆円 AIブームでソフトバンク株急騰」(2026年6月4日) https://forbesjapan.com/articles/detail/98558
- Forbes JAPAN「孫正義が日本長者番付1位に復帰、資産12兆円超えの衝撃的理由」(2026年6月10日) https://forbesjapan.com/articles/detail/98837
- Forbes JAPAN「孫正義の資産、1週間で3.5兆円近く急減──財務への懸念の声」(2026年6月12日) https://forbesjapan.com/articles/detail/98967
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
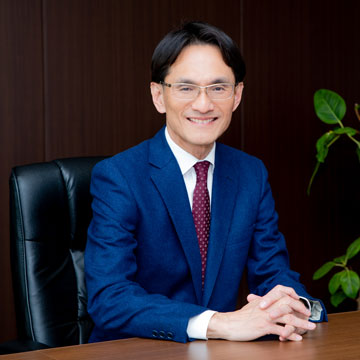
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,068件(2026年9月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事