相続税は配偶者が全て相続すれば0円?あとで損しない分け方と節税方法を解説
公開日:2021-08-23
「夫が亡くなったら、妻(配偶者)が全部相続していいの?」
「配偶者が全額相続したら相続税はかからないって本当?」
配偶者が亡くなられた直後、多くの方がこうした疑問を持ちます。
結論からお伝えすると、配偶者が全ての財産を相続しても、「配偶者の税額軽減」という特例によって相続税が0円になる可能性が高いです。1億6,000万円、または法定相続分までの相続であれば、配偶者に相続税はかかりません。
しかし、注意したいのは「配偶者が全部相続すれば家族全体の相続税も安くなる」とは限らないという点です。配偶者が多く相続するほど、その配偶者が亡くなったときの相続で子どもの負担が重くなり、2回分の相続税を合計すると割高になってしまうことがあります。
そこでこの記事では、
- 未支給年金とは何か
- 誰が受け取れるのか
- 請求手続きと必要書類
- いつまでに請求すべきか(時効5年の数え方)
- 相続税や確定申告に関する注意点
を、相続税専門の税理士がわかりやすく解説します。
 0120-716-476

配偶者が全て相続すれば相続税は0円になる?仕組みを解説
配偶者が全部相続しても、相続税が0円になるとは限りません。相続税が0円になるのは、「配偶者の税額軽減」という特例によって、一定の範囲までは配偶者に相続税がかからないためです。
この範囲を超えれば相続税はかかりますし、そもそも配偶者が全部相続すること自体が得とは限りません。
配偶者の税額軽減とは|1億6,000万円まで非課税
「配偶者の税額軽減」とは、被相続人の配偶者が相続した財産について、相続税を大きく軽減する特例です。「配偶者控除」と呼ばれることもありますが、正式名称は配偶者の税額軽減(の特例)です。
具体的には、次のどちらか多い金額まで相続税がかかりません。
- ・配偶者が相続した課税対象の遺産の総額が1億6,000万円まで
- ・配偶者が相続した課税対象の遺産の総額が配偶者の法定相続分まで
たとえば遺産が4億円で相続人が配偶者と子1人の場合、配偶者の法定相続分は1/2=2億円です。この場合、「1億6,000万円」より「法定相続分2億円」の方が大きいため、配偶者は2億円まで相続税がかかりません。
ただし、「配偶者が全て相続すれば必ず0円」ではありません。遺産が大きく、配偶者の取得額が上記の枠を超えると、超えた部分には相続税がかかります。
相続人が配偶者と子1人のケースで、配偶者が3億円すべてを相続したとします(配偶者の法定相続分は2分の1=1億5,000万円)。
非課税になるのは「1億6,000万円」と「法定相続分1億5,000万円」の多い方=1億6,000万円まで。
残りの1億4,000万円には相続税がかかります。
配偶者の税額軽減適用の3つの条件
配偶者の税額軽減を受けるには、次の3つを満たす必要があります。
- 法律上婚姻関係にある配偶者であること(婚姻期間の長さは問いません。入籍していれば1日でも対象。内縁関係は対象外)
- 相続税申告書を税務署に提出すること
- 相続税の申告期限までに遺産分割が確定していること
なお、この軽減は配偶者が「実際に取得した財産」をもとに計算されます。申告期限(被相続人の死亡を知った日の翌日から10か月)までに分割が終わっていない財産は、原則として軽減の対象になりません。
申告期限までに遺産分割が終わらない場合でも、「申告期限後3年以内の分割見込書」を提出しておけば、分割確定後に配偶者の税額軽減を受けられます。まず期限内に申告し、見込書を添付しておきましょう。
相続税が0円でも「相続税の申告」は必須
配偶者の税額軽減で相続税が0円になった場合でも、相続税の申告は必要です。ここが最も間違えやすいポイントなので、しっかり押さえておきましょう。
 「税額が0円なら申告しなくていい」と誤解して申告しないままにしておくと、特例が適用されません。後の税務調査で本来かからないはずの相続税を指摘される可能性があります。
なお、そもそも相続税がかかるかどうかの基準となるのが基礎控除額です。基礎控除額は次の式で計算し、遺産総額がこれを超えると相続税の対象になります。
たとえば相続人が配偶者と子1人なら「3,000万円+600万円×2人=4,200万円」が基礎控除額です。遺産総額がこの基礎控除以下なら、相続税はかからず申告も不要です。
一方、遺産総額が基礎控除を超える場合は、配偶者の税額軽減で税額が0円になるときでも、必ず申告しましょう。
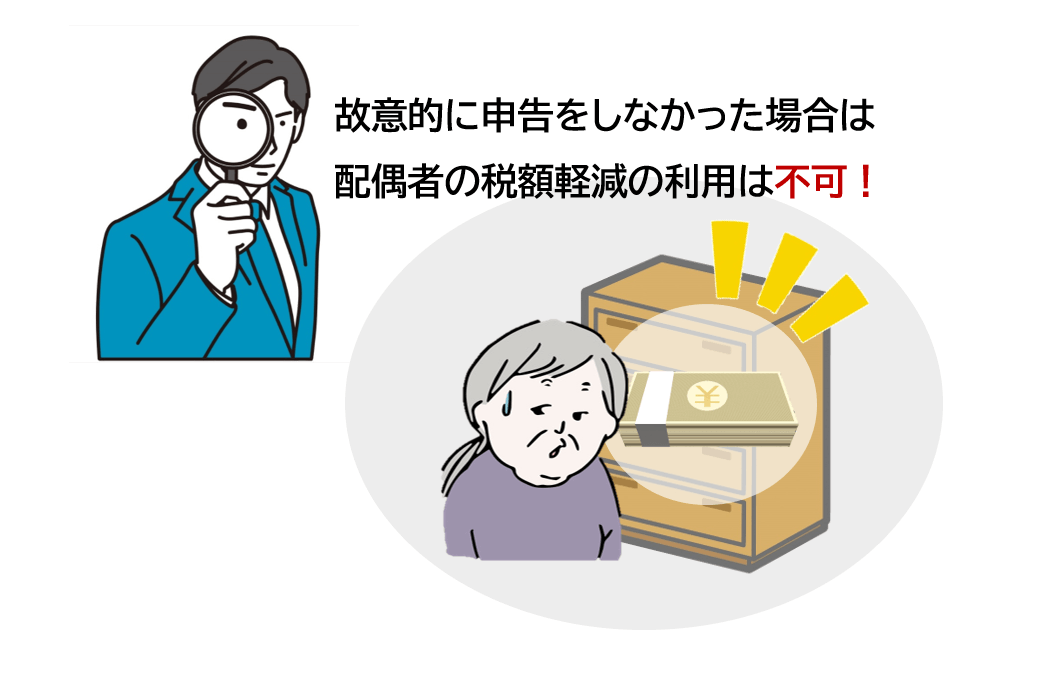
相続税の申告時に、タンス預金(自宅などで保管する現金)があると知りながら申告に含めないと、故意に財産を隠したとみなされ重加算税の対象になります。
この場合、配偶者の税額軽減が使えなくなるおそれがあります。金融機関以外で保管しているお金も含めて申告しましょう。
【要注意】配偶者が全て相続すると損をする3つの理由
配偶者が全部相続すれば、一次相続(最初の相続)の相続税は大きく減らせます。
しかし、その配偶者が亡くなったときの相続(二次相続)まで合わせて考えると、トータルの税負担はむしろ増えてしまうことがよくあります。
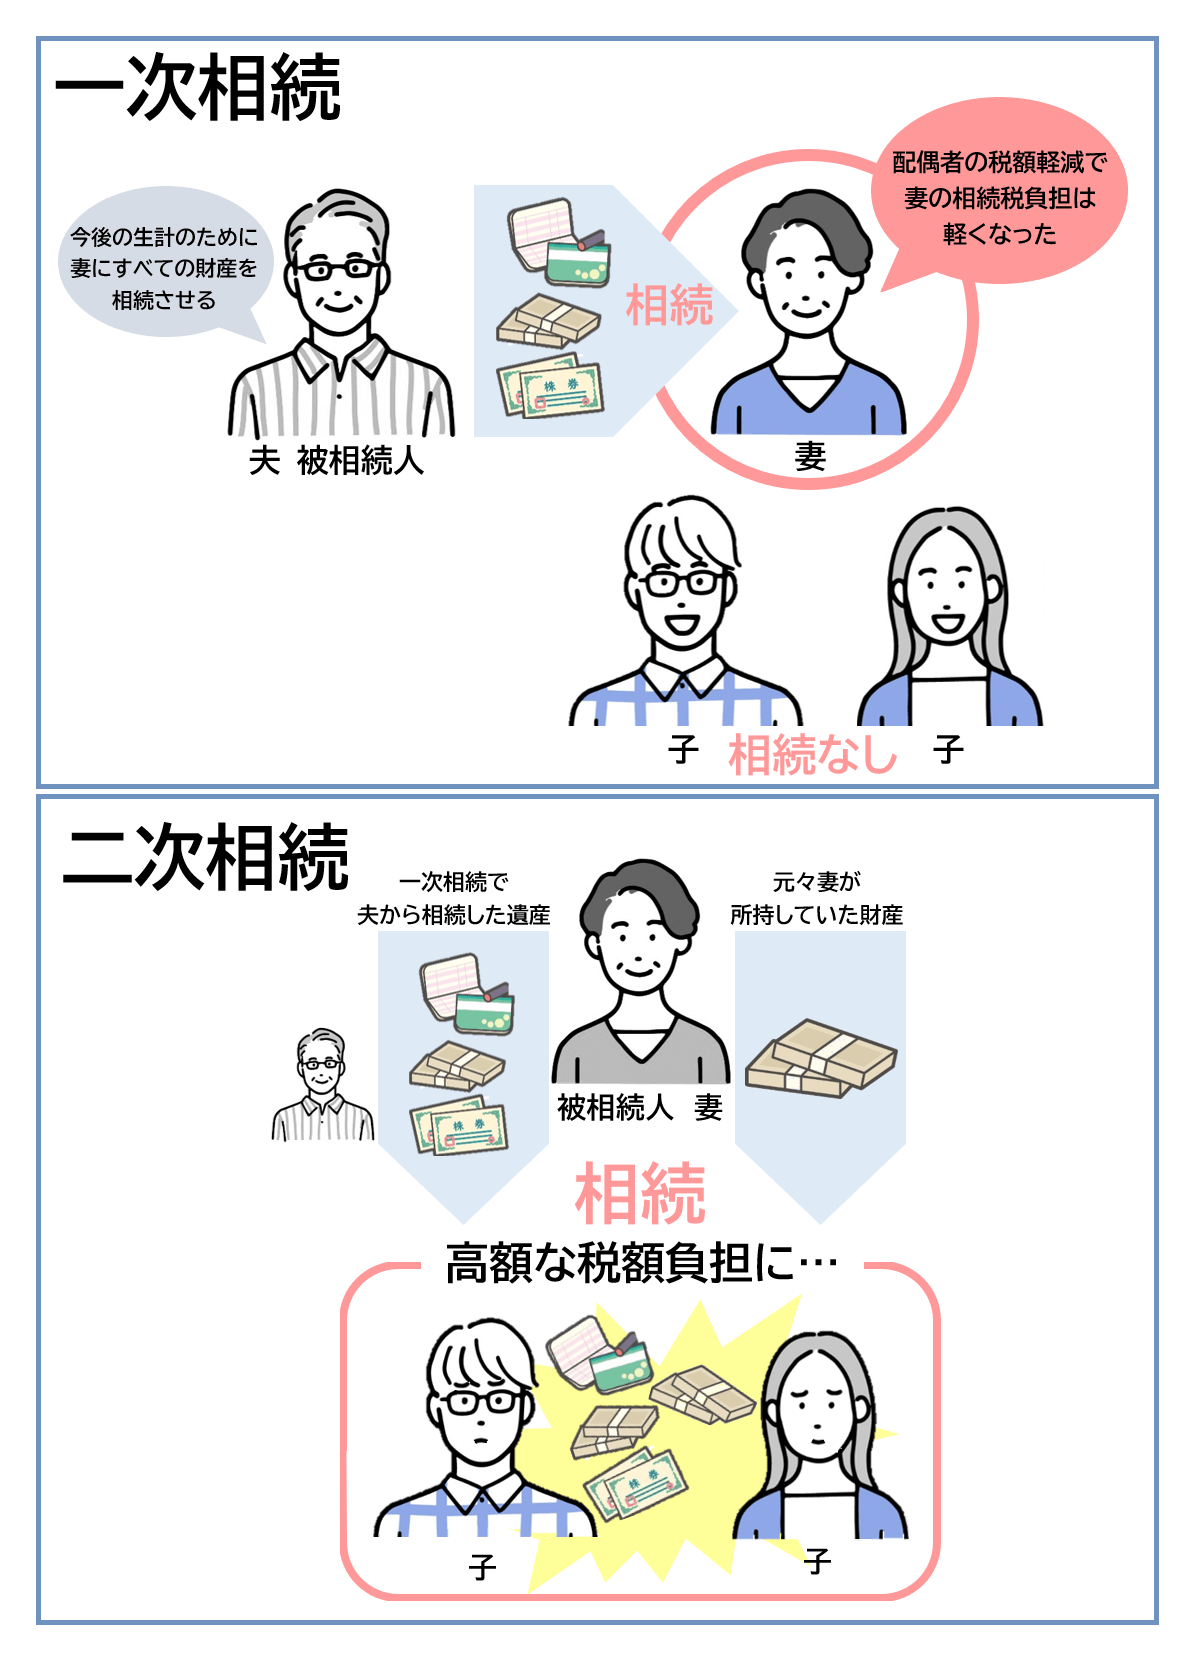 ※一次相続=親の一方が亡くなり、残った配偶者と子が相続する最初の相続。
二次相続=その後に残った配偶者も亡くなり、子が相続する2回目の相続。
理由は主に次の3つです。
理由1:二次相続では配偶者の税額軽減が使えない
一次相続(父→母・子)では使えた配偶者の税額軽減ですが、二次相続(母→子)では配偶者そのものがいないため、この特例は使えません。
一次相続で母に集めた財産に、二次相続でまるごと相続税がかかります。
理由2:法定相続人が減り基礎控除額が下がる
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。
二次相続では配偶者が相続人から外れるため、法定相続人が1人減り、基礎控除が600万円少なくなります。非課税枠が減るぶん、課税対象が増えます。
理由3:財産が合算され、高い税率が適用される
配偶者が一次相続で受け取った財産に、配偶者がもともと持っていた財産が合算されます。
相続税は遺産が多いほど税率が上がる累進課税(10%〜55%)のため、財産が集中すると子の代で一段高い税率が適用されやすくなります。
特に、配偶者自身にもともと資産がある場合は、この3つが重なって二次相続の税額が跳ね上がりやすいので注意が必要です。
具体例:専業主婦の妻が先に亡くなったケース
たとえば専業主婦の妻が先に亡くなったケースでは、妻の固有財産が基礎控除以下で、そもそも相続税がかからないことも少なくありません。
この場合は、配偶者である夫が相続するよりも、可能な限り子が相続するほうが良いでしょう。
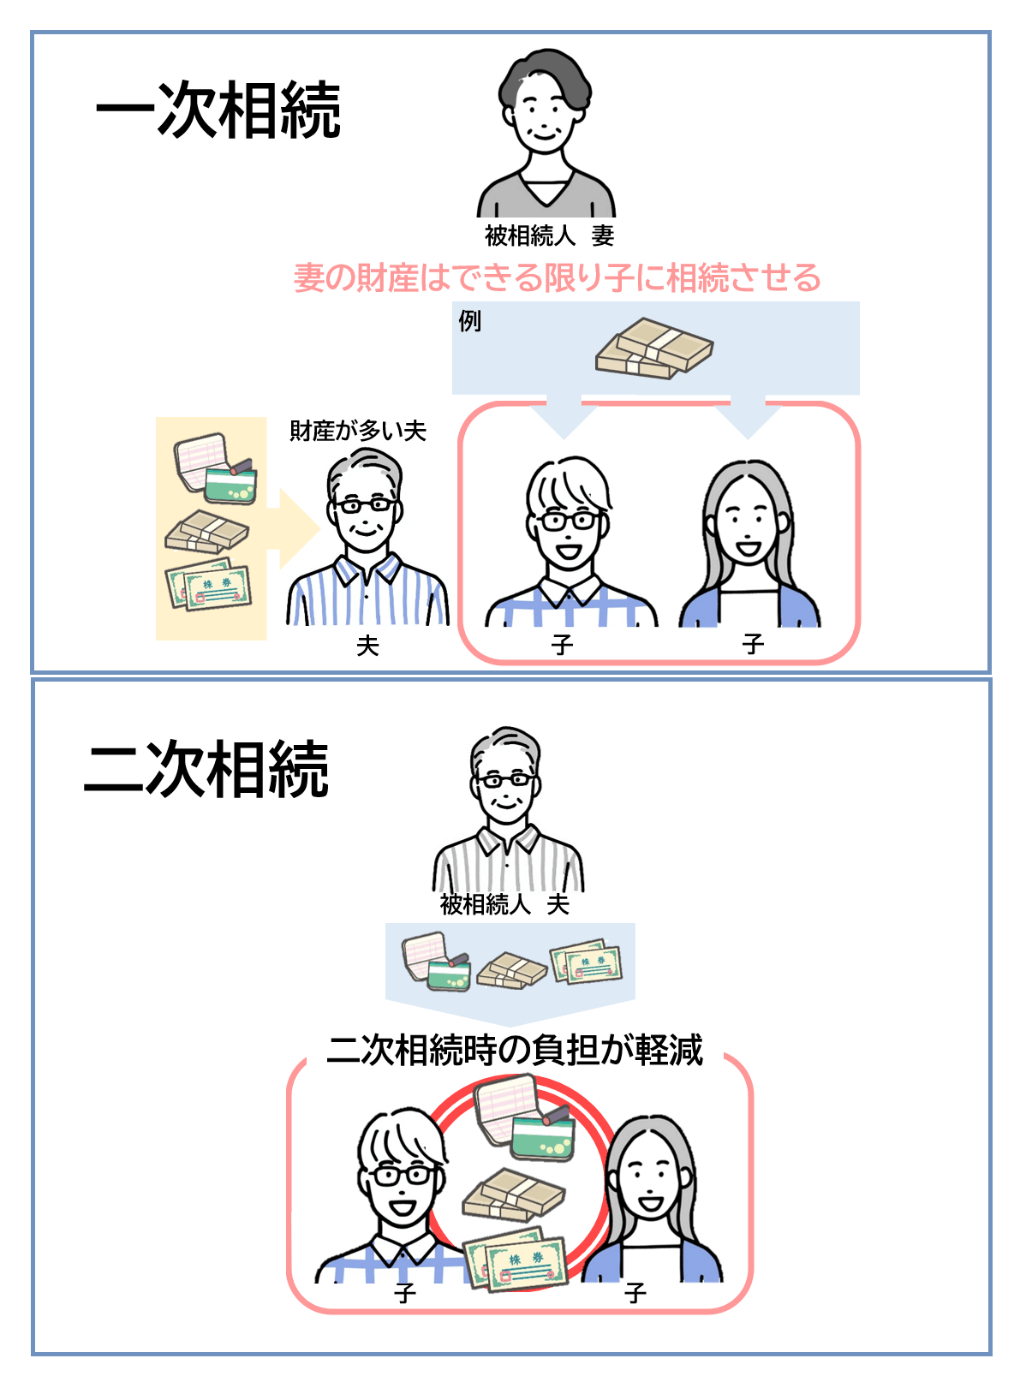
夫が妻の財産を相続すると、その後の二次相続(夫の死亡)で、夫自身の財産と妻から受け継いだ財産を子がまとめて相続することになり、相続税が高額になりやすいためです。
このように、配偶者の税額軽減で一次相続の負担が軽くなっても、二次相続まで含めると必ずしも得とは限りません。
節税を考えるなら、一次相続で配偶者の税額軽減を活用しつつ、一次・二次を通算した税額をふまえて遺産分割を決めることが望ましいでしょう。
生前対策として二次相続のことを考えた遺言書を作成したい場合は、より確かなものにするために、相続税専門の税理士に一次相続と二次相続の通算税額を試算してもらうことをおすすめします。
相続税は申告する税理士によって税額が大きく変わります。
実際、他税理士が提出した相続税申告書を、当税理士法人が見なおした所、「8割以上の申告書に相続税の過払い」がありました。
相続税を過払いしていた額も、お一人様あたり数百万円から数千万円、中には「2億円も相続税を過払いしていた」というお客様もいました。
「なぜ、税理士が申告したのに相続税の過払いが発生するのか」と疑問を持つ方がいます。
「節税できる特例を利用できていなかった」という基本的な誤りも中にはありました。
しかし、過払いとなっていた原因の中で一番多かったものは「土地評価額の誤り」です。
相続税における土地評価額は、公的な徴税を目的としているため、土地売却額とは異なります。
土地評価の減額は「現地調査」をしなければできないというケースが多々あります。
多くの税理士にとって、「相続税を減税するために正確な土地評価をするという作業」は、「報酬があがるというメリットもないのに、手間や時間がかかる作業」です。
詳しくは、相続に税理士は必要?相続税に強い税理士の選び方や料金の目安をご覧ください。
当税理士法人は相続税一筋20年、国内屈指の相続税専門税理士法人です。
他税理士が作成した相続税申告書を見直し、過払いされていた相続税を累計134億円取り戻してきました。
「相続税で損をさせない」という信念を元に、高品質でリーズナブルな相続税申告が可能です。
無料面談も行っておりますので、お気軽にお問い合わせください。
【全国対応】無料面談お問合せフォーム/47都道府県の契約実績
相続税申告サービス

【遺産1億円でシミュレーション】全額相続 vs 分けて相続で税額はいくら違う?
「配偶者が全部相続すると損することがある」と言われても、ピンと来ないかもしれません。そこで、同じ遺産を「母が全額相続した場合」と「母と子で分けた場合」で、相続税がいくら違うかを具体的に比べてみましょう。
- ・父の遺産:1億円
- ・相続人:母(配偶者)と子1人
- ・母自身の財産はなし(計算をわかりやすくするため)
※父から相続した財産の金額が変わらなかったこととする
このとき、父が亡くなる一次相続と、その後に母が亡くなる二次相続の両方を合計した相続税で比較します。


一次相続と二次相続の相続税額を合計すると、次のようになります。
| 一次相続 | 二次相続 | 合計 | |
|---|---|---|---|
| パターンA:母が全額相続 | 0円 | 約1,220万円 | 約1,220万円 |
| パターンB:母と子で分割 | 約385万円 | 約160万円 | 約545万円 |
| 差額 | 約675万円 |
母が全額相続したパターンAは、一次相続こそ0円ですが、母が受け取った1億円に二次相続でまるごと課税され、合計約1,220万円。
一方、母と子で分けたパターンBは、一次相続で子に約385万円かかるものの、母に財産を集めないぶん二次相続が約160万円で済み、合計約545万円です。
同じ遺産1億円でも、分け方を変えるだけでトータルの相続税に約675万円もの差が出ます。
一次相続だけ見れば全額相続(0円)がお得に見えても、二次相続まで含めると逆転する。これが「全部配偶者に」が常に正解とは限らない理由です。
※上記は国税庁の速算表(No.4155 相続税の税率)をもとに、法定相続分で按分して計算した概算です。小規模宅地等の特例や生命保険の非課税枠などは考慮していません。
参照
国税庁「No.4155 相続税の税率」
二次相続で損しないための遺産分割のポイント
ここまで見てきたように、配偶者に財産を集めすぎると二次相続で損をしやすくなります。では、具体的にどう分ければよいのでしょうか。
ここでは、一次相続と二次相続のトータルで相続税を抑えるための、代表的な3つのポイントを紹介します。
二次相続の基礎控除から逆算して配偶者の取得額を決める
まず二次相続の基礎控除額(3,000万円+600万円×その時点の相続人数)を計算し、配偶者の固有財産と合わせてその枠に収まるよう、一次相続での配偶者の取得額を決めます。こうすると二次相続で申告・納税が不要になるケースがあります。
小規模宅地等の特例が使えるなら、あえて同居の子が相続する
自宅の土地は「小規模宅地等の特例」で評価額を最大80%下げられます。この特例は配偶者か、同居していた親族が取得した場合に使えます。
ここで注意したいのが、配偶者が自宅を相続すると、小規模宅地等の特例で評価を下げても、どのみち配偶者の税額軽減で相続税が0円になるため、特例の効果が実質的に活かしきれないという点です。むしろ同居している子が自宅を相続して小規模宅地等の特例を使えば、子にかかる相続税を直接下げられ、二次相続対策にもなります。
誰が自宅を相続するかは、両方の特例の兼ね合いで決めるのが得策です。
生前贈与・生命保険の非課税枠を併用する
生前贈与と生命保険の非課税枠をうまく活用することで、二次相続までの期間に配偶者の財産を適正に減らし、二次相続の課税対象を抑えられます。
- ・生前贈与:年間110万円の非課税枠(暦年贈与)や、婚姻20年以上の夫婦間で居住用不動産等を贈与する「贈与税の配偶者控除(2,000万円まで非課税)」を活用し、計画的に財産を移す。
- ・生命保険:死亡保険金には「500万円×法定相続人の数」の非課税枠があります。受取人を工夫することで、課税対象を圧縮しつつ納税資金も準備できます。
2024年1月1日以降の贈与については、相続財産に加算される生前贈与の期間が、従来の「相続開始前3年以内」から「相続開始前7年以内」に延長されました(延長された4年間に受けた贈与は合計100万円まで加算対象外とする経過措置あり。加算期間が完全に7年となるのは2031年1月以降に開始した相続から)。
亡くなる直前の駆け込み贈与は相続財産に加算されて節税効果が得られないため、生前贈与はできるだけ早く計画的に始めることが重要です。
参照
国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
これらは二次相続までの期間に配偶者の財産を適正に減らし、二次相続の課税対象を抑える効果があります。
配偶者はすべての財産を相続できる?3つのケースを紹介
場合によっては、配偶者はすべての財産を相続することが可能です。
では、どのようなときにすべての財産を相続することができるのでしょうか。
ケース1:遺言書に「配偶者に全て」と書かれている
遺言書があれば、原則遺言書の内容に沿って相続することになります。
しかし、その他の相続人から遺言書の内容に不満が出た場合、遺留分侵害額請求権を行使される可能性があります(後述)。そのような場合は「すべて」を相続することができなくなります。
ケース2:法定相続人が配偶者だけ
子・親・兄弟姉妹など他の相続人がまったくいなければ、遺言書がなくても配偶者がすべてを相続します。
「母にすべての財産を相続させたい」と、子どもたちが相続放棄をしても、第2順位(親)や第3順位(兄弟姉妹)の法定相続人が健在であれば、その人たちが新たに相続人になり、結局その人たちと遺産分割協議が必要になります。
父の財産のすべてを母に相続させたいのであれば、相続放棄ではなく遺産分割協議で決定して相続手続きを進める方法が確実です。
ケース3:遺産分割協議で全員が合意した
遺言書がない場合、相続人全員の話し合い(遺産分割協議)で「配偶者が全部相続する」とまとまれば、配偶者が全部相続できます。合意内容は遺産分割協議書に残します。
合意内容は遺産分割協議書に残します。
配偶者が全て相続するときの注意点(遺留分・内縁関係)
配偶者が全て相続する場合は、税金だけでなく、他の相続人の権利や手続き面にも気をつける必要があります。
特に、他の相続人の「遺留分」と、手続きに必要な「遺産分割協議書」の2点は押さえておきましょう。
子・直系尊属には遺留分がある(兄弟姉妹にはない)
遺留分とは、一定の相続人に法律上保障された最低限の取り分です。「配偶者に全て」という遺言でも、子や直系尊属(父母・祖父母)は遺留分を主張できます。
遺留分が認められる相続人と割合は次のとおりです。
- ・相続人が配偶者と子の場合、子全体の遺留分は4分の1(法定相続分1/2のさらに1/2)。子が複数いれば人数で等分します(子2人なら1人8分の1)。
- ・相続人が配偶者と直系尊属(父母など)の場合、直系尊属全体の遺留分は6分の1(法定相続分1/3のさらに1/2)。
- ・兄弟姉妹には遺留分がありません。
2019年の民法改正により、遺留分は不動産そのものを取り戻す権利ではなく、金銭で支払いを求める権利(遺留分侵害額請求)に変わりました。
そのため、遺産の大半が自宅で現金が少ないと、配偶者が子へ支払う現金を用意できず、自宅売却に追い込まれる恐れがあります。「配偶者に全て」の遺言を残すなら、遺留分相当の現金や生命保険を準備しておきましょう。
なお、子のいない夫婦で被相続人の兄弟姉妹が相続人になる場合、遺言がなければ兄弟姉妹も法定相続分(4分の1)が認められます。ただし、兄弟姉妹には遺留分がありません。
そのため「配偶者に全て相続させる」という遺言を残しておけば、兄弟姉妹取り分をゼロにでき、しかも遺留分を請求されることもないため、配偶者が確実に全財産を相続できます。
遺産分割協議書の書き方
配偶者が全部相続する場合、遺産分割協議書には次のいずれかで記載します。
<遺産分割協議書の記載方法>
- ・「配偶者◯◯が一切の財産を相続する」と包括的に書く
- ・財産を一つひとつ列挙し、それぞれを配偶者が相続すると書く
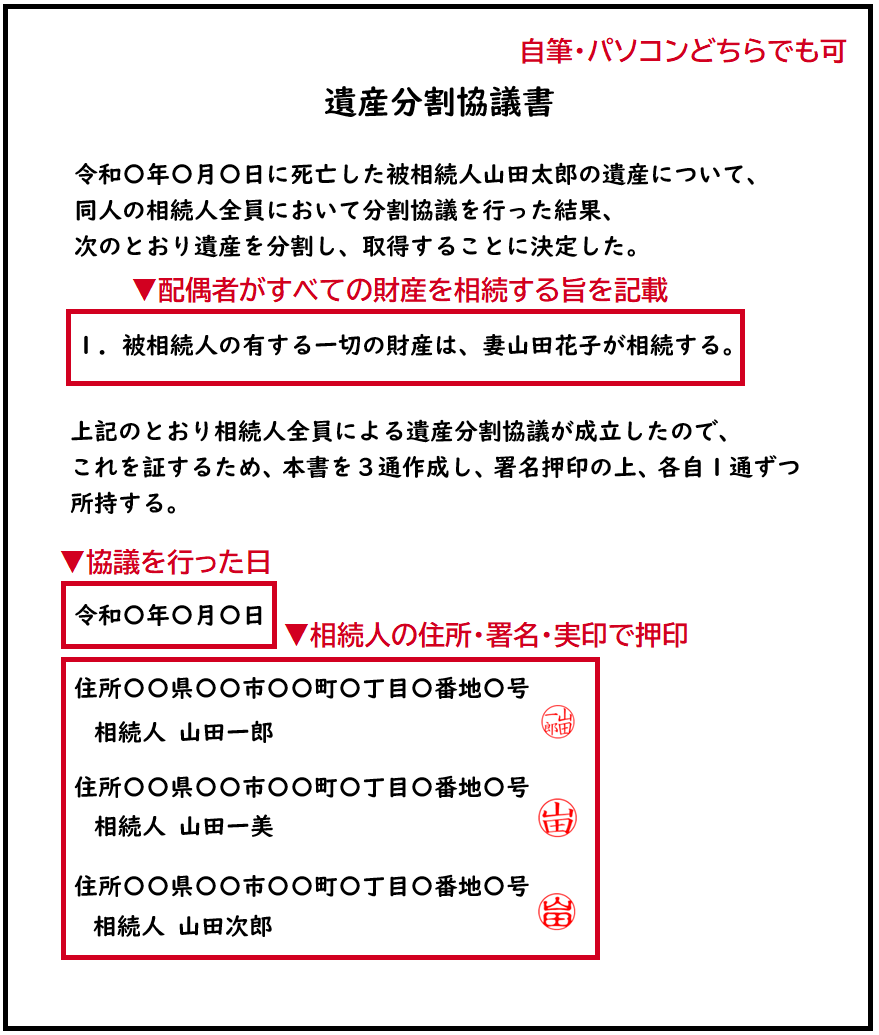
※上記は父の財産のすべてを母に相続させたいときの遺産分割協議書の書き方の例
不動産の名義変更(相続登記)や金融機関の手続きで使うため、記載漏れがないよう注意しましょう。
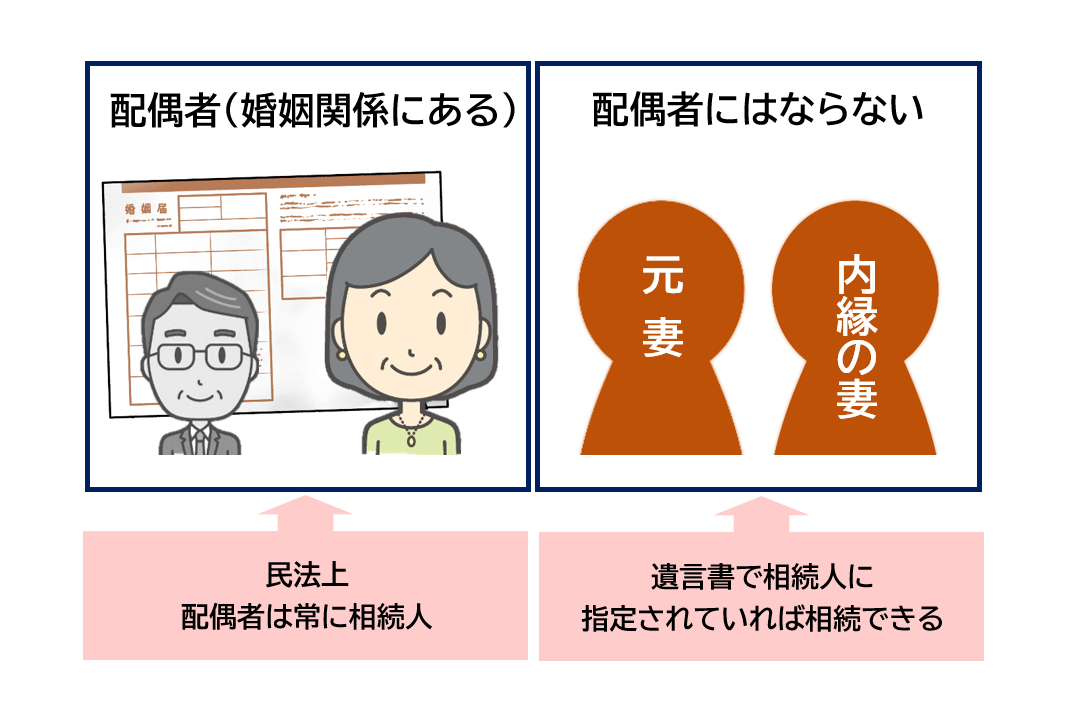
相続における配偶者とは、法律上婚姻関係にある者のことをいいます。
したがって、内縁の妻や離婚した元妻は配偶者に含まれません。
ただし、遺言書で内縁の妻や離婚した元妻が相続人に指定されている場合は、相続(遺贈)を受けることは可能です。
自宅に住み続けたい場合は「配偶者居住権」も
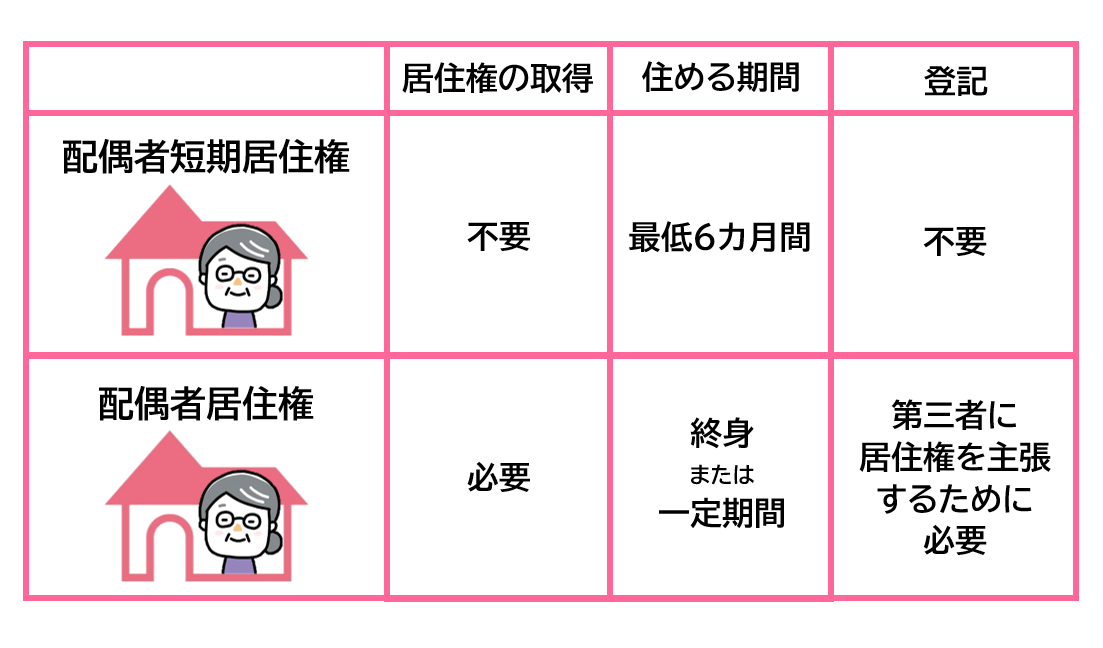
配偶者居住権とは、被相続人が所有していた自宅に、配偶者が亡くなるまで(または一定期間)住み続けられる権利です(2020年4月1日以降の相続で利用可能)
配偶者居住権 2つのパターン
| 配偶者短期居住権 | 特徴 | 配偶者居住権を取得していなくても、今まで居住していた建物に一定期間住み続けることができる。 |
|---|---|---|
| 期間 | 〇最低6か月まで住める 〇登記手続きは不要 |
|
| 配偶者居住権 | 特徴 | 居住権を取得すれば終身または一定期間まで住み続けることができる。 |
| 期間 | 〇終身または一定期間まで住める 〇第三者に居住権を主張するには登記が必要 |
配偶者居住権の「居住権」と「所有権」
配偶者居住権は、建物に関する権利を居住権と所有権に分けています。
・他の相続人→「所有権」
このように分けることで、配偶者は今まで住んでいた自宅に住み続ける権利が保障され、かつ被相続人の預貯金などの財産を通常よりも取得しやすくなります。


<配偶者居住権の適用条件>
- ・配偶者は被相続人の法律上の配偶者である。
- ・遺産分割、遺贈、死因贈与、家庭裁判所の審判のいずれかにより配偶者居住権を取得する。
- ・配偶者が被相続人の所有していた建物に、被相続人が死亡していたときに居住していた。
二次相続の節税にもなる
配偶者居住権は二次相続の際に相続税を節税する効果もあります。
配偶者居住権は配偶者(主に妻)の死亡によって消滅します。消滅した居住権は相続財産にならないため、二次相続では課税されません。
一次相続で配偶者が自宅の価値の一部を居住権として取得し、残りの所有権を子が持っておけば、二次相続時に自宅部分への課税を抑えられます。
.png)
たとえば、一次相続で土地建物価格の50%を配偶者居住権を利用して配偶者(妻)が相続し、残りの50%を子が相続して所有者になったとします。
のちに配偶者が亡くなり二次相続が発生した場合、配偶者居住権は配偶者の死亡をもって消滅するため、配偶者が一次相続で相続した分の土地価格50%に対して課税されることはありません。
逆に、一次相続で配偶者居住権を利用せずに配偶者が土地建物価格の50%を相続し、子が残りの50%を相続した場合はどうでしょう。
この場合、配偶者が一次相続で相続した50%は相続財産に含まれるため、その財産に相当額の相続税が課税されることになります。
この2つのパターンを比較すると、配偶者居住権の有無が二次相続時の相続税に大きく影響することがわかります。
配偶者居住権は配偶者の居住環境を確保するためにできた制度ですが、相続税の節税対策としても利用価値のあるものといえるでしょう。
配偶者居住権の留意点
配偶者居住権は住まいを確保しつつ預貯金も守れる便利な制度ですが、税負担や制度上の制約など、設定前に把握しておくべき注意点もあります。
<配偶者居住権の留意点>
- ・一次相続では配偶者の取得分が減るため、他の相続人の相続税が上がることがあります。配偶者は1億6,000万円まで相続税がかからないため、配偶者の取得分が減ると、その分だけ子の税負担が増えるためです。
- ・小規模宅地等の特例との関係に注意が必要です。自宅の土地は、配偶者が相続すれば無条件で評価額を最大80%減額できます。一方、所有権を取得した子が同居していないなど特例の要件を満たさない場合、配偶者居住権を使うより、配偶者が自宅をすべて相続したほうがトータルの相続税が安くなるケースもあります。
- ・いったん設定すると、途中でやめるのが難しい制度です。配偶者が介護施設に入るなどして自宅を離れることになっても、居住権を売却して現金化することはできません。合意により消滅させた場合は、子に贈与税がかかることがあります。
- ・配偶者が高齢であるほど、居住権の評価額は低くなります。存続年数を平均余命で計算するためです。自宅全体の価値は居住権と所有権で分け合う関係にあるため、居住権が低くなるほど、子が取得する所有権の評価額が高くなり、一次相続での子の税負担が増えます。
配偶者居住権は、「自宅に住み続けたいが、生活資金となる預貯金も確保したい」という場合に効果を発揮する制度です。節税のためだけに使うと、かえって不利になることもあります。
適用するかどうかは、一次相続と二次相続のトータルの税額を試算したうえで判断しましょう。
また、税金以外の制約として、配偶者居住権が設定されている間は、原則として建物を第三者に貸したり売却したりすることはできません。所有権を持っていても自由に活用できない点は、子の側の留意点として押さえておきましょう。
配偶者の相続分(法定相続分)早見表
遺産の分け方は、遺言書があればその内容が優先されます。遺言書がなければ相続人全員で話し合って決め(遺産分割協議)、それでもまとまらない場合は、民法の「法定相続分」を目安に分けます。
法定相続分では配偶者が常に相続人となり、誰と一緒に相続するかで割合が変わります。
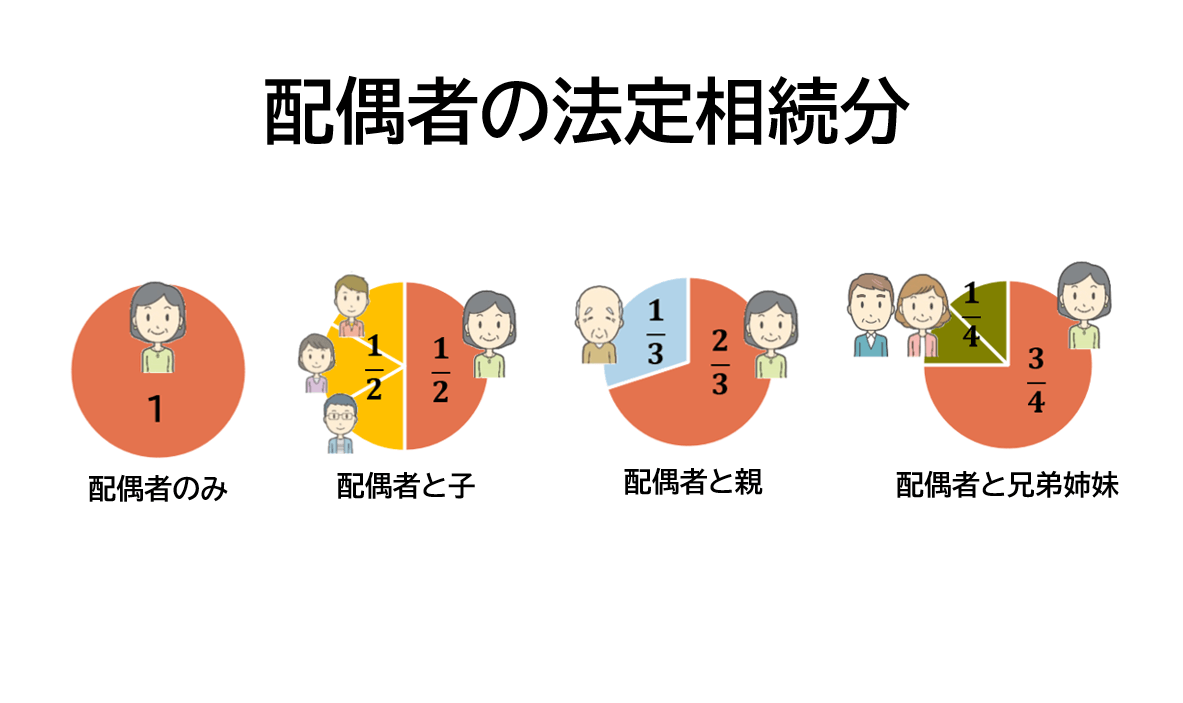
| 配偶者と一緒に相続する人 | 配偶者の法定相続分 | 他の相続人の法定相続分 |
|---|---|---|
| 子 | 1/2 | 子全体で1/2(人数で等分) |
| 父母(直系尊属) | 2/3 | 父母全体で1/3 |
| 兄弟姉妹 | 3/4 | 兄弟姉妹全体で1/4 |
| 配偶者のみ | すべて | - |
※子・親・兄弟姉妹の順で優先順位があり、上位がいれば下位は相続人になりません。

配偶者のみの相続ケース
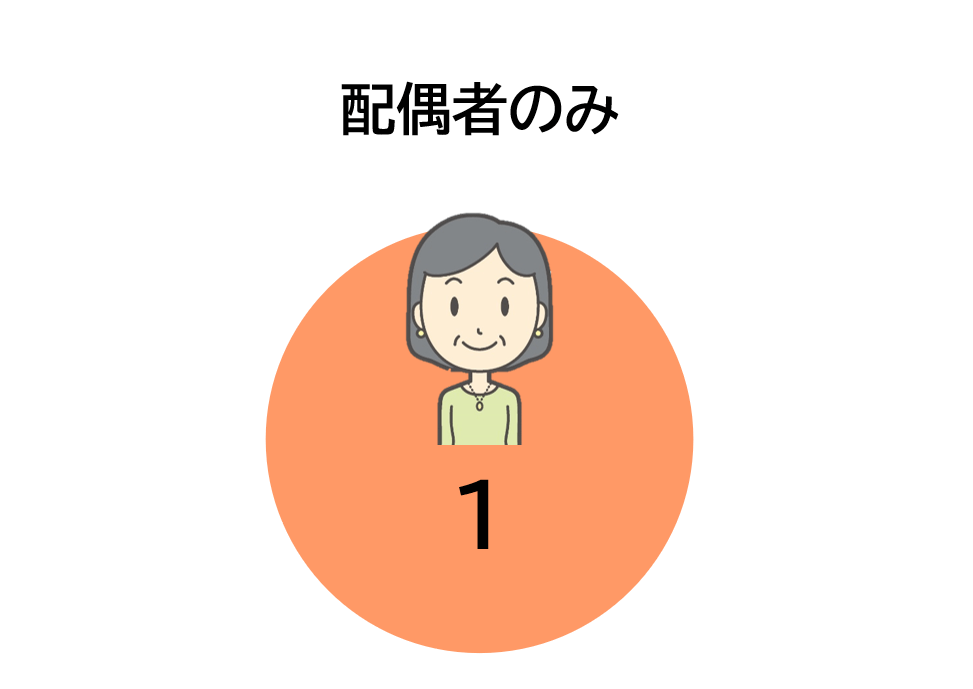
法定相続人となる者が配偶者のみの場合は、配偶者の相続分は「すべて」になります。
配偶者と子のケース
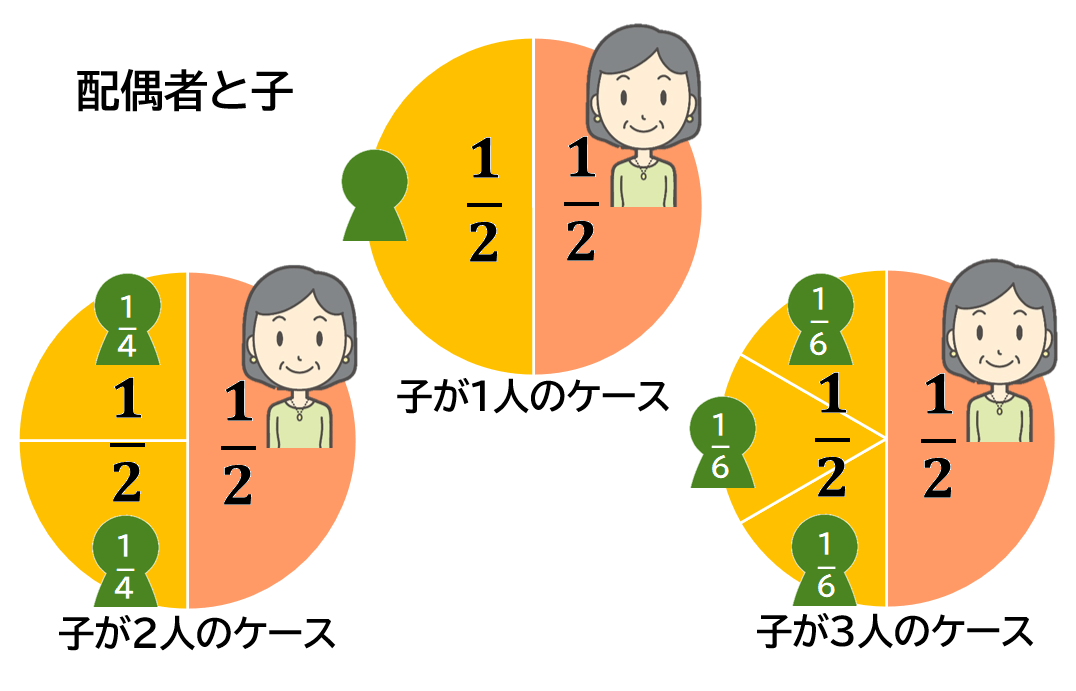
子がひとりの場合は、配偶者は財産の1/2、子が1/2を相続します。子が複数の場合は、配偶者が財産の1/2を相続し、子は残りの1/2を子の数に応じて均等に相続します。すなわち子が2人の場合は子は1/2を2等分にしてそれぞれ1/4ずつ、子が3人の場合は子は1/2を3等分にしてそれぞれ1/6ずつ相続します。
夫婦に子どもがいないケース(親・兄弟姉妹と相続)
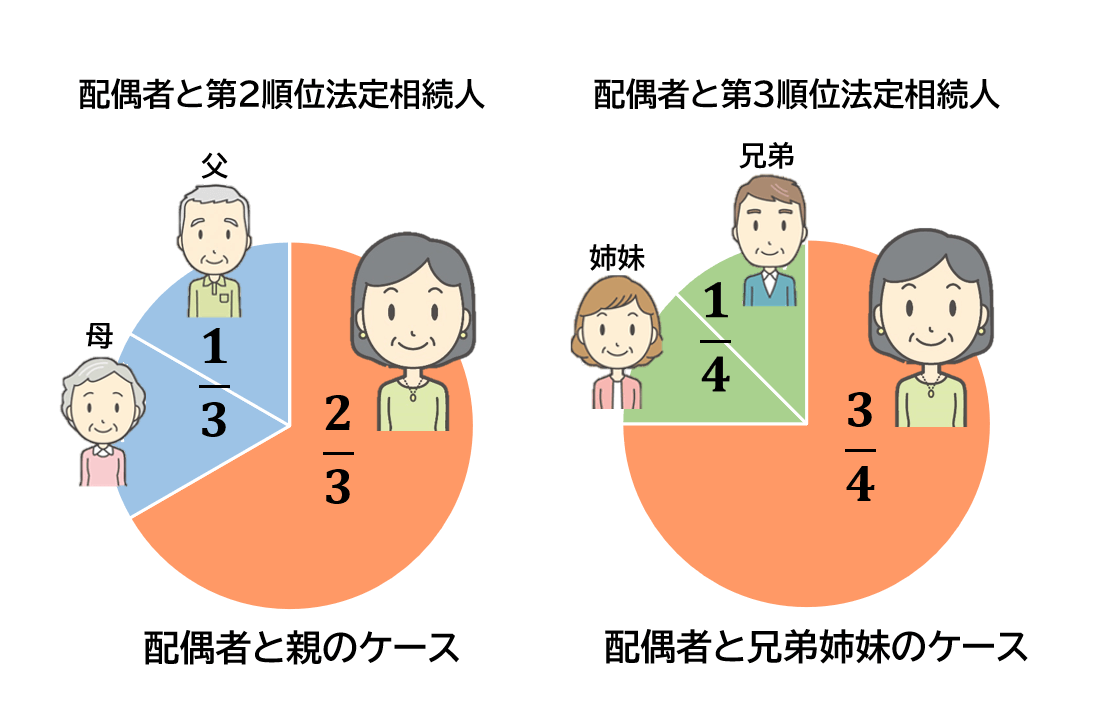
配偶者はいるが子がいないケースでは、第2順位の父母が相続権をもちます。その父母がいない場合は祖父母などの直系尊属が相続権をもちます。
第2位順位である父母や祖父母などの直系尊属がいないケースでは、第3順位の被相続人の兄弟姉妹が相続権をもちます。
よくある質問(FAQ)
ここでは、配偶者の相続に関するよくある質問にお答えします。
・Q1. 夫が死亡したら妻が全部相続できますか?
・Q2. 妻が全部相続すると相続税はかかりますか?
・Q3. 妻が亡くなったときの相続(夫が相続する場合)はどうなりますか?
・Q4. 相続人が配偶者と子の場合、子の遺留分は何分の1ですか?
・Q5. 相続税が0円でも申告は必要ですか?
Q1. 夫が死亡したら妻が全部相続できますか?
A. できます。遺言書で「妻に全て」と指定されている場合、法定相続人が妻だけの場合、または遺産分割協議で相続人全員が合意した場合に、妻がすべての財産を相続できます。ただし子などがいる場合は遺留分に注意が必要です。
Q2. 妻が全部相続すると相続税はかかりますか?
A. 配偶者の税額軽減により、1億6,000万円または法定相続分までは相続税がかかりません。遺産が1億6,000万円以下なら、妻が全部相続しても相続税は0円です。ただし税額0円でも申告は必要です。
Q3. 妻が亡くなったときの相続(夫が相続する場合)はどうなりますか?
A. 夫婦のどちらが先に亡くなっても、残された配偶者は配偶者の税額軽減を使えます。夫が妻の財産を相続する場合も同じです。なお、専業主婦など配偶者の固有財産が基礎控除以下のケースでは、あえて子が相続したほうが二次相続を含めたトータルで有利になることがあります。
Q4. 相続人が配偶者と子の場合、子の遺留分は何分の1ですか?
A. 相続人が配偶者と子の場合、子全体の遺留分は4分の1です。子が複数いれば人数で分けます(子2人なら1人あたり8分の1)。
Q5. 相続税が0円でも申告は必要ですか?
A. 必要です。配偶者の税額軽減は申告して初めて適用される特例のため、税額が0円でも遺産総額が基礎控除を超える場合は申告が必須です。
配偶者が全て相続する場合のまとめ
配偶者はすべての財産を相続でき、配偶者の税額軽減で1億6,000万円または法定相続分まで相続税はかかりません(税額0円でも申告は必要)。
ただし「全額配偶者が相続する」が常に得とは限りません。二次相続では配偶者の税額軽減が使えないうえ、基礎控除も減り、財産が集中して高い税率がかかるため、一次・二次を通算すると、かえって家族全体の税負担が増えてしまうことがあるからです。
損を避けるには、二次相続の基礎控除から逆算して配偶者の取得額を調整し、小規模宅地等の特例・生前贈与・生命保険・配偶者居住権などを組み合わせるのが有効です。
ただし、最適な分け方は財産構成や家族状況によって変わります。「どの制度が使えるのか分からない」という方は、一次・二次を通算したシミュレーションを相続税専門の税理士に依頼するのが確実です。
当税理士法人は、国内トップクラスの相続税還付実績で培った知識と経験から、ご家庭ごとに利用できる制度・特例を正確に判断し、適正な土地評価で相続税の節税につなげます。今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,068件(2026年9月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事