


【相続税の納付書】書き方や記載例、納付方法、注意点を解説
公開日:2021-09-21
「相続税納付書の書き方がわからない」
「相続税納付書はどこでもらう?」
「相続税の納付方法は?」
相続税の納付書は、所得税の確定申告のように税務署から自動で郵送されてくる書類ではありません。相続人が自分で税務署や金融機関の窓口に出向き、用意する必要があります。
見落としやすいのは、税額を計算して税務署に提出する「申告書」と、その税額を納めるために使う「納付書」は別の書類だという点です。申告書を提出していても、納税が期限(相続開始から10か月以内)に遅れると、延滞税や加算税がかかります。納付書は余裕をもって準備しておきましょう。
この記事では、冒頭のような疑問を解消できるよう、相続税納付書の取得場所、記載例、納付方法を、はじめての方でも迷わないようにわかりやすく解説します。
 0120-716-476

相続税の納付書はどこでもらえる?
納付書がもらえる場所は、税務署の窓口と金融機関の窓口です。
納付書は郵送での取得、インターネットからのダウンロードは行っておりません。
被相続人の住所地を管轄している税務署でもらえば、税務署名・税務署番号が印字されているため記入の手間もはぶけます。逆に、管轄外の税務署でもらう場合は、税務署名が印字されていない無地のものをもらうといいでしょう。(※無地のものが用意されていない場合もありますので注意してください)
納付書がもらえる場所は、税務署の窓口と金融機関の窓口です。
納付書は郵送での取得、インターネットからのダウンロードは行っておりません。
被相続人の住所地を管轄している税務署でもらえば、税務署名・税務署番号が印字されているため記入の手間もはぶけます。逆に、管轄外の税務署でもらう場合は、税務署名が印字されていない無地のものをもらうといいでしょう。(※無地のものが用意されていない場合もありますので注意してください)
また、納付書は金融機関の窓口でももらえますが、在庫状況によっては必要な枚数を確実にもらえるかはわかりません。
このようなことから、できれば納付書は納税先となる管轄の税務署でもらうことをおすすめします。
相続税の納付書の書き方(記載例つき)
相続税の納付書に記入するのは、基本的に次の9か所です。この順に記入していけば、はじめての方でも完成できます。
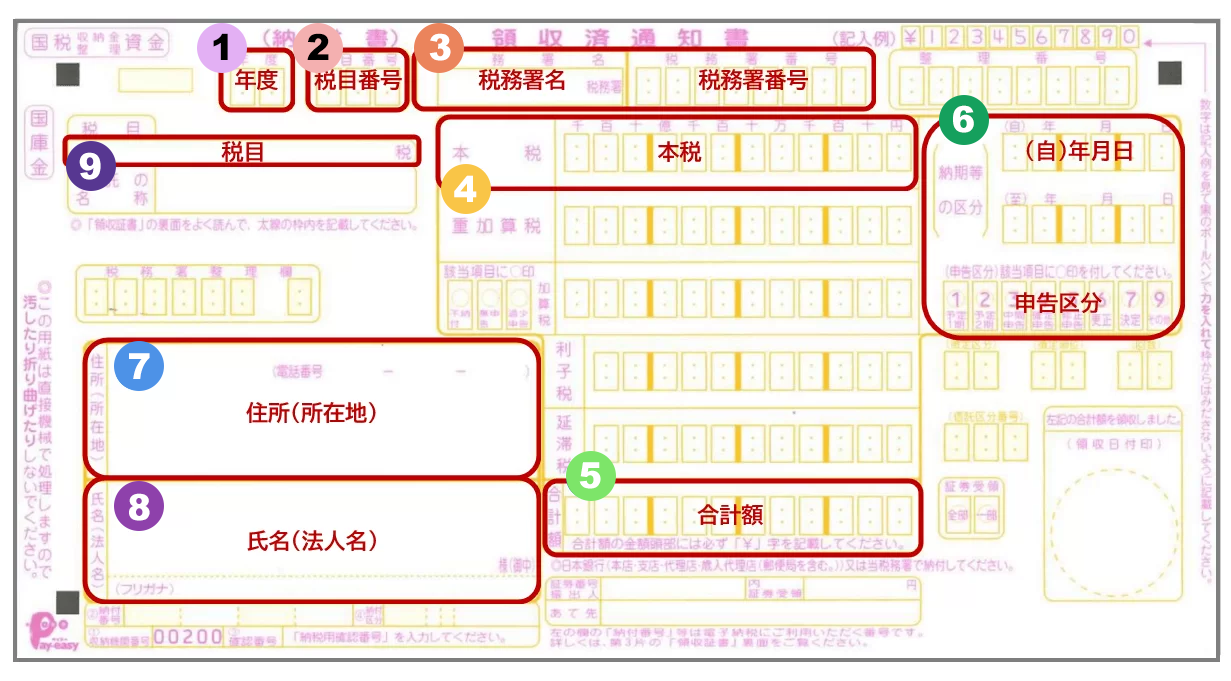
<相続税の納付書の記載項目>
- 年度
- 税目番号
- 税務署名・税務署番号
- 本税
- 合計額
- 納期等の区分
- 住所(所在地)
- 氏名(法人名)
- 税目
なお、相続税の納付書は正式には「領収済通知書」という名称で、用紙の上部にもそのように印字されています。「領収済通知書」と書かれていても相続税の納付書のことなので、同じものだと考えて問題ありません。
相続税の納付書の記載例
下の見本が、記入済みの相続税の納付書(完成形)です。番号(①〜⑨)は、下の各項目の説明と対応しているので、見比べながら読み進めてください。
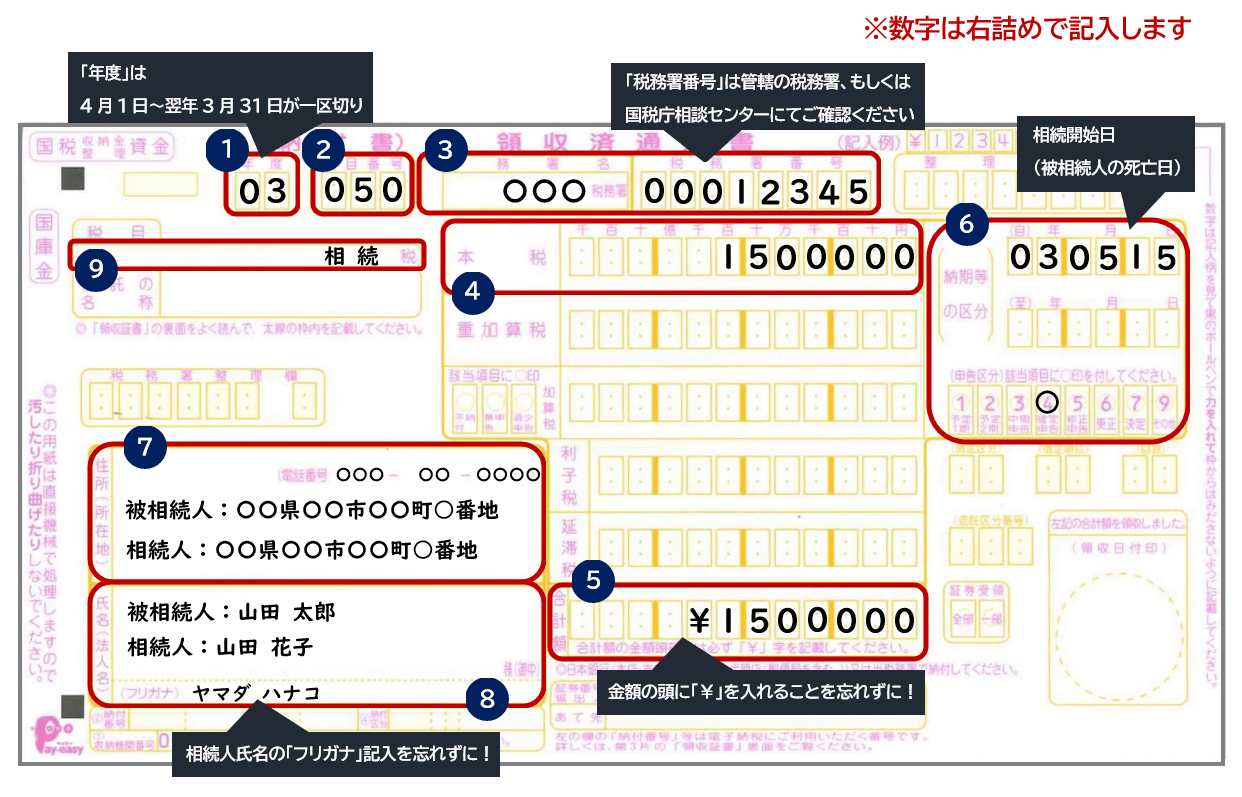
①年度
「年度」には、実際に相続税を納付する時点の国の会計年度を記入します。国の会計年度は、毎年4月1日から翌年3月31日までです。
(例1)納付日が令和6年4月1日~令和7年3月31日の場合…令和6年度なので「06」
(例2)納付日が令和7年4月1日~令和8年3月31日の場合…令和7年度なので「07」
注意したいのは、相続が発生した年度ではなく、納付する日の年度を書くという点です。過去の年分の相続税を納める場合でも、実際に納付する日の年度を記入します。なお、印字された年度が違う場合は、二重線で訂正して問題ありません(訂正印は不要です)。
②税目番号
相続税の税目番号は「050」です。「税目番号」の欄に「050」と記入します。管轄の税務署でもらった納付書には、あらかじめ印字されていることもあります。
③税務署名・税務署番号
「税務署名」には、被相続人の最後の住所地(死亡時の住所地)を管轄する税務署名を記入します。相続人の住所地を管轄する税務署ではないので注意してください。
右隣の「税務署番号」には、その税務署の番号を記入します。税務署番号は、日本銀行の「歳入金等取扱庁一覧」にある取扱庁コードのことで、同一覧や、管轄の税務署・国税庁相談センターで調べられます。
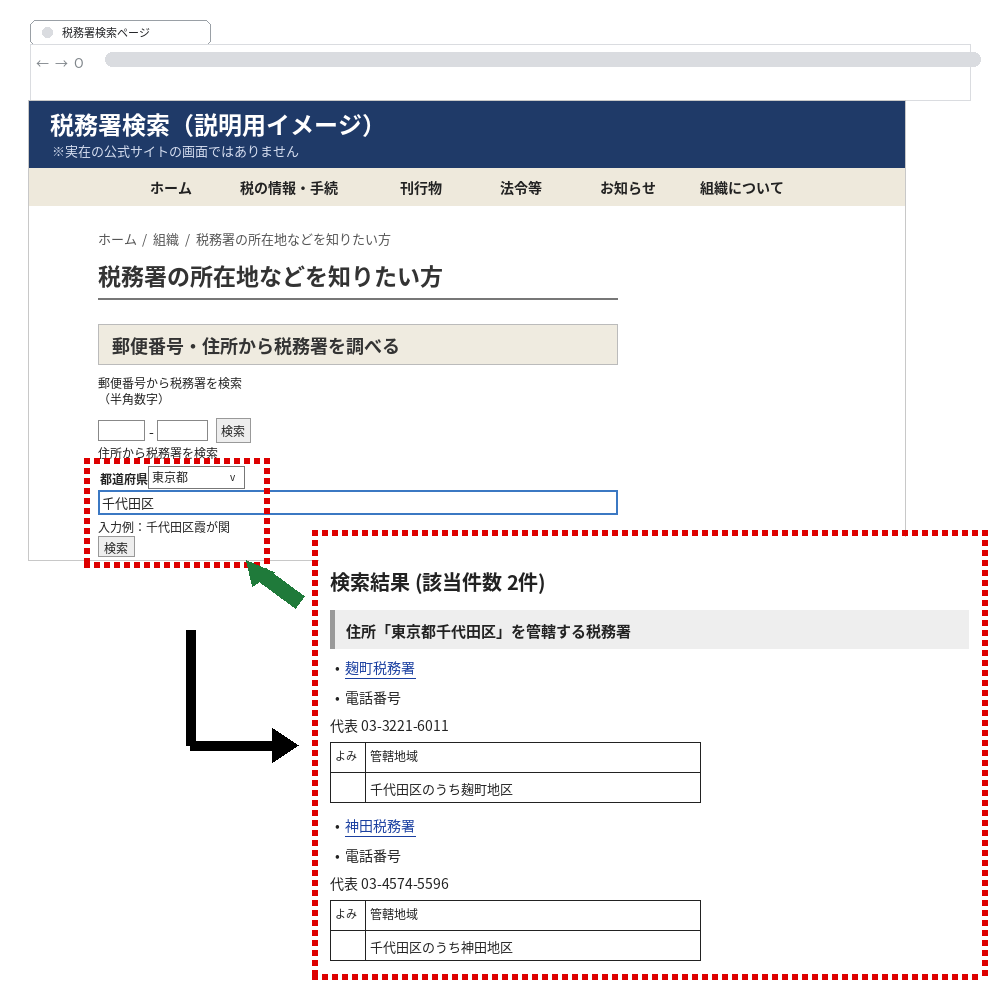
管轄の税務署や税務署番号は、次のページで調べられます。
- 国税庁:税務署の所在地などを知りたい方
- 日本銀行:歳入金等取扱庁一覧(取扱庁コード)
※名前のよく似た「署番号」は、納付書には使いません。間違えないようにしてください。
※管轄の税務署で取得した納付書の場合、元から税務署名と税務署番号が印字されていることがあります。その場合、記入は不要です。
※印字された税務署が納税先と違う場合は、二重線で訂正します(このとき税務署番号の訂正も忘れないようにしましょう)。
④本税
「本税」には、相続人が納める相続税の金額を記入します。記入する金額は、相続税申告書(第1表)の「申告期限までに納付すべき税額」の欄に記載されている金額を、相続人ごとに転記します。この欄に「¥」マークは不要です。
なお、本税の下にある「重加算税」「加算税」「利子税」「延滞税」などの付帯税の欄は、記入する必要はありません。これらが発生する場合は、後日、税務署が計算してお知らせが届きます。
⑤合計額
「合計額」には、④の本税と同じ金額を記入し、先頭に「¥」マークをつけます。
この合計額(金額)の欄は、間違えても二重線での訂正ができません。書き間違えた場合は、新しい納付書に書き直す必要があります。あらかじめ予備の納付書を多めにもらっておくと安心です。
⑥納期等の区分
「納期等の区分」の上段に、相続開始日(通常は被相続人が亡くなった日)を記入します。
(例)相続開始日が令和7年1月20日の場合…「07 01 20」と記入
※中段・下段(至)の欄は、相続税では記入する必要はありません。
また、「申告区分」は、相続税の申告期限内に申告する場合、「確定申告(4)」に〇をつけます。相続税の申告は正確には確定申告とは言いませんが、ここは「4」に〇で問題ありません。
⑦住所(所在地)
「住所(所在地)」には、被相続人と相続人の住所を上下二段で記入します。
(上段)被相続人:被相続人の死亡時の住所
(下段)相続人:相続人の住所
電話番号は相続人のものを記入します。固定電話・携帯電話のどちらでも構いませんが、いちばんつながりやすい番号が望ましいでしょう。
⑧氏名(法人名)
「氏名(法人名)」には、被相続人と相続人の氏名を上下二段で記入します。
(上段)被相続人:被相続人の氏名
(下段)相続人:相続人の氏名
※フリガナの欄は、相続人の氏名のフリガナを記入します。
⑨税目
「税目」には「相続」(または「ソウゾク」)と記入します。漢字・カタカナのどちらでも構いません。はじめから印字されている場合は、記入は不要です。
記入しなくてよい欄(整理番号・付帯税など)
整理番号や付帯税などの欄は、相続税の納付では記入する必要がなく、空欄のままで問題ありません。
- 整理番号:記入は不要です。マイナンバー(個人番号)も書きません。
- 本税以外の付帯税(加算税・延滞税・利子税など)の欄:通常は記入しません。延滞税などが発生する場合は、後日税務署から案内があります。


相続税の7つの納付方法
相続税の納付方法は、大きく分けて次の7種類があります。窓口に行って現金で納める方法のほか、自宅やスマートフォンから納められる方法もありますので、ご自身に合った方法を選んでください。
- 管轄の税務署の窓口(納付書を持参し現金で納付)
- 金融機関の窓口(納付書を持参し現金で納付)
- コンビニエンスストア(バーコード付き納付書を持参し現金で納付/30万円まで)
- クレジットカード(納付書は不要/手数料あり)
- ダイレクト納付(e-Taxから口座引落しで納付)
- インターネットバンキング(ペイジー)
- スマホアプリ納付(〇〇Payなどのスマホ決済/30万円まで)
①管轄の税務署の窓口で納付する
手数料がかからず金額の上限もなく、領収証書も受け取れる、最も基本的な納付方法です。
| 項目 | 内容 |
|---|---|
| 持ち物 | 納付書/納付する現金 |
| 手数料 | なし |
| 納付限度額 | 上限なし |
| 領収証書の発行 | あり |
| メリット | 手数料がかからず、納付の限度額に制限がない |
| デメリット | 平日の開庁時間内しか受け付けていない 開庁時間:平日8:30~17:00 |
②金融機関(銀行・郵便局・信用金庫)の窓口で納付する
全国の銀行・郵便局などの窓口で、手数料なし・上限なしで納付でき、領収証書も受け取れます。
| 項目 | 内容 |
|---|---|
| 持ち物 | 納付書/納付する現金 |
| 手数料 | なし |
| 納付限度額 | 上限なし |
| 領収証書の発行 | あり |
| メリット | 手数料がかからず、納付の限度額に制限がない。全国の金融機関で納められる |
| デメリット | 平日の窓口対応時間内(多くは9:00~15:00)しか受け付けていない 対応時間:各金融機関にお問合せください |
③クレジットカードで納付する
納付書なしで24時間いつでも納付できますが、手数料が自己負担となり、領収証書は発行されません。
| 項目 | 内容 |
|---|---|
| 持ち物 | クレジットカード ※納付書は必要ないが、国税クレジットカードお支払いサイト内で手続きが必要 |
| 手数料 | あり(「国税クレジットカードお支払いサイト」で手数料を試算できます) |
| 納付限度額 | ・1,000万円未満、かつクレジットカードの決済手数料を含む決済可能額以下の金額 ・1,000万円以上の場合、クレジットカードの決済可能額以下であれば複数回にわけて納付可能 |
| 領収証書の発行 | なし |
| メリット | ・納付書を作成する手間がはぶける ・ポイント還元がある(クレジット会社の会員規約による) ・24時間どこからでも手軽に納付できる |
| デメリット | ・手数料が自己負担になる ・領収書の発行がない |
④コンビニエンスストアで納付する
納付税額が30万円以下の場合に、バーコードまたはQRコードを使ってコンビニで納付できます。方法は次の2通りです。
- バーコード付き納付書を使う方法
税務署で発行してもらったバーコード付き納付書を、コンビニのレジに持参して現金で納付します。 - QRコードを使う方法
国税庁の「確定申告書等作成コーナー」やe-Taxで自分でQRコードを作成・印刷し、コンビニの端末(ローソン・ナチュラルローソン・ミニストップのLoppi、ファミリーマートのマルチコピー機)でバーコードを出力してレジで現金納付します。
| 項目 | 内容 |
|---|---|
| 持ち物 | ・バーコード付き納付書(税務署で発行)または納付用QRコード ・納付する現金 |
| 手数料 | なし |
| 納付限度額 | 30万円以下 |
| 領収証書の発行 | 払込受領証(領収証書は発行されない) |
| メリット | 営業時間内ならいつでも納付できる |
| デメリット | ・事前にバーコード付き納付書の発行、またはQRコードの作成が必要 ・クレジットカードや電子マネーは使えない |
⑤ダイレクト納付(e-Taxからの口座引落し)で納付する
e-Taxを使い、手数料なしで口座引落しにより納付できる方法です(事前の届出が必要)。
| 項目 | 内容 |
|---|---|
| 持ち物 | なし(事前にe-Taxの利用開始手続きと「ダイレクト納付利用届出書」の提出が必要) |
| 手数料 | なし |
| 納付限度額 | 口座残高の範囲内(上限額の定めなし) |
| 領収証書の発行 | なし |
| メリット | 手数料がかからず、自宅から口座引落しで納付できる(即時または期日を指定) |
| デメリット | ・利用届出書の提出から利用開始まで、書面で提出する場合は約1か月(e-Taxでのオンライン提出なら約1週間)かかる ・領収証書が発行されない |
⑥インターネットバンキング(ペイジー)で納付する
インターネットバンキングから、手数料なしで自宅やスマートフォンから納付できる方法です(事前のe-Tax手続きが必要)。
| 項目 | 内容 |
|---|---|
| 持ち物 | なし(事前にe-Taxの利用手続きと、ペイジー対応の金融機関口座が必要) |
| 手数料 | なし(金融機関による) |
| 納付限度額 | 金融機関が定める振込限度額の範囲内 |
| 領収証書の発行 | なし |
| メリット | 自宅やスマートフォンから24時間納付できる |
| デメリット | ・事前にe-Taxの利用手続きが必要 ・領収証書が発行されない |
⑦スマホアプリ納付(〇〇Payなどのスマホ決済)で納付する
納付税額が30万円以下の場合に、〇〇Payなどのスマホ決済で24時間いつでも納付できます。
| 項目 | 内容 |
|---|---|
| 持ち物 | ・スマートフォン(対応する決済アプリの残高) ・国税スマートフォン決済専用サイトへのアクセス(e-Taxの受信通知または国税庁サイトから) |
| 手数料 | なし(決済アプリへのチャージ手数料などは別途かかる場合あり) |
| 納付限度額 | 1回あたり30万円以下 |
| 領収証書の発行 | なし |
| メリット | スマートフォンだけで24時間納付できる |
| デメリット | ・30万円を超える納付には使えない ・領収証書が発行されない ・対応する決済アプリが限られる |
相続税の納付書に関する注意点
相続税の納付では、以下の4点に注意してください。
- 期限
- 記入用具
- 書き損じ
- 納付できないときの対応
納付の期限は相続開始から10か月以内
相続税の申告と納付の期限は、相続の開始を知った日(通常は被相続人の死亡を知った日)の翌日から10か月以内です。期限内に申告しなかった場合は、無申告加算税や延滞税が課されます。また、申告をしても納付が遅れた場合は延滞税が課されるため、相続税の申告と納付は期限厳守で完了させましょう。
相続税の申告と納付は、同時に行う必要はありません。相続税額が算出できているなら、申告書を提出する前に納付しても構いません。
また、遺産分割でトラブルが生じている場合など、申告書の作成に時間がかかりそうなら、いったん法定相続分で相続税を仮計算して未分割申告を行うことで、期限内に申告を完了させましょう。遺産分割が完了したら、修正申告または更正の請求を行えばよいのです。
相続税の納付は相続人全員の連帯責任のため、一部の相続人が申告や納付をしていないとほかの相続人に納税義務と無申告加算税や延滞税が発生してしまいます。
記入は黒のボールペンで行う
納付書の記入には、黒のボールペンを使います。鉛筆や、こすると消えるボールペンは使えません。書き間違えに備えて、納付書は予備も数枚もらっておくと安心です。
書き間違えたときの対処法
書き間違えた箇所によって対処法が変わります。税額欄は新しい用紙に書き直し、それ以外の欄は二重線で訂正します。
- 税額(本税・合計額)の欄を間違えてしまった場合…二重線での訂正はできません。新しい納付書で最初から書き直しましょう。
- 税額以外の欄を間違えた場合…間違えた部分に二重線を引いて書き直します(訂正印は不要です)。
期限までに現金で納付できないとき(延納・物納)
相続税の納付は「原則現金一括払いで相続開始から10か月以内に完了させること」とされています。期限までに現金で一括納付できない場合は、一定の条件を満たせば「延納」(分割払い)や「物納」(財産による納付)を利用できます。相続税は現金一括納付が原則ですが、これらが例外として設けられています。
延納制度(分割して納める)
原則5年、課税相続財産のうち不動産の割合が高い場合は、不動産の価額が占める割合に応じて最長20年まで分割納付できる制度です。利用するには、次の条件をすべて満たす必要があります。
- 相続税額が10万円を超えていること
- 金銭で一括納付することが困難な事情があること
- 担保を提供すること(延納税額100万円以下かつ延納期間3年以内なら不要)
- 申告期限までに延納申請書を提出すること
延納期間中は利子税がかかります。途中で延納を続けられなくなった場合は、申告期限から10年以内に限り物納へ変更できますが、継続が不可能である証明が必要で、必ず認められるとは限りません。
物納制度(財産で納める)
延納による現金納付もできない場合に、現金以外の相続財産で納める制度です。申告期限までに物納申請書の提出が必要で、物納できる財産には次の優先順位があります。
- 第1順位…不動産・船舶・国債証券・地方債証券・上場有価証券
- 第2順位…非上場有価証券
- 第3順位…動産
ただし、国が管理・処分するのに適した財産であることが必要で、共有財産や抵当権付きの不動産、境界が不明確な土地、法令に違反した建築物などは物納に充てられません。
相続税はほかの相続人に立て替えてもらうことも可能
ほかの相続人に相続税を立て替えてもらうことも可能ですが、あとで必ず清算してください。清算しないと、贈与を受けたとみなされ、贈与税の対象になります。
相続税の納付書に関するよくある質問
ここでは、相続税の納付書に関するよくある質問に回答します。
- Q1. 相続人が複数いる場合、納付書は何枚必要ですか?1枚にまとめて書けますか?
- Q2. 亡くなった人(被相続人)の預金口座から相続税を払えますか?
- Q3. 手元に現金がなく、期限までに払えそうにないときはどうすればよいですか?
- Q4. クレジットカードやスマホアプリで納めた場合、領収書はもらえますか?
Q1. 相続人が複数いる場合、納付書は何枚必要ですか?1枚にまとめて書けますか?
A. 納税する人ごとに1枚ずつ必要で、1枚の納付書にまとめて書くことはできません。相続人の人数分の納付書を用意してください。記入を間違えたときのために、予備も数枚もらっておくと安心です。
Q2. 亡くなった人(被相続人)の預金口座から相続税を払えますか?
A. 被相続人の口座は、死亡の事実が金融機関に伝わると凍結され、そのままでは引き出せません。遺産分割によって取得した資金や、「預貯金の払戻し制度」で引き出した資金を相続税の納付に充てることは可能です。
被相続人の口座について詳しく知りたい方は、以下の記事もご覧ください。
Q3. 手元に現金がなく、期限までに払えそうにないときはどうすればよいですか?
A. クレジットカード納付のほか、延納(分割払い)や物納(財産で納める)、相続した不動産の売却などで納税資金を用意する方法があります。いずれも条件や手続きがあるため、早めに税理士へ相談することをおすすめします。
Q4. クレジットカードやスマホアプリで納めた場合、領収書はもらえますか?
A. もらえません。領収証書が必要な場合は、税務署または金融機関の窓口で現金納付してください。
相続税申告の依頼は岡野相続税理士法人がおすすめ
(1)相続税平均節税額(還付額)655万円
岡野相続税理士法人は、相続税専門の税理士法人として21年以上お客様のサポートをしてきており、相続税還付成功件数は、累計200億円/3,062件(2026年10月末時点)。
相続税還付とは、税務署から相続税申告時に払いすぎた相続税を返還してもらうことを指します。「相続税の返還が発生する」ということは、「相続税申告時にもっと低い金額で済んだはずである」ということです。
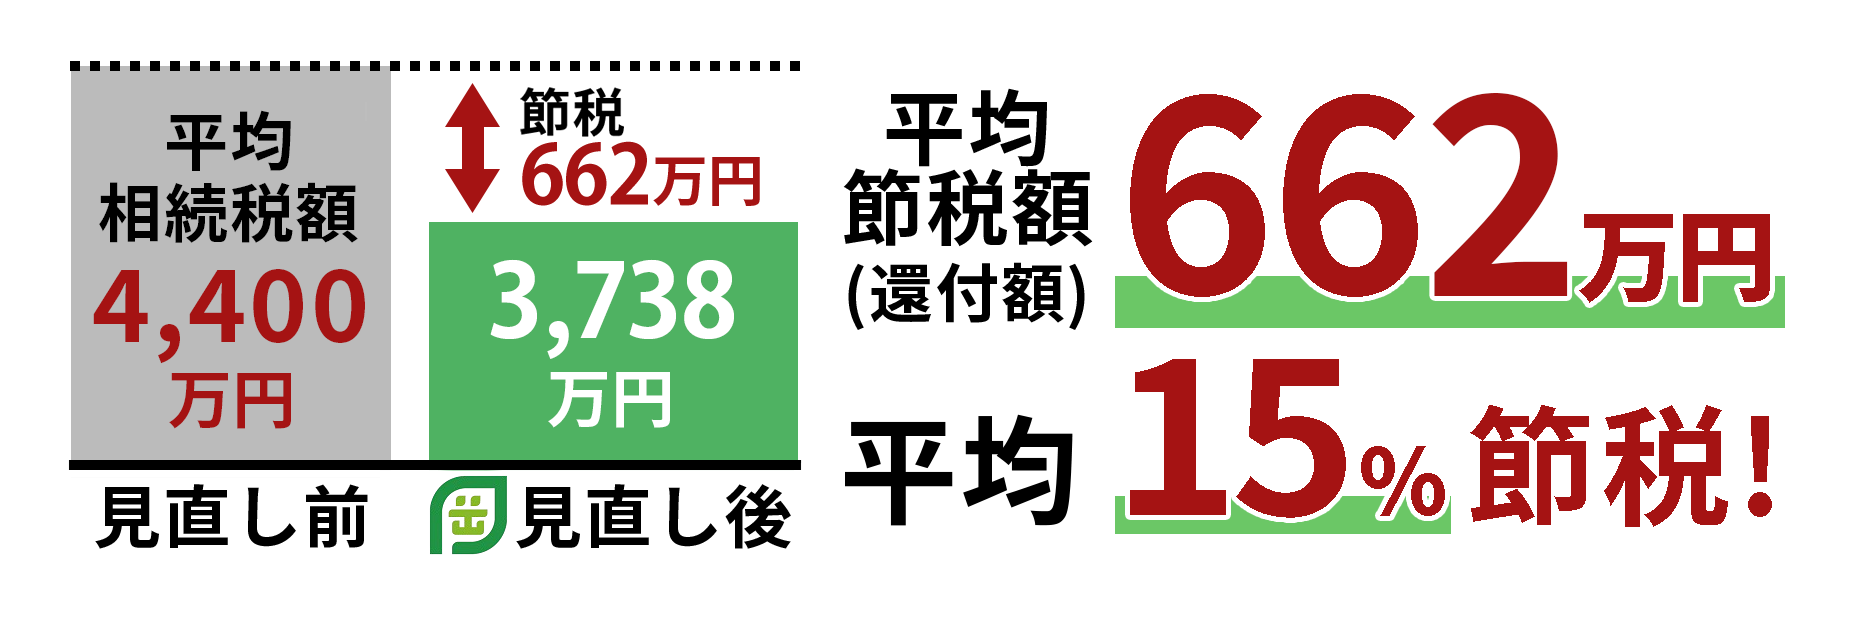
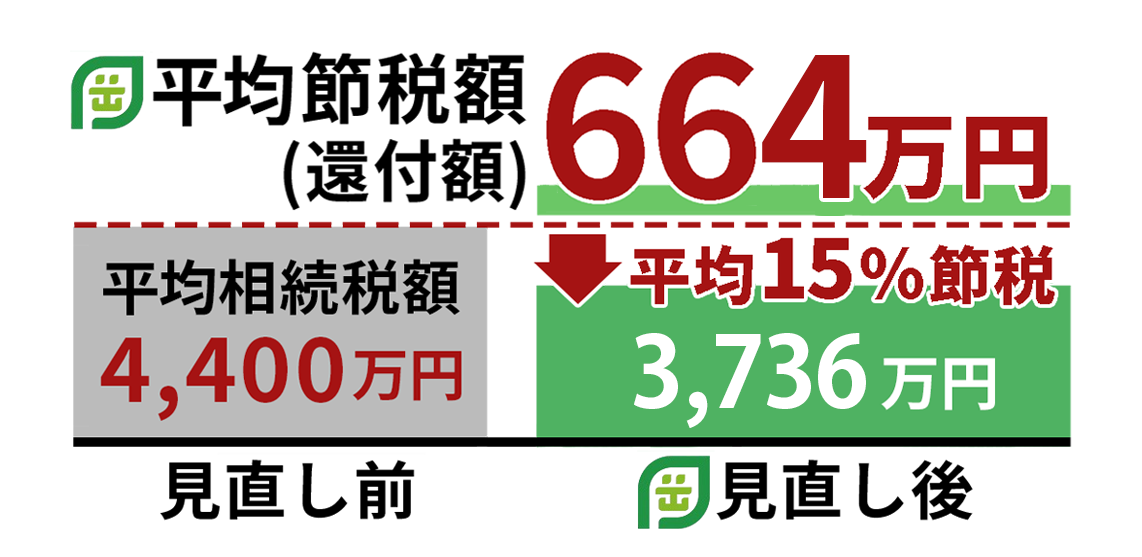
これまでの相続税還付における平均節税額は655万円で、平均して15%の節税を実現しています。
※還付額200億円÷相続税還付成功件数3,062件=平均節税額(還付額)655万円
このように、圧倒的な相続税還付の実績を誇る岡野相続税理士法人だからこそ、はじめからお客様の相続税額を最大限抑えた相続税申告を行うことが可能です。
(2)土地の評価に強い(年間1,342箇所の土地を評価)
相続税額は不動産の評価額で大きく変わります。なぜなら相続財産の中で最も大きな割合を占めるのが不動産だからです。
その中でも土地の評価額は非常に重要で、実際に当社が土地の評価を見直したことで相続税額が2億円超の減額に繋がった事例もあります。
岡野相続税理士法人は年間1,342箇所(2025年実績)もの土地評価実績があり、相続税を取り扱う税理士の中でも特に土地の評価を得意としています。
これまでにつちかったノウハウを活かし、現地調査や専門ソフトを駆使して正確な評価をすることが可能です。
(3)税務調査に強い(相続税還付の累計成功件数3,062件)
岡野相続税理士法人の相続税還付成功件数は、累計3,062件(2026年10月末時点累計)にも及びます。
つまり、相続税還付に成功した分だけ税務署と交渉してきた実績があるということです。
これだけの税務署交渉実績のある岡野相続税理士法人なら、万が一税務調査になったとしても適切な税務署対応で追徴税額を最大限抑えることが可能です。
相続税の納付書は、自分で入手し期限内に納付しよう
今回は、相続税納付書の取得場所、書き方、納付方法をご紹介しました。最後に要点を振り返ります。
- 納付書は自動では届かない。税務署または金融機関の窓口で、相続人が自分で入手する(1人につき1枚)
- 記入するのは基本9か所。年度は「納付する年度」、税目番号は「050」、税務署は「被相続人の住所地の管轄」
- 納付方法は全7種類。窓口での現金納付のほか、クレジットカード・ダイレクト納付・ペイジー・スマホアプリ納付も使える
- 期限は相続開始を知った日の翌日から10か月以内。遅れると延滞税・無申告加算税がかかる
おそらくこの記事をご覧いただいているということは、相続税手続きの最終段階まできているのではないでしょうか。最後に、次の3点をもう一度確認してみましょう。
- 相続税の計算ミスがないか
- 適切に控除や特例を利用できたか
- 相続税申告書の記入漏れはないか
記入や計算に少しでも不安がある場合は、相続税に強い税理士へ早めに相談することをおすすめします。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,119件(2026年10月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事