


【生前贈与の持ち戻し期間が7年に?】新制度を税理士が詳しく解説
公開日:2024-03-05
「生前贈与してくれた父が、贈与から5年後に亡くなった。知っておくべきことはある?」
「生前贈与を検討しているが、注意点はあるか」
「生前贈与の持ち戻し期間が変わったとニュースで見た。詳しく教えて欲しい。」
生前贈与とは、家族が元気なうちから財産を贈与していくことを意味します。相続税対策の一環として検討している方、すでに実施されている方も多いですが、「持ち戻し期間」に変更があったことをご存じでしょうか。
そこで、この記事では「生前贈与の持ち戻し期間」に焦点を当てて、新制度を相続税専門の税理士が詳しく解説します。
- 生前贈与の持ち戻しのしくみ
- 持ち戻し期間が3年から7年に延長された理由
- 相続開始年別の持ち戻し期間(早見表)
- 加算対象の延長による注意点
- これからの相続税対策
 0120-716-476

生前贈与の持ち戻しとは(生前贈与加算)
生前贈与の持ち戻し(生前贈与加算)とは、被相続人が亡くなる前の一定期間に行った贈与を、相続財産に加算して相続税を計算するしくみです。
相続が発生すると、被相続人が相続開始前の一定期間に行った贈与については「生前贈与の持ち戻し」(生前贈与加算)を行い、相続財産として計算する必要があります。せっかく相続税対策として生前贈与を行ったのに、結局相続財産に加算され、相続税計算の対象となってしまうケースがあるのです。
また、2024年には暦年贈与の生前贈与の持ち戻しについて、新たなルール変更があったことも知っておく必要があります。以下でわかりやすく解説します。
持ち戻しの対象期間が変更され、3年から7年に延長
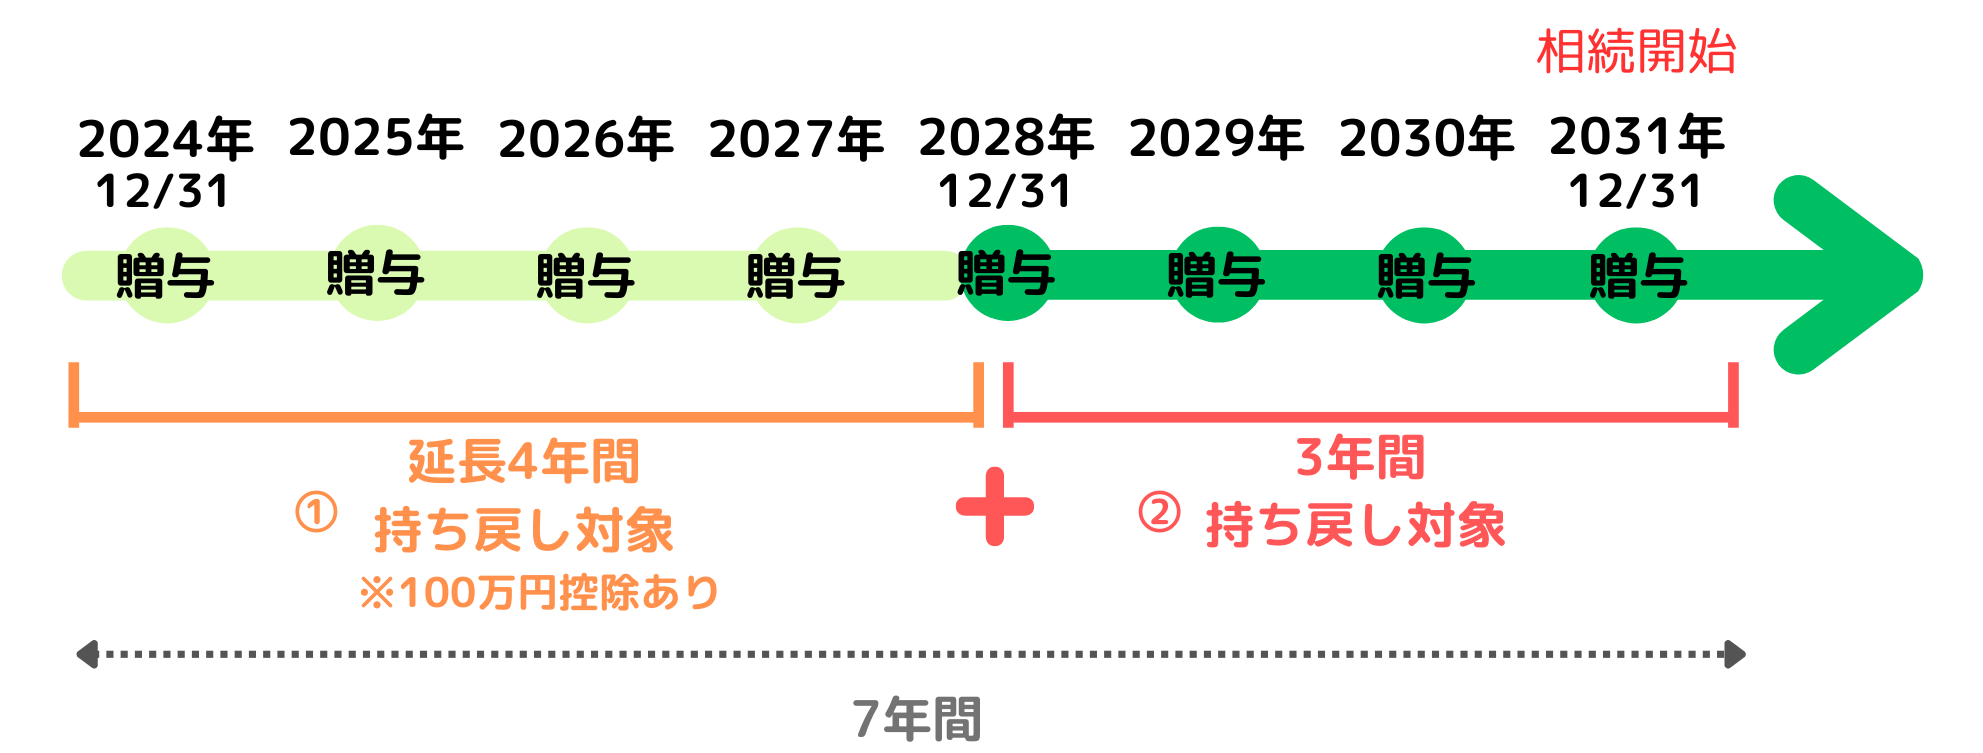
暦年贈与の生前贈与の持ち戻し期間は、対象期間が以下のように変更されました。
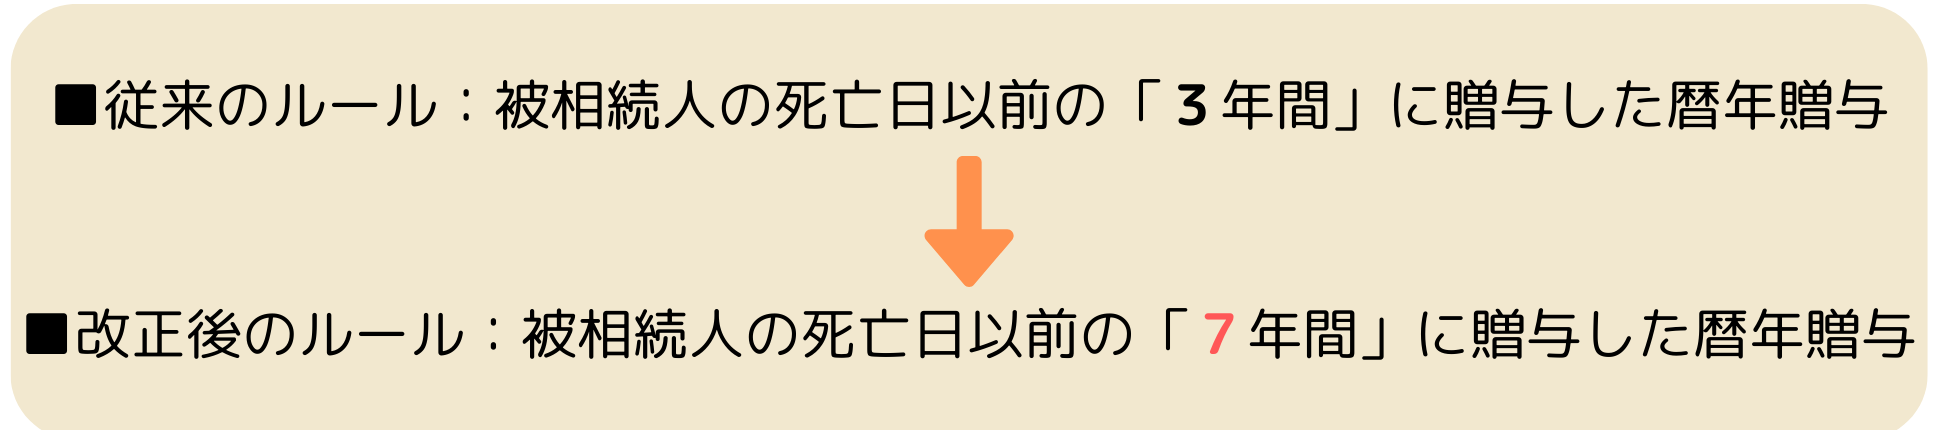
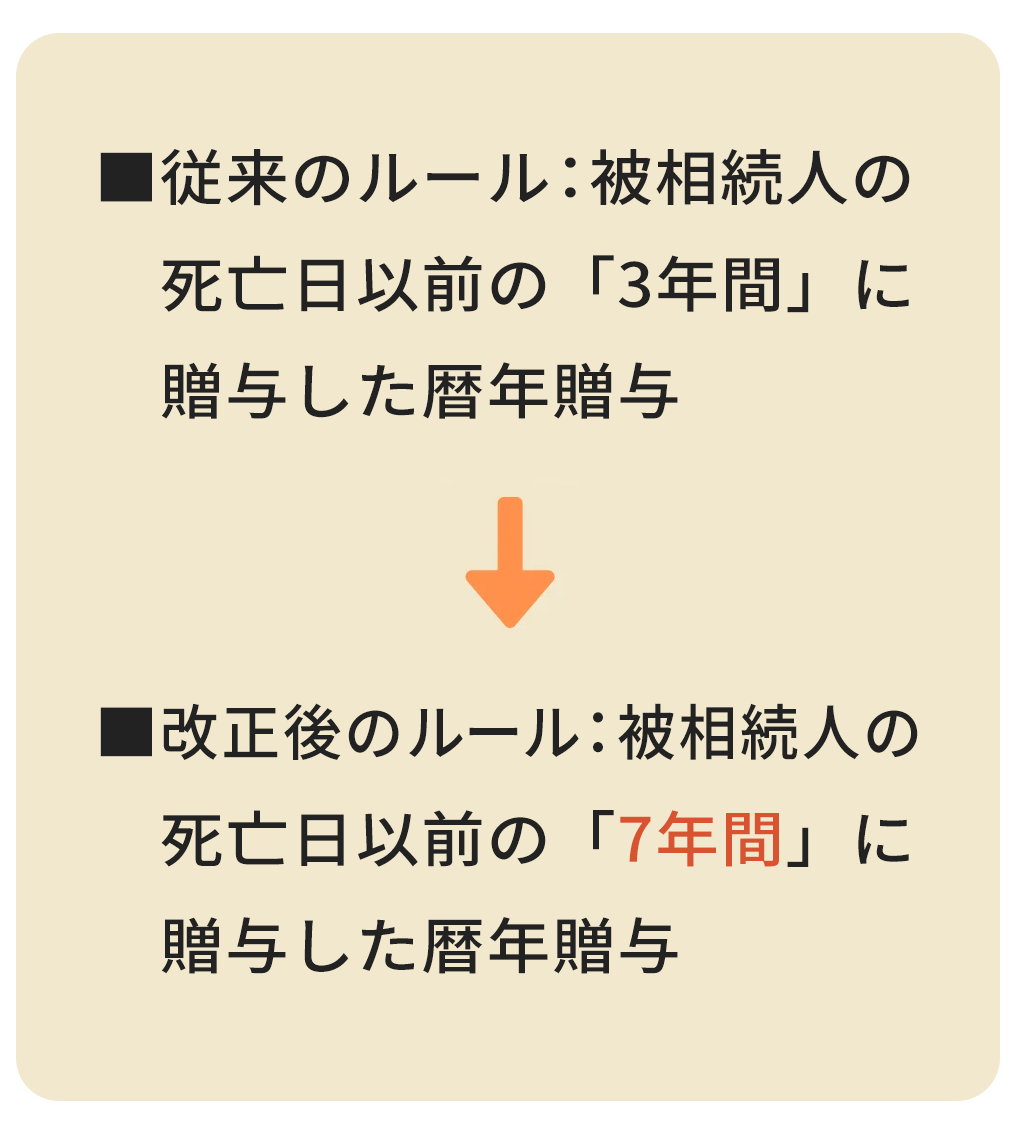
改正後の7年ルールが適用されるのは2024年1月1日以降の贈与となるため、事実上、ルール改正の影響を真に受けるのは、2027年以降に発生する相続からとなります。
暦年贈与とは?
持ち戻し期間の延長が対象となる贈与は、「暦年贈与」です。暦年贈与とは、1月1日から12月31日までの1年間(暦年)において、贈与額が110万円以下ならば贈与税がかからないという贈与方法のことです。 非課税で毎年110万円を移せることや、簡単にできる贈与方法であることから、一般的に広く利用されています。
持ち戻し期間の延長が対象となる贈与は、「暦年贈与」です。暦年贈与とは、1月1日から12月31日までの1年間(暦年)において、贈与額が110万円以下ならば贈与税がかからないという贈与方法のことです。 非課税で毎年110万円を移せることや、簡単にできる贈与方法であることから、一般的に広く利用されています。
贈与できるのは現金や預貯金だけではなく、不動産も可能であり、コツコツと相続税対策を進めたい方や、多くの家族に贈与したい方にもおすすめです。
詳しくはこちらもご一読ください。
なぜ暦年贈与は生前贈与の持ち戻し対象となるのか
広く利用されている暦年贈与は、なぜ生前贈与の持ち戻しの対象となるのでしょうか。結論から言うと、「相続税逃れ」を防ぐためです。
病気などが理由で相続税対策を急ぎたい場合、亡くなる直前に駆け込みでの生前贈与を行うことがあります。こうした相続税の回避を防止するために、暦年贈与の持ち戻しのしくみがあるのです。
生前贈与の持ち戻しでは、贈与された財産は「贈与時の時価」で持ち戻されます。また、相続税と贈与税の二重課税を防ぐため、生前贈与で納めた贈与税がある場合、相続税からは控除されています。
持ち戻しの対象になるのは「相続で財産を取得した人」
生前贈与の持ち戻し(生前贈与加算)の対象になるのは、相続や遺贈によって財産を取得した人です。多くの場合は相続人が該当します。
| 持ち戻しの対象になる人 | 持ち戻しの対象にならない人 |
|---|---|
| 相続や遺贈で財産を取得した人(配偶者や子などの相続人) | 相続や遺贈で財産を取得しない人(例:相続人ではない孫や、生前贈与だけを受けて相続では何も取得しない人) |
注意したいのは、相続放棄をした人でも、生命保険金や死亡退職金などの「みなし相続財産」を受け取った場合は、持ち戻しの対象になる点です。「誰が対象になるか」は、相続時に財産を取得したかどうかで判断されます。
加算対象の延長による注意点とは
暦年贈与の生前贈与の加算対象が延長されるうえで、知っておきたい注意点があります。
段階的な延長がなされる
法改正自体はすでにスタートしており、2024年1月1日以降の生前贈与の持ち戻し期間は「7年」に変更されています。期間は段階的に延長していきます。
2024年1月1日以降に行った生前贈与が対象
法改正が行われたものの、2023年12月31日までに行われていた生前贈与については、今までの「3年ルール」が適用されています。過去にさかのぼって突然7年に変更されるものではありません。改正後の「7年ルール」が適用されるのは2024年1月1日以降の生前贈与であり、2027年以降に亡くなられた場合に、延長部分の持ち戻し対象となりますのでご注意ください。
延長された4年間の贈与は100万円まで加算されない
対象期間が3年間→7年間へと4年延長となりましたが、延長された4年分の贈与については「総額100万円」まで、相続財産には加算されません。
ここで誤解しやすいのが、この100万円控除の数え方です。100万円は1年ごとの枠ではなく、延長された4年間(相続開始前4〜7年)に受けた贈与の合計額から、一度だけ差し引ける金額です。たとえば、この4年間に合計300万円の贈与があった場合は、100万円を差し引いた200万円が相続財産に加算されます。
110万円以下の贈与でも持ち戻しの対象になる
暦年贈与は1年あたり110万円まで贈与税がかかりませんが、贈与税がかからなかった110万円以下の贈与でも、持ち戻し期間内であれば相続財産に加算されます。
「非課税の範囲で贈与していたのだから、相続税にも関係ない」と考えてしまいがちですが、持ち戻し期間(相続開始前3〜7年)に行われた贈与は、非課税だった分も含めて加算対象になります。この点は、持ち戻し期間が延びたことで影響を受けやすくなった注意点です。
相続時精算課税制度にも変更点がある
暦年贈与の法改正により、別の相続税対策を検討する方もいらっしゃるでしょう。暦年贈与と比較されることが多い「相続時精算課税制度」に関心を持つ方も多いのではないでしょうか。
今回の法改正では、相続時精算課税制度にも変更点があり、年間2,500万円の特別控除枠とは別に、年間110万円までの基礎控除枠が新設されました(2024年1月1日以降の贈与から適用)。なお、基礎控除分内の贈与であれば、相続時の相続財産への加算は行われません。
相続時精算課税制度を使った相続税対策について詳しく知りたい方は、以下の記事もご覧ください。


相続開始年別の持ち戻し期間【早見表】
持ち戻し期間は一度に7年へ切り替わるのではなく、相続が開始する時期によって対象期間が変わります。ご自身のケースで何年分が対象になるかは、相続開始日を基準に確認します。
| 相続開始(被相続人の死亡)の時期 | 持ち戻し(加算)の対象期間 | 延長4年分の100万円控除 |
|---|---|---|
| 2026年12月31日まで | 相続開始前3年間(従来どおりの3年ルール) | 適用なし |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日まで(3年超〜最長7年へ段階的に延長) | 適用あり(延長部分) |
| 2031年1月1日以降 | 相続開始前7年間(完全移行) | 適用あり |
たとえば2028年に相続が開始した場合、2024年1月1日から相続開始日までに行われた贈与が持ち戻しの対象になります。完全に7年分が対象になるのは、2031年1月1日以降に開始する相続からです。
「段階的に延長」とは、加算の起点が2024年1月1日に固定されていることによる延び方のことです。延長部分の対象になるのは2024年1月1日以降の贈与だけで、2023年12月31日までの贈与には従来の3年ルールが適用されます。そのため、相続開始日が後になるほど2024年1月1日からの年数が自然に延びていき、相続開始日のちょうど7年前が2024年1月1日に届く2031年1月1日以降の相続で、7年に完全移行します。
実際の加算時期をイメージしてみよう
ここからは、生前贈与の持ち戻しについて、実際の加算時期をイメージしてみましょう。以下の例では、法改正前・以後をシミュレーションしています。
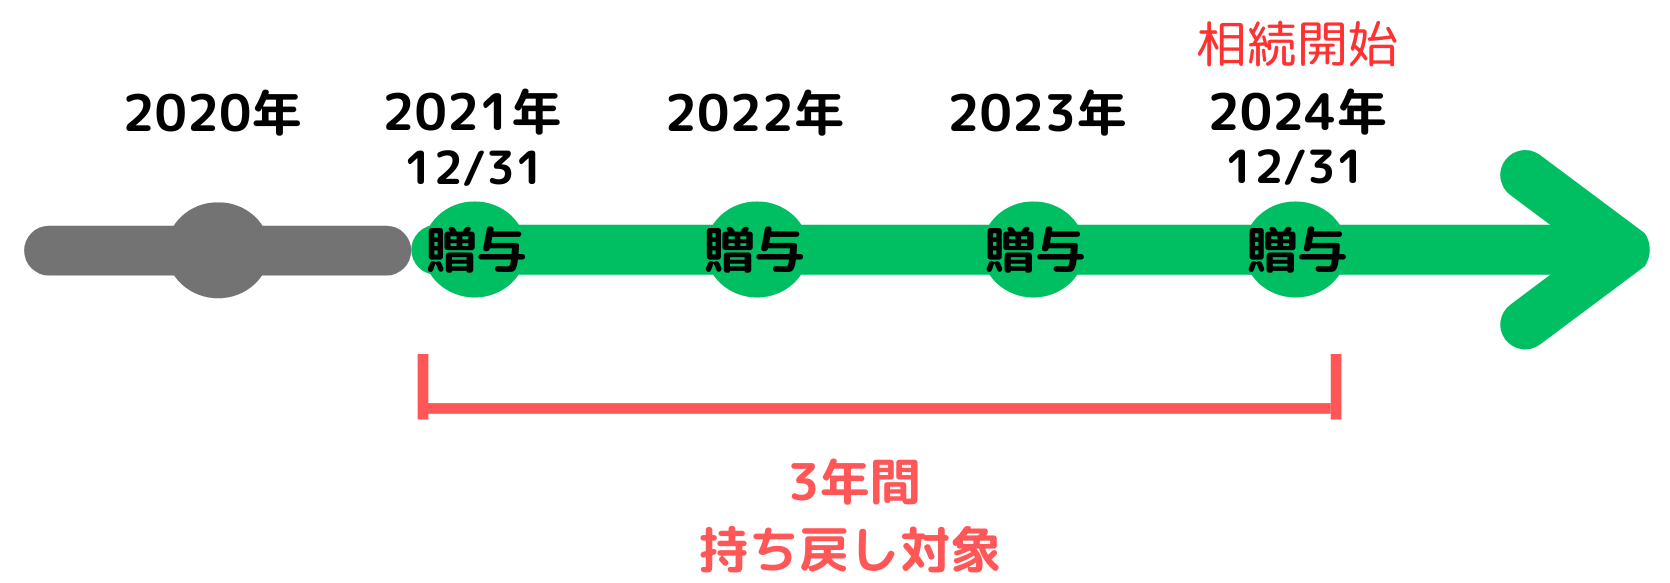
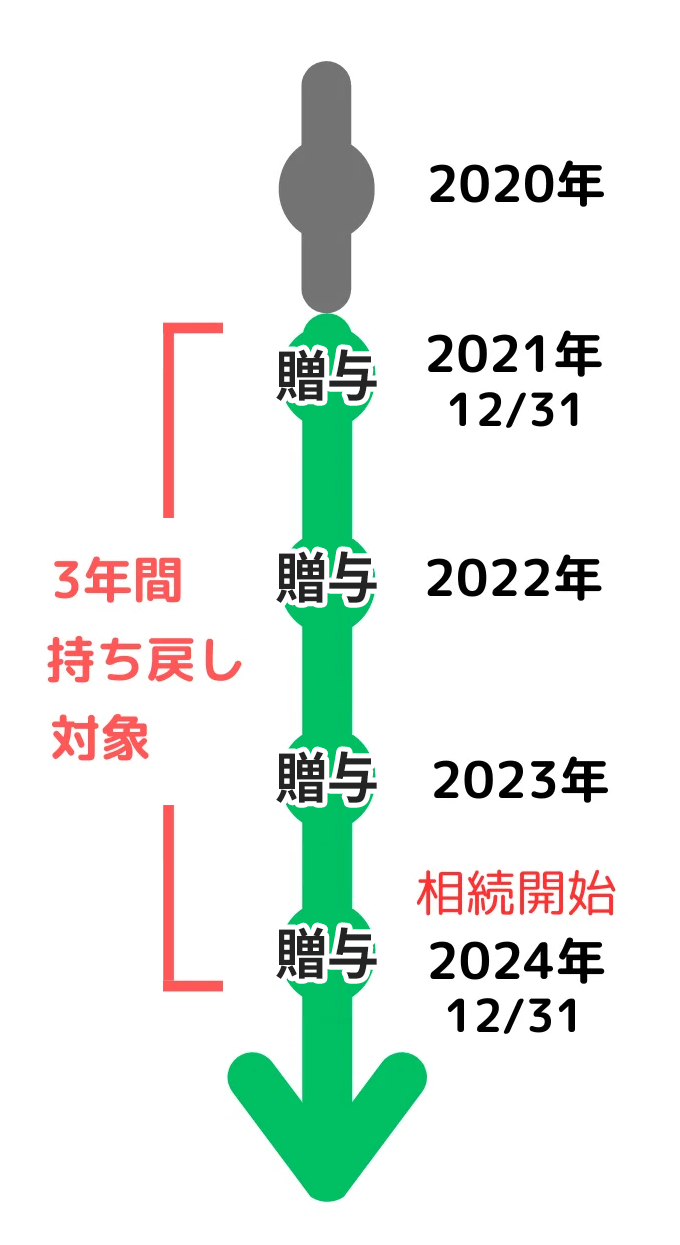
2023年12月31日までの生前贈与(死亡日:2024年12月31日)
2023年12月31日までに行われた生前贈与は「3年ルール」が適用されます。
- 生前贈与があった日:2023年12月31日
- 相続開始日:2024年12月31日
この場合、生前贈与の持ち戻し対象期間は「2021年12月31日〜2024年12月31日まで」となります。
2024年1月1日以降の生前贈与(死亡日:2031年12月31日)
2024年1月1日以降に行われた生前贈与は「7年ルール」が適用されます。
- 生前贈与があった日:2024年12月31日
- 相続開始日:2031年12月31日
この場合、持ち戻しは次の2つに分けて考えます。
- 2024年12月31日〜2028年12月30日(延長された4年分)……延長された4年分については、贈与財産の合計から100万円を控除して、相続財産に加算します。
- 2028年12月31日〜死亡日の2031年12月31日(亡くなる前3年間)……100万円の控除枠はありません。そのまま生前贈与の持ち戻しを行います。
これからどうする?生前の相続税対策
法改正により、生前贈与のしくみが変化した今、これからの生前対策はどのように行っていくと良いでしょうか。
孫への生前贈与を検討しよう
生前贈与の持ち戻しは相続で財産を取得した人が対象となる以上、次の相続時に相続人に該当しない可能性がある「孫への贈与」を検討することがおすすめです。代襲相続が発生する可能性は否定できませんが、祖父母から孫への贈り物として、贈与をコツコツと行っておくとよいでしょう。
孫でも持ち戻しの対象になるケースに注意
「孫への贈与は持ち戻しの対象にならない」とよく言われますが、これはあくまで原則です。次のような場合は、孫への贈与でも持ち戻しの対象になります。
- 孫が代襲相続人になっている場合(子がすでに亡くなっているなど)
- 遺言によって孫が財産を遺贈された場合
- 孫が生命保険金(死亡保険金)などのみなし相続財産を受け取った場合
孫への贈与を相続税対策として考える場合は、こうした例外にあてはまらないかをあわせて確認しておきましょう。
早期に生前贈与を開始しよう
相続時の持ち戻しについては新たに7年ルールが適用される暦年贈与ですが、これまでと同様に年間110万円の非課税枠は用意されています。早くから家族に贈与を開始していけば、7年より前の贈与は持ち戻しの対象になりません。
相続時の持ち戻しについては新たに7年ルールが適用される暦年贈与ですが、これまでと同様に年間110万円の非課税枠は用意されています。早くから家族に贈与を開始していけば、7年より前の贈与は持ち戻しの対象になりません。
法改正をきっかけに、家族が贈与についてしっかり話し合い、制度を積極的に活用していくことも解決方法の1つでしょう。
生前贈与の持ち戻しに関するよくある質問
ここでは、生前贈与の持ち戻し期間に関するよくある質問に回答します。
- Q1. 生前贈与の持ち戻し期間が7年になるのはいつからですか?
- Q2. 年間110万円以下の贈与でも持ち戻しの対象になりますか?
- Q3. 延長された4年分の「100万円控除」は、毎年100万円ずつ控除できますか?
- Q4. 孫への生前贈与は持ち戻しの対象になりますか?
Q1. 生前贈与の持ち戻し期間が7年になるのはいつからですか?
A. 7年ルールの対象になるのは、2024年1月1日以降に行った贈与です。ただし一度に7年へ切り替わるのではなく、相続開始日を基準に段階的に延長されます。2026年12月31日までに相続が開始した場合は従来どおり3年、2027年1月1日以降に開始する相続から順次延び、2031年1月1日以降に開始する相続で完全に7年になります。
Q2. 年間110万円以下の贈与でも持ち戻しの対象になりますか?
A. なります。暦年贈与は1年あたり110万円まで贈与税がかかりませんが、持ち戻し期間内(相続開始前3〜7年)に行われた贈与は、贈与税がかからなかった分も含めて相続財産に加算されます。「非課税だったから相続税にも関係ない」とはならない点に注意が必要です。
Q3. 延長された4年分の「100万円控除」は、毎年100万円ずつ控除できますか?
A. できません。100万円は1年ごとの枠ではなく、延長された4年間(相続開始前4〜7年)に受けた贈与の合計額から、一度だけ差し引ける金額です。たとえば、この4年間に合計400万円の贈与があった場合、加算されるのは100万円を差し引いた300万円です。
Q4. 孫への生前贈与は持ち戻しの対象になりますか?
A. 原則として、相続や遺贈で財産を取得しない孫は、持ち戻しの対象になりません。ただし、孫が代襲相続人になっている場合、遺言で財産を遺贈された場合、生命保険金(死亡保険金)などのみなし相続財産を受け取った場合は、孫でも持ち戻しの対象になります。
相続税申告の依頼は岡野相続税理士法人がおすすめ
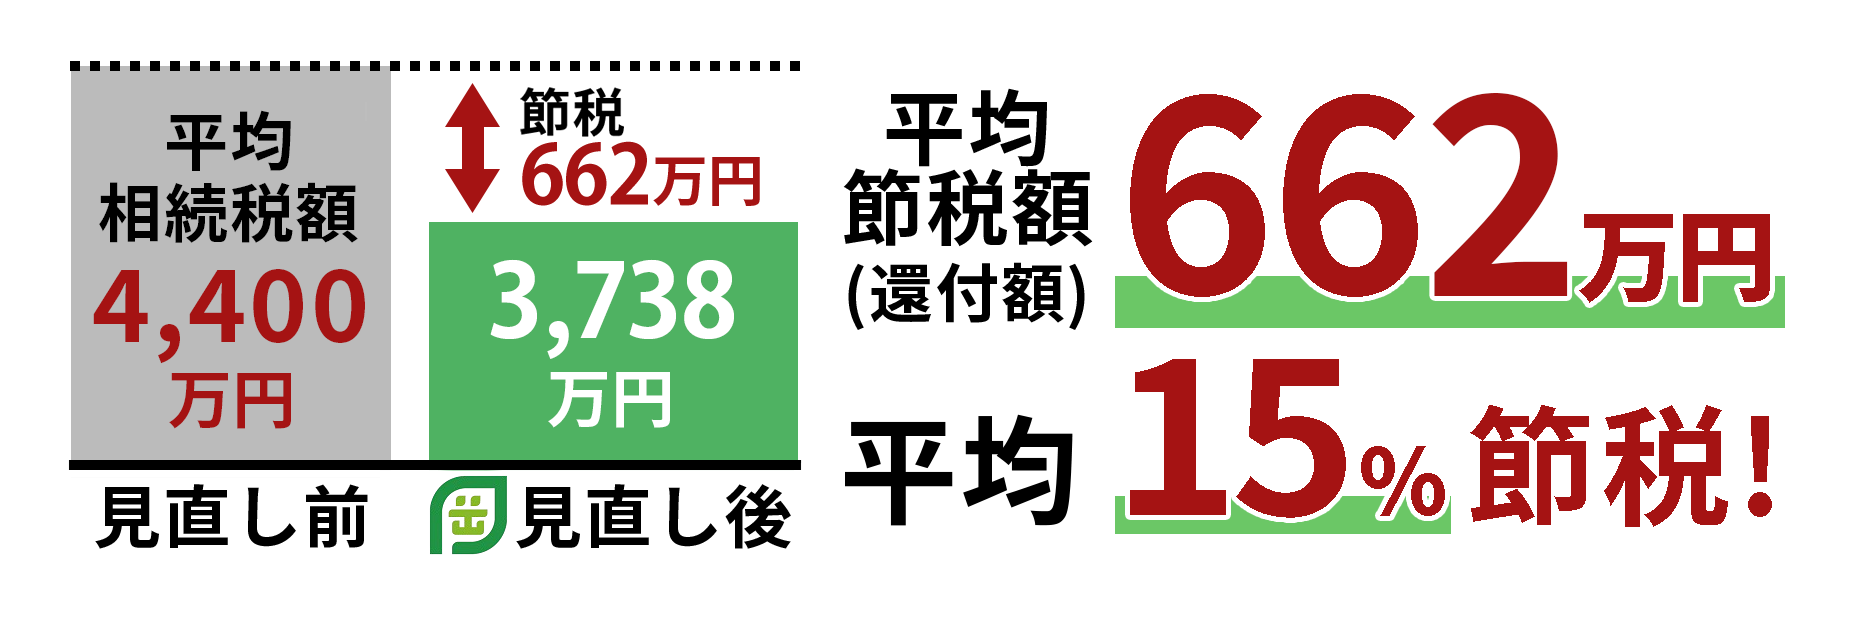
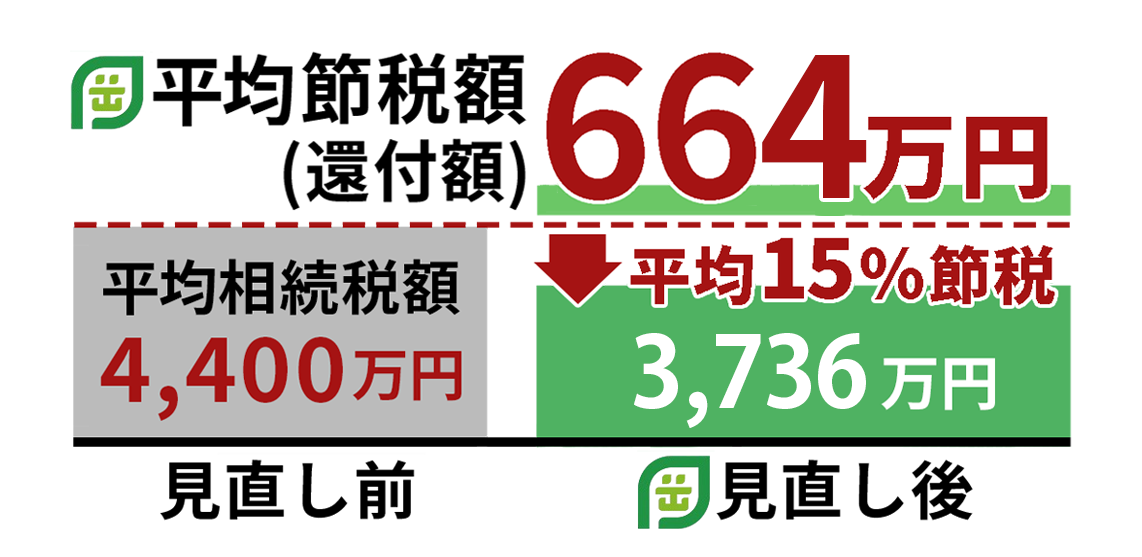
(1)相続税平均節税額(還付額)656万円
岡野相続税理士法人は、相続税専門の税理士法人として21年以上お客様のサポートをしてきており、相続税還付成功件数は、累計200億円/3,059件(2026年9月末時点)。
相続税還付とは、税務署から相続税申告時に払いすぎた相続税を返還してもらうことを指します。「相続税の返還が発生する」ということは、「相続税申告時にもっと低い金額で済んだはずである」ということです。
これまでの相続税還付における平均節税額は656万円で、平均して15%の節税を実現しています。
※還付額200億円÷相続税還付成功件数3,059件=平均節税額(還付額)656万円
このように、圧倒的な相続税還付の実績を誇る岡野相続税理士法人だからこそ、はじめからお客様の相続税額を最大限抑えた相続税申告を行うことが可能です。
(2)土地の評価に強い(年間1,342箇所の土地を評価)
相続税額は不動産の評価額で大きく変わります。なぜなら相続財産の中で最も大きな割合を占めるのが不動産だからです。
その中でも土地の評価額は非常に重要で、実際に当社が土地の評価を見直したことで相続税額が2億円超の減額に繋がった事例もあります。
岡野相続税理士法人は年間1,342箇所(2025年実績)もの土地評価実績があり、相続税を取り扱う税理士の中でも特に土地の評価を得意としています。
これまでにつちかったノウハウを活かし、現地調査や専門ソフトを駆使して正確な評価をすることが可能です。
(3)税務調査に強い(相続税還付の累計成功件数3,059件)
岡野相続税理士法人の相続税還付成功件数は、累計3,059件(2026年9月末時点累計)にも及びます。
つまり、相続税還付に成功した分だけ税務署と交渉してきた実績があるということです。
これだけの税務署交渉実績のある岡野相続税理士法人なら、万が一税務調査になったとしても適切な税務署対応で追徴税額を最大限抑えることが可能です。
まとめ|持ち戻し期間は3年から7年へ。対象は2024年以降の贈与、早めの対策を
今回の記事では、法改正が行われた「生前贈与の持ち戻し」について、税理士がわかりやすく解説しました。2024年1月1日以降に行われた生前贈与は、持ち戻し期間が3年から7年へ延長される対象となりますが、過去にさかのぼって対象となるわけではないので、落ち着いて対応しましょう。
生前から行える贈与には、暦年贈与と相続時精算課税制度があり、どちらのしくみにも一長一短があります。まずはじっくりと検討されることがおすすめです。
押さえておきたい相続税の知識
申告までの期限が短く、税務調査率が高く、納め過ぎが多い税金です
相続税申告の期限が短い上に税務調査率が高いことが理由で、たとえ税理士でも安全に申告を済ませるため、多めの納税額で手続きしてしまうのが相続税です。
払い過ぎの場合、税務署は指摘しません。払い過ぎたことを相続人は気づかないままです。
相続税申告を税理士に依頼するか迷われている方はこちらの記事を参考にしてください。
特に不動産・土地を相続する方はご注意ください
相続税は、累進課税方式です。つまり、受け継ぐ相続財産が多くなるほど負担が増える仕組みになっています。
そのため、不動産などの相続財産を、税理士がどう評価するかで、支払う相続税額が大きく変わってくるのです。
当税理士法人は、国内トップクラスの相続税の還付実績で培った知識と経験から、1つ1つの土地に適した評価を早く正確に行います。
こうした適正な土地評価が、大きな相続税の節税につながります。
今後の相続に備えたい方、相続が発生した方は、遠慮なく当税理士法人にご相談ください。
初回の面談(約1時間)を無料にて実施しております。オンラインに対応しているので全国どこでも、海外からでもご相談、ご依頼いただけます。
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
岡野相続税理士法人
代表税理士 岡野 雄志
税理士・行政書士
1971(昭和46)年生まれ
千葉県成田市出身
千葉県立佐倉高等学校卒業
早稲田大学商学部卒業
相続税を専門に取り扱う税理士法人の代表。
2001年、30歳で税理士試験合格。
2005年、34歳の時に、相続税専門の税理士事務所(現・岡野相続税理士法人)を開業。
個人事業時代に、1,900件以上、累計154億円の相続税還付に成功し、日本一の実績を立てる。
2022(令和4)年に税理士法人化。
新横浜、東京駅、新宿の3拠点にて営業している。
特に土地の評価を得意とし、不動産相続の実績は業界でもトップクラス。
現在までに累計3,000件、200億円の相続税還付に成功する。
全国各地の相続税申告・還付を累計6,068件(2026年9月末時点)以上手掛ける。
著書に『土地評価に強い税理士に頼んだら相続税がビックリするほど安くなりました』(岡野雄志/舟田浩幸 著、株式会社あさ出版刊)、「相続税専門税理士が教える 相続税の税務調査完全対応マニュアル(幻冬舎刊)」など6冊。
相続税関連の執筆や各種メディアから取材実績として、「週刊ダイヤモンド」「週刊現代」等。
ウェブメディア「ダイヤモンドオンライン」「幻冬社ゴールドオンライン」など多数。
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
●趣味
テニス(高校生の時から現在まで続けている)
旅行(温泉、ビーチリゾート)
筋トレ(週2回パーソナルトレーニング、会議室に筋トレ器具あり)
将棋観戦
野球観戦(読売ジャイアンツのファン)
 相続税で損をしない

 相続税は取り戻せる
 よく読まれている記事